-
Kezdőlap

-
Hírek
-
Egyéb hírek
- Életmód : Túlzásba vitt tisztálkodás - 2013.11.19.
Magyar idő szerint csütörtök reggel hat óráig politikai megállapodásra kell jutni az USA-ban az adósságplafon kezeléséről, különben csődhelyzet áll be hivatalosan is. Ez azt eredményezné, hogy a világ devizatartalékain belül meghatározó részt kitevő amerikai dollár mögötti ország nem tudna több hitelt felvenni. Amennyiben bekövetkezik ez a kimenetel, akkor súlyos következményekkel fog járni a magyar magánszemélyekre is.
Bár kevéssé valószínű, hogy bekövetkezik az amerikai államcsőd, legalábbis a pénzügyi piacok nyugalma és minden ésszerű megfontolás ezt vetíti előre. A 21. század azonban már többször megmutatta, hogy a kisebb valószínűségű események, pénzügyi fordulatok is bekövetkezhetnek – írja a Bankmonitor.
Ha mégis bekövetkezne a negatív kimenetel, akkor a "beláthatatlan" következmények körülbelül a következő hatásokkal bírhatnak. 1. Rövid idő alatt elszabadulnak a kamatok, hitel oldalon megugranak a törlesztőrészletek. 2. A lekötött betéteken jelentős kamatveszteség lesz (az elérhető kamatszinthez képest). 3. A nemzetközi fizetési forgalom részleges, vagy nagyobb mértékű befagyásával, a hitel elérhetetlenségével az árak hirtelen elkezdenek nőni, a pénz elértéktelenedhet. 4. Mind a kötvény-, mind a részvénybefektetések hatalmas veszteséget eredményeznek.
Az esetleges csőd ellen szinte sehogy nem lehet védekezni az oldal szerint. Ha arra számítunk, hogy bekövetkezik a dráma, akkor az egyetlen elméleti megoldás pénzünk értékének megőrzésére, hogy alapvető szükségleti javak előállításához szükséges kapacitásokat (termőföld, energetikai javak) szerzünk meg, vagy berendezkedünk önellátásra. Még ha rendelkezünk akkora tőkével, hogy ez reális alternatíva legyen, akkor is a tranzakciós költségek iszonyatosan magasak lennének, nem fogunk érteni ezen javak menedzseléséhez. Igazából csak reménykedni lehet abban, hogy a józan ész győz, és lesz megállapodás.
Forrás : www.hvg.hu
http://hvg.hu/gazdasag/20131016_Mi_lesz_velunk_ha_csodbe_megy_az_USA#rss
A Világbank elnöke az amerikai költségvetési patthelyzetrőlm : Világméretű katasztrófa fenyeget.
A Világbank elnöke fölszólította az amerikai kormányzatot és a republikánusokat, hogy sürgősen oldják meg az amerikai költségvetés körül kialakult patthelyzetet, különben világméretű gazdasági katasztrófát okoznak.
Az Egyesült Államok már csak néhány napra van attól, hogy világméretű gazdasági katasztrófát okozzon - mondta Jim Yong Kim újságíróknak Washingtonban a Világbank és a Nemzetközi Valutaalap (IMF) közgyűlésének végén. "Öt nap választ el bennünket egy nagyon veszélyes pillanattól" - fogalmazott a Világbank vezére.
Ha a Demokrata Párt és a republikánusok legkésőbb csütörtökön nem jutnak megállapodásra az amerikai államadósság törvényben rögzített maximális mértékének, az úgynevezett adósságplafonnak a megemeléséről, az Egyesült Államok technikai értelemben csődbe jut.
A kicsik szenvedik meg leginkább
Ha ez bekövetkezik, szerte a világon kamatot fognak emelni a jegybankok, lelassul a globális gazdasági növekedés, és csökkenésnek indulnak az üzleti bizalmi indexek - mondta Jim Yong Kim. Szavai szerint ez mindenekelőtt a feltörekvő országok számára jelentene katasztrófát, de a fejlett ipari államok is igencsak megéreznék.
A republikánusok és a demokraták a október 17-i fenyegető közelsége ellenére szombaton sem jutottak közelebb a megállapodáshoz.
Forrás : www.privatbankar.hu
http://privatbankar.hu/makro/vilagmeretu-katasztrofa-lehet-az-amerikai-vitabol-262125
A "nyugdíjbomba" hazánkat is fenyegeti. Nem lehet arra számítani, hogy óriási méretekben kezd a magyar lakosság nyugdíjcélra megtakarítani, mivel ehhez egy felhasználóbarát, szimpla, olcsó, botrányoktól mentes rendszer kellene.
Nagy valószínűséggel a lengyel kormány is megpecsételi a kötelező nyugdíjalapok sorsát, igaz a szeptemberi nyugdíjreform visszafordítás végleges menetrendjét még nem ismerjük, de a visszalépések megnyitását követően sok jóra nem lehet számítani. Holtzer Péter nyugdíjszakértő szerint a régió országaiban továbbra is ketyeg a nyugdíjbomba, az országok nem voltak képesek átlépni a saját árnyékukon, amit jól mutat, hogy a pénzügyi szükség oltárán sokan beáldozták a nyugdíjrendszer második pillérét. A Nyugdíj és Időskor Kerekasztal korábbi elnöke szerint nem lehet arra számítani, hogy óriási méretekben kezd a magyar lakosság nyugdíjcélra megtakarítani, mivel ehhez egy felhasználóbarát, szimpla, olcsó, botrányoktól mentes rendszer kellene. A nemzetközi tapasztalatok egyre inkább azt mutatják, hogy egy kvázi-kötelező rendszer lehet a nyerő konstrukció, ahol a magán megtakarításokat a munkáltató és az állam is kiegészíti, a kilépés lehetséges, viszont komoly következményei vannak.
Portfolio.hu: Szeptemberben döntött a lengyel kormány a korábbi nyugdíjreform visszafordításáról, pedig a tőkefedezeti pillér kialakítását szinte egy időben vezették be Magyarországgal. Milyen rendszer épült ki Lengyelországban?
Holtzer Péter: Vannak hasonlóságok és különbségek a két történet között. A reformok nagyjából egyidőben indultak a két országban 1998-99-ben, és a népesség/járulékfizetők hasonló aránya lett pénztártag (csak persze Lengyelországban ez négyszer akkora tagságot és összvagyont eredményezett). A recept is hasonló volt, a Világbank modellje, amely az állami tb-befizetések egy részét térítette el azért, hogy 20-30 év múlva kisebbek legyenek az állam nyugdíjterhei. Emiatt Lengyelországban is feszítetté vált a hiány, és ez vált ott is a visszarendezés egyik fő mozgatójává. Különbség ugyanakkor például, hogy a lengyel nyugdíjalapok szervezeti formája, tőke- és garanciarendszere transzparensebbre sikerült, mint az ellentmondásos hazai önkormányzati modell, és ez is az egyik tényezője lehetett annak, hogy a lengyel átlaghozamok jobban alakultak. Lengyelország ezen kívül a második pillérrel egyidejűleg az első pillérben bevezette a névleges egyéni számlás (NDC) rendszert, amelyről sokan itthon is mint a TB-t megmentő csodamegoldásról beszélnek - és az elmúlt évek Lengyelországban is megmutatták, hogy válságos időszakban ez sem csodaszer, hiszen ettől még hiányzott a pénz az állami nyugdíjkasszából (pedig Lengyelországban még növekedés is volt!).
P.: A friss intézkedések milyen hatással járhatnak ?
H.P.: A végleges lengyel menetrendet egyébként még nem ismerjük. Egyelőre azt lehet tudni, hogy egyrészt a vagyon kb 60%-át, amely állampapírokba van befektetve, átveszi az állam kezelésre, illetve hogy 10 évvel a nyugdíjkorhatár előtt átkerül az államhoz a tag teljes megtakarítása azzal, hogy majd ő nyújtja a szolgáltatásokat. Miután a lengyelek is elmulasztották időben elkészíteni a járadékszabályozást, ott is és itt is emlékezetes elnöki vétó tette lehetetlenné a részletszabályok - nagyon elkésett - hatályba léptetését. Odaát is természetesen úgy válna önkéntessé a tagság és nyílna meg a visszalépés, ahogy azt mi bemutattuk: a passzívak visszalépnek, aktívan tenni kell a tagságért. Vicces kis színes továbbá, hogy a nyugdíjalapoknál megmaradó vagyont nem engednék az új szabályok állampapírokba fektetni, hogy ennek mi értelme van például államadósság-kezelési szempontból, az nem világos, túl persze a nettó gonoszságon, hogy így a portfoliók volatilitása sokkal nagyobbá válik, és ez még több tagot riaszthat majd vissza.
P.: Lengyelországban is megpecsételődött a nyugdíjalapok sorsa ?
H.P.: Szerintem igen, vége a dalnak, a legnagyobb és eddig legsikeresebb régióbeli reform is elbukott. Mi korábban a lengyel eredményekkel példálóztunk, amikor a magyar szabályozást, intézményrendszert próbáltuk javítani, mivel ahogy említettem, az ő hozamaik több százalékponttal voltak magasabbak a magyarnál. Ez abból a szempontól igen szomorú, hogy így a térség lassan egészét tekintve eldőltek a dominók, semelyik egykori keleti tömb-béli ország nem volt képes átlépni a saját árnyékán, és előre gondolkozva ma tenni valamit azért (és hozni némi áldozatokat), hogy a következő generációk életén könnyítsen valamelyest. S ezen a ponton érdemes elvonatkoztatni pusztán a nyugdíjtól, és vetni egy pillantást a társadalmi-gazdasági átmenetek egészére 20-25 év alatt.
P.: Mi volt a fő oka annak, hogy a régióban több ország is úgy döntött, hogy a nyugdíjrendszer kötelező tőkefedezeti pillérét részben megszünteti ?
H.P.: Elsősorban a pénzügyi szükség, a kieső bevételek, amelyek a GDP 1-1,5 százalékos pótlólagos hiányához vezettek olyankor, amikor amúgyis nehéz az egyensúly tartása, amikor amúgyis alacsony a növekedés. Ebbe belejátszott az EU hozzáállása, amely nem (vagy legalábbis csak félszívvel és átmenetileg) járult hozzá ahhoz, hogy a jövő mérsékeltebb állami nyugdíjkiadásai érdekében felvállalt többletdeficitet másképp vegye figyelembe, és úgy hasonlítsa más EU-tagországok hiányához, ahol nem történtek hasonló, implicit adósságot explicitté tevő reformok. Az érem másik oldala persze az, hogy az eredeti javaslatok arról szóltak, hogy nem (vagy legalábbis főleg nem) további eladósodásból kellene finanszírozni a nyugdíjreformokat, hanem úgy, hogy más folyó kiadások csökkenjenek helyette. Azaz a prudens út más reformok egyidejű lefolytatása lett volna, amely "helyet engedett volna" ennek az átmeneti többlet-adósságnak. Ha visszatekintünk az elmúlt tizenöt év kormányaira Közép-Kelet-Európában, megállapíthatjuk, hogy a legtöbb helyen változékony erősségű volt a prudencia e tekintetben. Ahogy az előző kérdésben már kitértem rá, ez mindenhol gondot fog okozni, hiszen a demográfiai és foglalkoztatási hátterű "nyugdíjbomba" az egész régióban (és persze máshol is) ketyeg, megtörtént egy kísérlet, amely most sok helyen visszarendezésre kerül, és eközben a kiterjedt állami rendszerek csak kismértékben kezdtek visszaszorulni (parametrikus változásokkal, korhatár-emelésekkel). Ma már azt is világosan látjuk egyébként, hogy a második pilléres reformok nem oldották volna meg ezeket a problémákat önmagukban, de valamelyest enyhíthették volna, egy hasznos elemet jelenthettek volna. A visszarendezési hullám egyik oka az is lehet, hogy sok kiinduló várakozás nem teljes mértékben igazolódott (pl kiugróan magas hozamok, tőkepiacok és megtakarítások élénkítése, az államtól történő függetlenedés, befizetési hajlandóság növelése), és így az eredeti reformok ellenzői hangosabbá, támogatói halkabbá válhattak.
P.: A nyugdíjalapokat sok kormány a befektetési teljesítményük és a működési költségeik oldaláról támadja. Valóban ilyen nagy problémáról van szó ?
H.P.: E tekintetben nem egységes a kép, voltak jobb és kevésbé jó átlagteljesítmények, a költségek pedig folyamatosan szorultak vissza. Érdekes figyelni azokat a kis országokat a szélesen vett régióban (Közép-Ázsiáig vagy a Kaukázusig kiterjedően), amelyek csak mostanra jutnak el a reform gondolatáig. Ők többségében már figyelembe vehetik az eddigi tapasztalatokat, és realistább szabályozással, némileg központilag végiggondolt befektetési politikákkal, költséglimitekkel, kisszámú vagyonkezelői licensz kiadásával, esetleg életciklus-portfoliókkal indíthatják az új piacokat. Mindez garanciát nem jelent, arra azonban jól rámutat, hogy az állam mint szabályozó vastagon felelős azért, hogy mi jön ki a piacból és az mennyire szolgálja a fogyasztó érdekeit.
P.: Ma már ott tartunk, hogy az emberek szinte csak az államra számíthatnak a nyugdíjban. Ön szerint milyen esélye van a nyugdíjcélú öngondoskodás megerősödésének, ha a rendszer önkéntességre épül ?
H.P.: Én némiképp másként fogalmaznék: az emberek az államra és önmagukra (családjukra) számíthatnak a nyugdíjban, hogy melyikre milyen mértékben, azt majd meglátjuk. Óriási szükség lesz a saját megtakarításokra, de ebbe (és volumeneibe) nem szeretünk igazán belegondolni. Ennek csak egy, viszont alapvetően fontos vetülete az a kérdés, hogy vajon jobb állapotban lesz-e és több állami forrással fog-e bírni az egészségügy a jövőben, mint ma. Ha van egy olyan gyanúnk, hogy nem feltétlenül, akkor gondoljunk bele abba is, hogy azokból a nem túl jól kinéző nyugdíj-perspektívákból kellene tudni majd az időskori orvosi ellátásunkra is költeni, saját erő és/vagy privát egészségbiztosítás formájában.
Önmagától nem tűnik reálisnak az a várakozás, hogy megugranak a hosszútávú, nyugdíjcélú megtakarítások. Minden felmérés az ellenkezőjéről szól, és azt is tudjuk, hogy még a megtakarítókon belül is kicsi azok száma és aránya, akik valóban megfelelő mértékű megtakarítással juthatnak el a nyugdíjkorhatárhoz. A nemzetközi tapasztalatok egyre inkább azt igazolják, hogy az egyedüli lehetőség az önkéntes, de majdnem kötelező megtakarítás: ahol a munkáltató és/vagy az állam beterel egy olyan rendszerbe, ahol valamennyit félre kell tennem, a munkáltatóm és az állam is mellérak, és kiszállhatok, ha akarok, de vállalva annak következményeit. Így működik már néhány rendszer a világban, és most éppen Nagy-Britanniában látjuk a legújabb hullámot, ahol többmillió olyan ember kerül be a rendszerbe, akik eddig egy penny-t sem tettek félre nyugdíjra. Nincs kétségem afelől, hogy ha valaha lesz idehaza komolyan vehető (lefedettségű) megtakarítási szisztéma, az ilyen lesz. Az a tény, hogy nemrégiben miniszteri biztost neveztek ki a foglalkoztatói nyugdíjak kérdésének vizsgálatára, jóindulatú értelmezésben akár valami ilyen irányba is mutathatna, a remény hal meg utoljára még akkor is, ha sokan valami gyanúsat vélelmeznek a dolog mögött. Egyébként ez sem nóvum idehaza, sokszor sokaknak leírtuk már, ott hevernek a fiókokban, sok más mellett (alatt).
Talán érdemes még hozzátenni, hogy az ilyen megtakarítási rendszereknek nagyon tudatosan a középső néhány dekádra kell célozniuk, és most nem feltétlenül lesz szép és népszerű, amit mondanom kell. A legfelső jövedelmi szegmenseket nem kell félteni és támogatni, nem az ő nyugdíjproblémájukat kell majd megoldani, és nem rájuk kell költeni a támogatási adóforintokat. Az alsó szegmensben tömegek vannak, akiknél sajnos praktikusan lehetetlen elvárás, hogy bármilyen rendszerben is generózus időskori ellátásuk legyen, ők azok, akik mindig is egy nem túl magas szintű állami időskori ellátásra, gyakorlatilag a sokat emlegetett alapnyugdíjra, nulladik pillérre lesznek szorulva, és ezért a legkevésbé őket lehet felelőssé tenni. Önkéntes megtakarítási rendszereket a jó intézményrendszeri szabályozással és kedvezmény-rendszerekkel a középső rétegekre kell kalibrálni.
P.: A válság egyik káros következménye, hogy a társadalmon belül a vagyonkoncentráció felerősödött. Hogyan lehet a termékfejlesztést elmozdítani, hogy a lakosság széles tömegei takarítsanak meg ?
H.P.: A legszegényebb társadalmi csoportokra nemigen lehetséges terméket fejleszteni. Azokat elérni, akik viszont már egyébként talán tudnának megtakarítani valemelyest, de nem tudják, hogyan, nem otthonosak benne, nincs nekik sok, bizalmatlanok, stb, igen egyszerű válaszok kellenek: felhasználóbarát, szimpla, olcsó, botrányoktól mentes rendszer. A dolog nem egyszerű, hiszen éppen azoknak, akik nem "szokásos" megtakarítók, több meggyőzésre lehet szükségük, tipikusan ez az a szolgáltató-ügyfél kapcsolat, amelyik az ügynök (tanácsadó)-típusú, amely többszöri egyeztetést és emlékeztetést igényelhet, miközben éppen az ő alacsonyabb megtakarítási volumenük nem bírja el azt a költséget, amiből ezt meg is lehetne fizetni. Ez egy alapvető dilemma, amelyre tökéletes megoldást nemigen találtak még sehol. A korábban említett brit kísérletben, amely napjainkban zajlik, a több millió új (jellemzően nem nagypénzű, alkalmazott) megtakarító beterelése a kvázi-önkéntes (kvázi-kötelező) rendszerbe úgy zajlik, hogy a szabályozó az elejétől meg akarja fogni a költségeket. A vagyonkezelési költségszintek fél százalék körül alakulnak, és a hatóságok most tiltják meg, hogy a tanácsadók a végfelhasználó ügyfelekre (a munkavállalókra) hárítsák annak a költséget, hogy a kkv-knek segítenek eligazodni abban, hogy mit kell tenniük, milyen alapon válasszanak. Ezért éppen a legkisebbek, a leginkább rászorulók kapják meg a legkevesebb segítséget Nagy-Britanniában is.
P.: Az öngondoskodás az emberek döntésétől is függ. Örökös kérdés, hogy a lakosság széles tömegeinek nincs lehetősége vagy éppen hajlandósága félretenni a nyugdíjra ?
H.P.: Nyilván mindkettő fontos tényező. Megtakarítani valóban sokan egyszerűen nem képesek. Néhány évvel ezelőtt Hamecz István azzal érvelt, hogy ennél sokkal erősebb az a hatás, hogy az állam nem hiteles abban a fenyegetésben, hogy szükség van a megtakarításokra, az emberek ezt nem élik meg, és hogy a megtakarítási képesség hiánya ehhez képest túl van dimenzionálva. Akkor egyet is tudtam vele érteni, de mára a helyzet alighanem romlott. A pár évvel ezelőttihez képest biztosan csökkent azok száma, akik eljutnak a hónap végéig úgy, hogy még félre is tudjanak tenni. Miközben, zárójelben, talán a fenyegetettség hitelessége is nőhetett, éppen a társadalmi egyenlőtlenségek fent említett növekedésével: ma már inkább elhihetjük, hogy tényleg magunkra hagy minket az egyre kevésbé gondoskodó állam (akár aktív, akár inaktív életkorban). Tehát szerintem képesség és elszántság is hiányzik. Azt is sokszor elmondtam, hogy a fentieken túl (legyen miből, és elhiggyük, hogy kell) szükség van egy jól szabályozott, ellenőrzött, hiteles intézményrendszerre is, amelybe a polgár mer eltenni pénzt évtizedekre, továbbá a pénzügyi kultúra fejlődésére. Ezek tekintetében előrelépés biztos nem, inkább rombolás történt az elmúlt időszakban. Pénzügyi kultúra fejlesztésben gyakorlatilag nulla előrelépés történt, érdemes az új Nemzeti Alaptanterv vonatkozó óraszámaira vetni egy pillantást, míg az e célra létrejött MNB-közeli Pénziránytű Alapítvánnyal az új vezetés fél év alatt nem közölte, hogy milyen tervei vannak vele, és "értelemszerűen" nem adott új támogatást sem, így az idei évben leállt az önkéntes keretek között évek óta zajló középiskolai pénzügyi képzési program. Az intézményrendszer hitelességét pedig alighanem nem az emeli, ha minden nap meghallgathatjuk, hogy a pénzügyi közvetítői rendszer ab ovo gonosz ügyfélnyúzó monnyonle karvalytőkés.
P.: A magyar társadalom öregszik, amely az állami nyugdíjrendszerre is nyomást helyez. Véleménye szerint milyen nyugdíjra számíthatnak az emberek a következő évtizedekben? Mikor jöhetnek ki az állami rendszerben lévő feszültségek ?
H.P.: Nem tudom. A nyilvános középtávú modellezési munkák némileg megfeneklettek az elmúlt években, talán most kezd valami újraindulni az ONYF környékén. Másrészt ezek a modellek (és ezt tapasztalatból, a Nyugdíj Kerekasztal munkájából is mondom) nehezen kezelik a mostani időszakot, a válságot, a foglalkoztatás és ezen belül különösen az értelmezhető szintű járulékfizetést eredményező formális (nem szürke vagy fekete) foglalkoztatás dinamikáját, várható trendjeit. A bevételeket ezért könnyű felülbecsülni. Erre jött az utóbbi egy-két évben a kivándorlási hullám, ahol ugyan a KSH játszhat azzal, hogy a külföldön dolgozókkal is elkezdi szépíteni a foglalkoztatás számait, de abból hazai nyugdíjjárulék-befizetés nemigen lesz (más kérdés, hogy nyugdíjígérvény se, de az majd egyszer lesz könnyebbség a kasszának, míg a befizetés elmaradása most fáj). El kell ugyanakkor azt is mondani, hogy az elmúlt évek szigorításai, amelyeket még a Bajnai-kormány kezdett (13. havi elvétele, korhatár-emelés következő ciklusa, stb), és az Orbán-kormány folytatott (előrehozott nyugdíjak radikális megszüntetése, rokkantnyugdíjak megszigorítása, stb) azt is eredményezik, hogy a kiadások is lefaragásra kerültek (vagy máshol jelennek meg). Továbbá az a tény, hogy most ide folyik be közel 3 millió volt magánpénztár-tag teljes befizetése, szintén emeli a bevételeket (és elvileg emeli a jövőbeli kiadásokat, ha azok majd valóban úgy lesznek egyszer kifizetve, ahogy illene).
A feszültségek tehát folyamatosan ott vannak. A trendek pedig arra mutatnak, hogy kevésbé a nyugdíjak drasztikus visszavágása várható, mint részben a lopakodó ígérvény-csökkentés (aminek legkevésbé transzparens, és ezért a szabályozók által mindenhol preferált - továbbá jogos - eszköze a korhatár további emelkedése), részben pedig a minden más kárára a nyugdíjasok többé-kevésbé boldogan tartása. Zárásul hadd ismételjem meg a ma már közhelyszerű tényeket: ma a - már nyugdjban lévők már megállapított - nyugdíja és annak reálérték-tartása sokkalta stabilabb, mint az aktívak állása, foglalkoztatása. A nyugdíjasok csoportja nincs a társadalom legszegényebb rétegei között (ellentétben egyes szinte egészben leszakadó régiókkal, vagy a gyerekszegénységgel). Az oktatásra vagy az egészségügyre költött összegek GDP-arányosan nem is keveset csökkentek az elmúlt években, míg a nyugdíjakra nem. Így tehát részben az a kérdés, hogy mikor jön el az az idő, amikor nagyon alacsonnyá válik az állami nyugdíj. Részben pedig az, hogy belép-e valamikor egy egészséges társadalom önvédelmi, önfenntartó reflexe, miszerint a jövő generációkra, illetve az aktívak ösztönzésére mégis többet kellene szánni, mint a már inaktívak juttatásainak stabilitására. Vagy legalább a prioritásokat érdemes lenne egyszer az életben végigbeszélni.
Forrás : www.portfolio.hu
http://www.portfolio.hu/befektetesi_alapok/ongondoskodas/a__quot_nyugdijbomba_quot__hazankat_is_fenyegeti.190334.html?utm_source=hirstart&utm_medium=portfolio_linkek&utm_campaign=hiraggregator
Alapszámla konstrukcióval lesz ingyenes a készpénzfelvétel ...
Az NGM a Portfolio.hu értesülése szerint egy olyan alapszámla csomagot tenne kötelezően elérhetővé a bankoknál, amelyet bárki igénybe vehet attól függetlenül, hogy mekkora jövedelemmel rendelkezik. Így nem minden számla esetében lenne havonta kétszer ingyenes a készpénzfelvétel, hanem csak az alapszámlával rendelkezőknél.
A javaslatban szereplő alapszámla főbb paraméterei:
- A készpénzfelvétel a bank saját ATM-hálózatán belül 150 ezer forintig havi két felvételnél ingyenes, a 6 ezrelékes tranzakciós illetéket a bank fizeti meg
- 100 ezer forintig az összes átutalás ingyenes, a 3 ezrelékes illetéket szintén a bank fizeti meg
- A számlákhoz járó bankkártya éves díja nem haladhatja meg az 5 ezer forintot
- A számlavezetési díj legfeljebb havi 1000 forint lehet, így a kártyadíjjal együtt legfeljebb 17 ezer forintba kerülhet évente a számlavezetés
- A már számlával rendelkezők is korlátozás nélkül nyithatnak alapszámlát
Legfeljebb évi 30 milliárdos lesz a bankok bukója ...
Az alapszámla bevezetésével egy olyan intézkedés negatív hatásait korlátozhatná a kormány (havi kétszeri ingyenes készpénzfelvétel), amely két csatornán keresztül is komoly bevételkiesést okozott volna a bankoknak. Az egyik, a készpénzfelvételi tranzakciós illeték továbbhárításából fakadó közel 40 milliárd forintos bevétel kiesése, a másik a készpénzfelvételhez kapcsolódó "saját" banki díjak kiesése (ennek pontos összege nem ismert). Ezt először a havi 150 ezer forintos ingyenességi felső határ alkalmazásával korlátozta volna a kormány, most pedig a minisztérium azzal, hogy csak a most bevezetendő alapszámla esetében lenne ingyenes a készpénzfelvétel.
Az NGM mostani javaslata az alapszámla konstrukciót minden magyarországi banknál kötelezővé teszi, ami saját becsléseik szerint körülbelül évi legfeljebb 30 milliárdos pluszteherrel járhat szektorszinten. Szinte kizárt, hogy minden ügyfél alapszámlát fog választani, így mérsékelnék a készpénzfelvétel részlegesen ingyenessé tételéből fakadó banki terheket. A minisztérium célja az lehet, hogy az ingyenes készpénzfelvételről szóló politikai ígéretet teljesen el nem vetve annak káros hatásait csökkentse, ugyanakkor a bankszámlát eddig nem használók számára minden banknál kedvező konstrukciót tegyenek elérhetővé.
Tömegesen alapszámlára váltanak az emberek, vagy sem ?
Az ügyfelek lehetséges magatartásának előrejelzéséhez érdemes őket 3 csoportba osztani:
1. Átlag feletti jövedelműek: A bankoknak az okozhatja a legnagyobb bevételkiesést, ha a valamilyen számlával már rendelkező emberek tömegesen lépnek át az alapszámla csomagba, hiszen ezzel fedezetlenül kell befizetniük az át nem hárítható tranzakciós illetéket a készpénzfelvételek esetében. A tömeges alapszámla-nyitást több tényező is lassítja. A pénzintézetek a fenti alapszámlánál olcsóbb számlákat is biztosítanak, ráadásul több szolgáltatással, ennek azonban feltétele általában havi minimum egy nagyobb összegű jóváírás (vagyis legtöbbször a havi jövedelem ezen számlára utaltatása). Ez azt jelenti, hogy a magasabb fizetéssel rendelkezők körében nem várható nagy arányú érdeklődés az alapszámlák iránt.
2. Átlag alatti jövedelmű, számlával rendelkezők: Nagyobb mozgolódás azoknál az ügyfeleknél várható, akik az átlagnál (kb. 150 ezer forint) jóval kevesebbet keresnek, és már rendelkeznek számlával, de nem használják ki az alapszámlák nyújtotta szolgáltatásokon kívüli lehetőségeket. Nekik ésszerű lehet egy esetleg olcsóbb, egyszerűbb konstrukciót választani. A fizetések mediánja (tehát az összes fizetést sorrendbe rakva a középső fizetés) néhány tízezer forinttal alacsonyabb az átlagnál. Ez azt is jelenti, hogy többen keresnek az átlag alatt, mint felette, vagyis egy viszonylag széles rétegből kerülhetnek ki azok, akiknek megérné az alapszámla-csomagot választani.
Nem biztos azonban, hogy akár csak az ő esetükben is lényegesen változnak a bankolási feltételek. A Pénzcentrum.hu cikkéből kiderül, hogy a havonta minimálbér összegű fix jövedelemmel rendelkezők részére akár már 11280 forintos éves teljes költség mellett (átlagos számlahasználatot feltételezve) is elérhető a javaslatban szereplőhöz hasonló konstrukció. A javasolt alapszámla ehhez képest abban a lényeges pontban különbözik, hogy feltétel nélkül igénybe vehető. Ebből látszik, hogy a fix jövedelemmel rendelkezők számára a maximális alapszámla csomagot feltételezve (17 ezer forint) nem változnak lényegesen a bankolási feltételek.
3. Számlával még nem rendelkezők: Az ő számlanyitásuk plusz bevételt jelenthet a bankoknak, bár ez az alacsony, korlátozott díjak miatt valószínűleg nem lesz jelentős, de kompenzálhatja valamelyest a bankok bevételkiesését.
+1: a bankok: Ha az emberek tömegesen váltanak át az alapszámla csomagokra, akkor magas lesz a készpénzfelvétel ingyenessé tétele miatti bevételkiesés a pénzintézeteknél, a többi költség változása sokkal kevésbé egyértelmű. Az NGM-nél nem számolnak azzal, hogy esetleg az éppen tranzakciósilleték-mentessé váló kártyás fizetéseken szedik be a kieső bevételt.
Hogyan változhat a készpénzhasználat ?
A javaslat az eredetileg feltételezetthez képest kisebb mértékben befolyásolhatja a készpénzhasználat irányába az ügyfelek szokásait, tekintve hogy az alapszámla konstrukció leginkább a nagyon alacsony jövedelmű, eddig is túlnyomó részben készpénzt használó rétegek számára lehet kelendő.
Mint fentebb kifejtettük, az átlagos, vagy ehhez hasonló jövedelemmel rendelkezők már eddig is nyithattak a javaslatban szereplőnél akár jobb kondíciókkal is bankszámlát, a lényeges különbség csak a feltétel nélküliségben van. Ez azt jelenti, hogy a bankok azokat az ügyfeleket is (kötelezően) megszólítják, akik eddig nem bankoltak. Így elképzelhető, hogy az intézkedés inkább a készpénzmentesítést segíti elő azáltal, hogy az eddig készpénzt használóknak olcsó számlacsomagot biztosít.

Legfeljebb 17 ezer forintos éves költség azonban európai összevetésben sem igazán alacsony a szociálisan rászorulók számára. Idén május elején uniós irányelvtervezet született az alapszámlákról és a számlavezetéshez kapcsolódó díjakról, a bankok közötti egyszerűbb váltásról és a transzparensebb díjszabásról. Ebben a tervezetben az Európai Bizottság rendkívül alacsony díjszabású, vagy közel ingyenes alapszámla csomagok kidolgozását javasolja a bankoknak.
Ezután alig egy hónappal Bartha Lajos, az MNB pénzügyi infrastruktúrák igazgatója egy sajtótájékoztatón bejelentette, hogy az uniós tervezethez hasonlóan Magyarországon is cél a nagyon alacsony díjakkal, külön feltételek szabása (például minimális jövedelem) nélkül megnyitható számlakonstrukció kötelezővé tétele a bankoknál.
Korábban arról is szó volt, hogy az állami fizetéseket és a nyugdíjakat az elektronikus csatornák használatának terjedése érdekében kötelezően csak bankszámlára utalhatják a jövőben. Az NGM-nél attól tartanak, hogy azért nem lehet kötelezővé tenni mindenütt az állami kifizetések bankszámlára utalását, mert ez alkotmányos jogokat sérthet, de az alapszámlák kötelező biztosítása is ezt a szabályozást készíti elő. A teljes ingyenesség azért sem megoldható, mert a tranzakciókat más országokkal szemben itt illeték terheli. Az NGM ugyanakkor az uniós irányelvtől függetlenül dolgozik az alapszámla-javaslaton.
2013.10.07 08:24 Durva üzeneteket küldött Rogán a bankoknak
2013.10.05 08:30 Magyarországon a készpénz úr - 13 év kell a fordulathoz
2013.10.03 08:50 A készpénzfelvétel ingyenes, a kártyás vásárlás illetékmentes lesz
2013.09.30 16:53 Ingyenes lehet jövőre a kártyás fizetés is
2013.09.26 16:42 Rogán: ragaszkodunk az ingyenes készpénzfelvételhez
2013.09.26 05:12 Sokkal drágább lesz a családoknak az ingyenes készpénzfelvétel
2013.09.25 12:21 Az átlagfizetésig lenne ingyenes a készpénzfelvétel
Forrás : www.portfolio.hu
http://www.portfolio.hu/vallalatok/megtudtuk_olcso_szamlat_kenyszerithet_a_bankokra_a_kormany.190182.html?utm_source=hirstart&utm_medium=portfolio_linkek&utm_campaign=hiraggregator
Való igaz, hogy a rendszerváltás óta nem dolgoztak annyian, mint most, de a foglalkoztatottak között rengeteg a közmunkás és az állami alkalmazott. A versenyszektorban közel sem ilyen vidám a helyzet. A kormány kezére játszik a kivándorlási hullám is.
Történelmi csúcson a foglalkoztatás - büszkélkedett a Nemzetgazdasági Minisztérium a statisztikai hivatal által közzétett legfrissebb adatok alapján. És valóban, a rendszerváltás óta soha nem volt ennyi - 3 millió 981 ezer - embernek munkája. Érdemes azonban kicsit mélyebbre ásni, hiszen jóval túl vagyunk a kormányzati ciklus delén, jövőre parlamenti választások lesznek, és erre a területre vonatkozik a Fidesz-kormány egyik szimbolikus vállalása.
Egymillió tíz év alatt, háromszázezer három év alatt
Tíz év alatt egymillió új munkahely - ez volt a 2010-es megméretésre ráfordult Fidesz egyik nagy, a kormányprogramba is átemelt ígérete. Nem sokkal később, 2011 elején beláthatóbb időtávra is vállalásokat tett a kabinet. Azt mondták, négy év alatt 300 ezer munkahelyet teremtenek (néha pedig azt, hogy ezt 2014 végéig valósítják meg). De az is elhangzott, hogy 2015-ig 400 ezer új munkahelyet teremtenek. A miniszterelnök európai és hazai fórumokon többször a munkaalapú gazdaság és társadalom kiépítése mellett érvelt.
Ám ha értékelni szeretnénk, mennyiben sikerült beváltani az ígéretet, nyomban az elején beleütközünk abba a problémába, hogy a kormányoldal vállalása nem teljesen egyértelmű. A legkorábbi nyilatkozatok (például Szatmáry Kristóf belgazdasági államtitkáré 2011 márciusában, vagy Matolcsy György akkori nemzetgazdasági miniszteré 2011 májusában) arról szóltak, hogy négy év alatt 300 ezer munkahelyet teremtenek a versenyszférában. Ám amikor az ország újra a recesszió felé sodródott, és a munkahelyek megszűnéséről érkeztek hírek (2012 elején a Nokia komáromi gyárának bezárásáról vagy a Malév csődjéről, a nagymértékű minimálbér-emelés miatti leépítésekről), a kormány gőzerővel a közmunkaprogramok felfuttatásán kezdett dolgozni. Az időszak elején emlegetett kitétel ekkor már elmaradt, és úgy tűnhetett, hogy a ciklus végéig a kormány nem a piaci szférában, hanem összesen akar 300 ezerrel több munkást látni.
A most megjelent adatok alapján eddig 200 ezerrel több állás lett. A szám azonban csalóka, mert a 3 millió 981 ezres foglalkoztatotti létszám az idei nyár három hónapjának átlaga, míg a kormányzati ciklus kezdő időpontja a 2010 április-június közötti három hónap volt (a KSH három hónap átlagát veszi, amikor a munkaerő-piaci helyzetről jelent). Márpedig a nyári idénymunkák beindulása önmagában is megdobja a munkások számát. Módszertanilag akkor járunk el helyesen, ha azonos időszakokat hasonlítunk össze: a 2010 április-júniusi adattal a 2013 április-júniusi számot vetjük össze. A két időpont között a nemzetgazdaságban 152 ezerrel nőtt a munkahelyek száma. Ez azonban elfedi, miként alakult a dolgozók száma a versenyszférában.
A foglalkoztatottak négy csoportba sorolhatók, a piacgazdaságban mindig a versenyszféra ad munkát a legtöbb embernek, de az állami-költségvetési alkalmazottak is népes tábort alkotnak. A Fidesz-kormány alatt azonban a közmunkások is egyre többen lettek. Foglalkoztatottnak minősülnek azok a külföldön munkát vállalók is, akik legfeljebb egy évvel ezelőtt mentek el itthonról, de nem vitték magukkal az egész családjukat és időnként hazajárnak. A külföldön szerencsét próbálók kivándorlási hullámáról szólnak jó ideje a hírek, ez pedig a foglalkoztatottsági statisztikákban is a kormány kezére játszik.
A jegybank minapi tanulmányában (39-40. oldal) szétbontotta a nemzetgazdasági foglalkoztatottak számának változását a négy csoport között.
Ebből több érdekesség is kiderül. Az egyik, hogy hiába volt néhány kísérlet az állami szektor csökkentésére (a költségvetési kényszer miatt minden évben veszítettek pénzt a minisztériumok, idén pedig sok helyen el kellett küldeni nyugdíjas korú állami alkalmazottat), három év alatt 27,5 ezerrel nőtt az állami szféra létszáma. Közmunkásból 30 ezerrel lett több, mint három éve, vagyis az országban létesült pluszmunkahelyek közül minden ötödik a felfuttatott közmunkaprogramoknak köszönhető. 2013 második negyedévében kis híján 150 ezer közfoglalkoztatottat mért a statisztikai hivatal.
A közmunkások több ok miatt lettek többen. Kilencről három hónapra csökkent a munkanélkülieknek járó juttatás, ezt követően pedig a munkaképeseknek közmunkában kell részt venniük, máskülönben nem kapnak pénzt az államtól. A rokkantnyugdíjasok felülvizsgálatával munkaképesnek minősített embereknek is a közfoglalkoztatás kínálkozik, mert a legtöbben nem tudnak elhelyezkedni a versenyszektorban. A szociális segélyezésen is szigorított a kormány, ami szintén a közmunka világába tereli az érintettek egy részét.
A közmunkaprogram tehát a korábbi munkanélküliek és az inaktívak (munkát nem kereső, de munkaképes személyek) táborából táplálkozik. Részben ezért is lettek kicsit kevesebben a statisztikákban munkanélküliként szereplők, és ennek is köszönhető, hogy a munkanélküliségi ráta - négy év után - egy számjegyűre szelídült.
A foglalkoztatásnövekedés második legjelentősebb tényezője a kivándorlás. A külföldön dolgozók 42 ezerrel lettek többen. Azt a kormány is elismeri, hogy részben a külföldön munkát vállalóknak köszönhető a munkahelyek számának növekedése.
Három év alatt a versenyszektorban 53 ezerrel több munkahely lett. Bár a munkahelyek számának bővülésében - a négy tényező közül - ez játszotta a legnagyobb szerepet, de még így is csupán minden harmadik új állás jött létre a magánszektorban. Innen nézve tehát a kép korántsem olyan rózsás. Még jobban árnyalja a képet, hogy idén az első negyedévről a második negyedévre a magáncégek több embert küldtek el, mint ahányat felvettek, és, amint arra a jegybank is rámutatott, a válság előtti szintet még mindig nem érte el a versenyszférában dolgozók száma.
A közmunkások még többen lesznek
Az azonban elvitathatatlan, hogy a munkapiaci aktivitásban egyértelmű előrelépés látható. Az EU-ban csak pár országnak sikerült emelnie azoknak az arányát, akik munkaképes korúak, és dolgoznak is. A kelet-európai, hasonló helyzetben levő államok közül háromnak sikerült javítania, és ezek egyike Magyarország. Az is igaz ugyanakkor, hogy volt honnan feltornászni a foglalkoztatási rátát, amely még így is az egyik legkisebb a 28 tagú EU-ban.
A közeljövőben a gazdaság lassú élénkülése nem azt hozza magával, mint amit várnánk. A jegybank tanulmánya azt sugallja, hogy a versenyszektorban kevésbé nőhet a foglalkoztatottság. Az elmúlt időszakban a vállalatok elsősorban nem leépítésekkel reagáltak a nehezebbé váló működési környezetre (recesszió, a nagymértékű minimálbér-emelés miatt megugró munkaerőköltségek, néhány szektorban a különadók), hanem a munkaórákat csökkentették: nyolcórásból négy- vagy hatórás állásokba tették át az alkalmazottaik egy részét, eltöröltek túlórákat, négynapos munkahetet vezettek be. A gazdasági növekedés újraindulása ezért az első időben a ledolgozott órák emelkedéséhez vezet, és csak ezt követően, erőteljesebb gazdasági növekedés esetén vesznek fel új embereket a magánszektorbeli cégek.
A foglalkoztatottak száma azonban az országban tovább nőhet, elsősorban a még nagyobb lendülettel pörgetett közmunkaprogramoknak köszönhetően. A kormány nemrég bejelentette, hogy novemberben téli közmunkaprogramot indít (eddig télen a közfoglalkoztatás lényegében leállt), ami 200 ezer embert érinthet.
http://www.origo.hu/gazdasag/gazdasag-plusz/20130927-alig-nott-a-versenyszferaban-dolgozok-szama-a-kulfoldre-vandorlok-es-a-kozmunkasok-a-kormany-kezere.html?sec-3
Egyszer hopp, máskor kopp. A legerősebb vállalat is pillanatok alatt válhat sereghajtóvá, a legnagyobb innovátor termékeiből is könnyen lesz ócskaság. Az elemzők most épp a BlackBerryről szedik le a keresztvizet, pedig a gyártó telefonjainak néhány éve még nem volt vetélytársuk. Összeszedtünk még 10 céget, melyek valaha szimbólumnak számítottak, mostanra viszont durván lemaradtak, vagy akár be is dobták a törülközőt.
Kanadai ingatlancég vásárolhatja fel a BlackBerryt. A valaha jobb napokat látott telefongyár vevőjének kiléte még nem, de eladása már egészen biztos. Míg néhány évvel ezelőtt a BlackBerry érdemi vetélytárs nélkül uralta az okostelefon-piacot, mostanában már csak a cég gondjairól lehet hallani. Nemrég például 4500 dolgozójuk elbocsátását jelentették be.
A BlackBerry sorsa azonban nem egyedülálló, a 20. és 21. században számtalan mamutmárka bukott óriásit. Összeszedtünk néhány céget, amelyek valaha megkerülhetetlenek voltak, ma viszont már csak kullognak az új innovátorok mögött, vagy nem is emlékszünk rájuk.
Bethlehem Steel
A Bethlehem Steel az Amerikai Egyesült Államok második legnagyobb acélgyártója és legnagyobb hajóépítője volt. A cég elődjét még 1857-ben alapították, kezdetben vasúti síneket gyártottak, valamint felszerelést a haditengerészet számára. A két világháború alatt az amerikai hadiipar kulcsfontosságú ellátójává váltak, a világégések között pedig olyan komoly vállalkozásokba fogtak, mint a San Franciscó-i Golden Gate híd építése.

A Bethlehem Steel gyára 1915-ben
Forrás: AFPA 60-as évekig a Bethlehem Steel az USA nehézipari hegemóniájának egyik legfontosabb szimbóluma volt, később azonban egyre kevésbé tudott versenyezni a háború után talpra álló országok modernizált acéliparával. 1982-ben már másfél milliárd dolláros veszteséget termelt a vállalat, ezért megkezdték telephelyeinek a bezárását. 1991-ben kiszálltak a szénbányászatból, ’93-tól nem gyártottak több vasúti kocsit, ’95-ben pedig bezárták a bethlehemi központi telepüket. A csőd 2001-ben jött, a cég megmaradt vagyonát kisebb vállalatok vásárolták fel.
Zündapp
A motorkerékpárjairól ismert német vállalat 1917-es alapításakor még csak detonátorokat gyártott az első világháborúban harcoló német hadseregnek. A háború után értelemszerűen megcsappant az igény a fegyverekre, ezért a Zündapp elkezdett motorbicikliket készíteni. A harmincas években még olcsó autót is fejlesztettek Ferdinand Porschéval, ebből végül három prototípus készült, de a háború alatt mindegyik elveszett.

A Zündapp egyik kisautója
Forrás: AFP/Claus FelixA harmincas években fejlesztették ki azt az oldalkocsis motort is, amelyet később a második világháborúban használt a Wehrmacht, ez tette világszerte ismertté a céget. A háború után a Zündapp átállt a robogók és a miniautók gyártására, de ezek nem mentek annyira jól, hogy fenntartsák az óriásira duzzadt céget. 1984-ben jött a csőd, nem sokkal később a Zündapp minden gépét és a cég szellemitulajdon-jogait felvásárolta a kínai Xunda Motor.
Daewoo-konglomerátum
Magyarországon a Daewoo-t leginkább csak autómárkaként ismerjük, valaha azonban jóval több volt ennél. A sajátos dél-koreai iparszerkezet a második világháborút követően a hatalmas ipari konglomerátumokra alapult, amelyek egyszerre voltak jelen több iparágban. Ezek közül a Hyundai után a Daewoo volt a legnagyobb, megelőzve például az LG-t vagy a Samsungot.

A Daewoo Motors munkásai már a General Motors szekerét tolják
Forrás: AFPFénykorában a Daewoo-nak voltak érdekeltségei az autógyártásban, a nehéziparban, a hajóépítésben és a textiliparban is, de pénzügyi tanácsadócég felett is rendelkezett a konglomerátum rettegett vezetősége. A Daewoo vesztét végül az 1998-as ázsiai pénzügyi válság okozta, a jelek szerint nem voltak elég likvidek ahhoz, hogy átvészeljék a krízist. A konglomerátum több ágától kénytelen volt megválni (az autógyárakat például a General Motors vette meg), telephelyeik többségét pedig bezárták. Kim Vu-jung tulajdonost évekig körözte az Interpol a felszámolással kapcsolatos visszásságok miatt.
Nokia
A finn techóriás sem maradhat ki a sorból, a cég ezredforduló körül kiadott 3210-es és 3310-es modelljei Magyarországon is népmobilokká váltak. A Nokiát eredetileg cellulózfeldolgozásra alapították 1865-ben, igazán híressé azonban a telekommunikációs részlege tette a céget. A nyolcvanas évek végén még Gorbacsovot is lekapták, ahogy egyik telefonjukat használja.

A Nokia dolgozói demonstrálnak Bochumban egy leépítés után 2008-ban
Forrás: AFP/Volker HartmannA Nokia azonban az okostelefon-őrületre nem reagált elég gyorsan, így megelőzték olyan gyártók, akik azelőtt csak a nyomában kullogtak. Amikor a finnek is elkezdtek végre okostelefonokat gyártani, akkor meg az operációs rendszerrel voltak gondok. Végül 2013 szeptemberében a Nokia készülékeire addig csak operációs rendszereket gyártó Microsoft 7,2 milliárd dollárért felvásárolta a Nokia mobilüzletágát. Azt még nem tudjuk, hogy ez a szerencsétlenkedés végét is jelenti-e.
United Fruit
A United Fruit sikertörténete egy 1871-es Costa Rica-i vasútépítéssel indult: a karibi ország elnöke 3200 km2 földet adott át a vasutat építő amerikai vállalkozónak, aki csak később jött rá, hogy ha az ott termesztett banánt eladja az Egyesült Államokban, hatalmasat szakíthat. A kezdeti nehézségeken túllépve, megfelelő menedzsmenttel a United Fruit a világ egyik legnagyobb gyümölcskereskedőjévé vált.
A cég befolyása a Karib-térségben akkora volt, hogy a gyümölcstermesztő államok elnöki székeibe szinte azt ültethettek, akit csak akartak. Innen származik a banánköztársaság szóösszetétel is. A United Fruit Guatemalában például postahálózatot is üzemeltetett, a harmincas évekre pedig Közép-Amerika legnagyobb munkáltatójává vált.

Banánnal feltöltött polcok egy hipermarketben
Forrás: MTI/Czeglédi ZsoltA hatvanas években azonban a cég anyagi helyzete megingott, egyre több közép-amerikai botrányukról szerzett tudomást a közvélemény. 1968-ban egy rivális cég tulajdonosa többségi részvénypakettet vásárolt, ezzel megszerezte az irányítást a United Fruits felett. A céget beolvasztotta a saját vállalatába, amelyet ma Chiquita néven ismerhetnek a gyümölcsvásárlók.
EMI Records
Az EMI a legnagyobb brit lemezkiadó-vállalat volt 2012-es megszűnéséig. A céget 1931-es alapítása után inkább technológiai újításai vitték előre, bár már ebben az évben megnyitották a később legendássá vált stúdiójukat a londoni Abbey Roadon. A második világháború alatt technikusaik radarokat gyártottak a brit hadseregnek, majd a háborút követően elkezdődött az EMI több évtizedes diadalmenete a Shadowsszal, a Beatlesszel, a Beach Boysszal, a Black Sabbath-tal, David Bowie-val, a Depeche Mode-dal, a Blurrel vagy a Coldplay-jel.

A Beatles legendás lemezborítója az Abbey Road című albumhoz
Forrás: AFP/Roland MaguniaA kiadó azonban az előző évtized közepére szorult helyzetbe került, a részesedése 16-ról 9 százalékra csökkent a brit piacon, 2006-ban pedig 260 millió fontos veszteséget jelentettek, majd egyre több előadó hagyta ott őket. Az új menedzsment költségcsökkentést és elbocsátásokat jelentett be, de ezek csak tüneti kezelésnek bizonyultak, 2010-ben újra el kellett adni a kiadót. A Citigroup sem tudta azonban feltámasztani a céget. 2012-ben eladták az EMI alvállalatait a másik három mamutkiadónak, a Sonynak, az Universalnak és a Warnernek.
Moto Guzzi
Carlo Guzzi egy világháborús pilótatársával alapította meg Olaszország egyik legfontosabb motorgyárát 1921-ben. A Moto Guzzi ma a legrégebbi folyamatosan működő motorkerékpár-gyártó egész Európában. Az ötvenes években már a motorversenyzés három legnagyobb márkája között volt, a menedzsment azonban - úgy tűnik - nem tudott a saját utánpótlásáról megfelelően gondoskodni: ahogy a nagy generáció mérnökei, versenyzői és üzletemberei visszavonultak, úgy romlott a cég teljesítménye is. 1967-ben, Carlo Guzzi halála után három évvel egy olasz állami vállalat vette át a bajba jutott márkát.

1988-ban még a Moto Guzzi motorjait használták a havannai motoros rendőrök
Forrás: AFPEzt a céget (benne a Guzzival) azonban nem sokkal később egy argentin üzletember szerezte meg. A kezdeti időszak sikereit nem tudták felülmúlni, bár a Moto Guzzi stabil teljesítménnyel biztos helyet szerzett magának a prémiummárkák körében. Aztán 2000-ben 65 millió dollárért az Aprilia megvette a Moto Guzzit, és felújította a cég mandellói gyárát, ám az Aprilia maga is pénzügyi gondokkal küzdött. Emiatt 2004-ben az egész cégcsoportot felvásárolta a kontinens legnagyobb motorgyártója, a Piaggio. A Moto Guzzi továbbra is létezik önálló márkaként, a mandellói gyárban azonban már nincs gyártás, csak a cég központja és egy múzeum működik ott.
United Artists
Charlie Chaplin 1919-ben alapított társaival egy műterem nélküli filmstúdiót, hogy saját filmjeiket forgalmazhassák. Az alapítók ismertségének csúcsán, a 20-as és 30-as években értelemszerűen nagyon jól is ment a vállalkozás, az Aranyláz, a Modern idők vagy a Nagyvárosi fények a mai napig ismert és kedvelt alkotások. A negyvenes évekre azonban kifulladt a cég, a csőd szélén álló stúdiót csak új tulajdonosai mentették meg.

Sean Connery James Bondként
Forrás: MGM/UAEzzel kezdődött a második diadalmenet, a United Artists forgalmazta például a James Bond-filmeket is. A hetvenes évek végére azonban ennek is vége lett, az 1980-as, majd 4 órás Heaven’s Gate-tel például elképesztően nagyot bukott a stúdió, és egy évvel később beolvadt az MGM-be.
Yahoo!
A Nokiához hasonlóan a Yahoo!-t is korai temetni, az viszont tény, hogy a kilencvenes évek közepén létrehozott vállalat mostanában inkább csak a Google hátát nézi. Ahhoz képest, hogy sokáig a világ első számú keresője és levelezőrendszere is a Yahoo!-é volt, ez igencsak lehangoló teljesítmény.
Malév
A Malévról már sokszor írtunk az Origón. Az 1946-ban alakult Magyar-Szovjet Polgári Légiforgalmi Rt. utódjaként a magyar légi személyszállítás egyetlen cégévé váló társaságnak sokáig már csak adminisztratív okok miatt sem lehettek kihívói. A Malév több generáció tudatában forrott össze a repüléssel, 2012-ben ezért is érte sokként magyarok millióit, hogy többé nem repülnek a magyar légitársaság gépei.

Malév-gép Ferihegyen - ilyet már nem látunk
Forrás: AFP/Kisbenedek Attilahttp://www.origo.hu/gazdasag/gazdasag-plusz/20130927-10-ceg-mely-valaha-uralta-sajat-piacat.html?sec-4
Legtöbbször feltételekhez kötik, de létezik !
Nyáron, amikor megszavazták a pénzügyi tranzakciós illeték felemelését, sokan azzal riogatták a közvéleményt: befellegzett a nullaforintos számláknak. A jóslat nem jött be, számos bank kínál nullás számlavezetési díjat.
Máshol kifizetjük
Mindenekelőtt egy megállapítás: ingyenszámlák természetesen nincsenek. Amióta bankok léteznek, a pénzintézet betétet fogad be és hitelez, ezért jutalékot, költséget számít fel. Ebből él. A kérdés leginkább az, hogyan teszi ezt.
A végső cél persze a bank szempontjából a profit, amit kis honunkban mostanában alaposan megnyirbált, megnyirbál az állam. Az sem kétséges, hogy a különadókat, a tranzakciós díjakat végső soron ki fizeti meg. A nullaforintos számla ilyen értelemben eszköz csupán, amivel a bankok próbálják vonzóbbá tenni magukat. Merthogy a nullás számlavezetést kínáló bankok bőven megkeresik a magukét a pénzmozgásokon, az információnyújtáson és egyéb címeken. Mire a nullás díjfeltételek teljesülnek már pár ezer forintot ki is húztak a zsebünkből.
1. OTP BANK
Az OTP, a legnagyobb magyar lakossági bank kínálatában, egyetlen nulla számlavezetéses számlát találtunk, Alap néven. Ez azonban csak akkor valósul meg, ha az alábbiak közül legalább 1 feltétel teljesül:
- A vizsgálatot megelőző 2 hónapban legalább egyszer érkezett jövedelem/nyugdíj a számlára;
- Legalább havi átlag 150 000 forint a látra szóló egyenleg;
- A számlacsomaghoz értékpapírszámla kapcsolódik;
- A számlacsomaghoz kapcsolódó lekötött betét(ek) napi záró egyenlege legalább egyszer elérte az 1 000 000 forintot;
- A számlatulajdonosok valamelyike rendelkezik az OTP-nél olyan hitellel, amelynek törlesztési számlájaként az Alap számlacsomag van megjelölve.
Amennyiben nem teljesülnek a feltételek, a számlavezetési díj 409 forint.
A számla havi összes becsült költsége: 2566 forint.
2. K&H BANK
A K&H Bank két nulla forint számlavezetéses számlát kínál. A K&H Minimum bankszámla esetében két feltételt kell teljesítenie a tulajdonosnak.
- Havonta legalább 150 000 forint jóváírást a számlán;
- A K&H Banknál elhelyezett megtakarítása, befektetése összege eléri a 750 000 forintot.
A számla havi összes becsült költsége: 2146 forint.
Újnak számítanak a K&H okos számlacsomagok, ezek nem csupán lakossági bankszámlát és az ahhoz kapcsolódó szükséges szolgáltatásokat tartalmazzák, hanem a legtöbb olyan banki szolgáltatást is, amelyekre a pénzügyek során szükség lehet. A K&H okos számlacsomagok által nyújtott számos szolgáltatásért külön nem kell fizetni, azokat a választott számlacsomag havi díja tartalmazza. A K&H okos számlacsomagokat 2013. december 31-ig akciós havi díjjal lehet igénybe venni, ebben az időszakban a bank visszatéríti a teljes havi díjat, ha a számlacsomaghoz tartozó jövedelem és megtakarítási feltételek is teljesülnek. Ez csupán egy rövid időre szóló akció.
3. ERSTE BANK
Az Erste banknál létezik a SzuperNulla bankszámla. A kedvezményes számlavezetési díj feltételei:
- Havonta legalább 150 000 forint jövedelem érkezzen a számlára (legfeljebb 2 részletben)
- A számla havi összes becsült költsége: 1711 forint.
Nulla számlavezetési díjas az Erste Szimpla bankszámlája is. A kedvezményes számlavezetési díjat csak akkor lehet igénybe venni, ha havonta legalább 6 csoportos beszedési megbízás vagy NetBankról indított forintátutalási megbízás teljesül a számláról (bármilyen összetételben).
A számla havi összes becsült költsége: 2098 forint.
4. RAIFFEISEN BANK
A Raiffeisen Bank kínálatából figyelemreméltó a Prémium Gold számlacsomag. Itt a készpénzfelvételen kívül minden ingyenes.
- Havi minimum 280.000 Ft egyösszegű jóváírás a bankszámlára, vagy
- A Raiffeisen Banknál meglévő megtakarítás összege legalább 8 millió Ft, vagy
- Raiffeisen Banknál felvett hitelek (lakáshitel, szabad felhasználású hitel, személyi kölcsön) összértéke minimum 18 millió forint (a folyósítás napján érvényes árfolyamon). Továbbá a fennálló tartozás forintértéke összesen minimum 5 millió forint és egyik hitelen sem volt 30 napnál hosszabb törlesztési késedelem az elmúlt 12 hónapban.
Ha a feltételek közül egyik sem teljesül, a számlavezetési díj összege 10 031 Ft/hó.
A számla havi összes becsült költsége: 932 forint.
Ugyancsak nulla számlavezetési díjas az Aktivitás számlacsomag. Itt a számlavezetési díj elengedésének a feltételei:
- A bankszámlán havonta összesen legalább 4 tranzakció teljesüljön minimum 50 000 forint összértékben,
- Aktivált bankkártyával vagy OKOSkártyával rendelkezik a tulajdonos. Ha ezen feltétel nem teljesül, a havi számlavezetési díj 956 forint.
A számla havi összes becsült költsége: 1097 forint.
Nullaforintos számlavezetési díjas a Díjnullázó számlacsomag is. A kedvezményes számlavezetési díjat csak akkor lehet igénybe venni, ha
havonta legalább 120 000 forint érkezik utalással a számlára (nem muszáj, hogy jövedelem legyen) legfeljebb két tételben.
A számla havi összes becsült költsége: 1531 forint.
Létezik a Raiffeisen Banknál egy úgynevezett Bázis Számlacsomag is, amelynek nulla forint a számlavezetési díja. A számla havi összes becsült költsége: 2164 forint.
Az előzőekben felsorolt számlacsomagokat a bankok kínálatát, internetes oldalait böngészve találtuk. Ilyen értelemben tehát csupán iránymutatásként használhatók. Feltételezzük, hogy aki számlát kíván nyitni, azt amúgy is csak gondos mérlegelés után, s többnyire személyesen a bankokat felkeresve teszi.
Forrás : www.fn.hir24.hu
http://fn.hir24.hu/penzugy/2013/10/04/nullas-diju-bankszamlavezetes-pedig-van-ime-a-kinalat/#a3
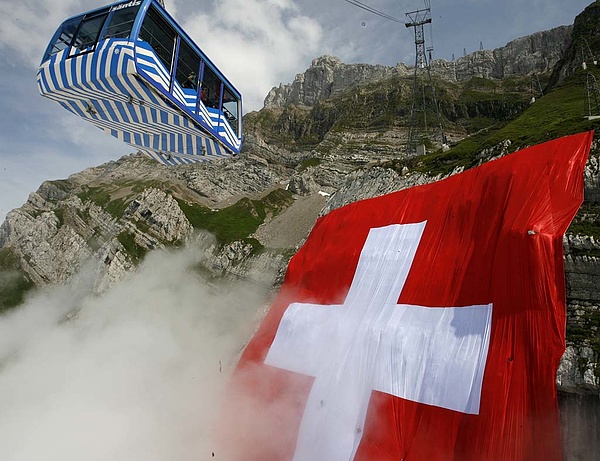
A svájci tőkepiaci felügyelet, a FINMA jelenleg vizsgálatot folytat számos svájci pénzintézetnél a devizapiaci árfolyamok lehetséges manipulálásával kapcsolatban - írt a Financial Times a felügyelet bejelentését idézve. A FINMA közlése szerint szorosan együttműködik az ügyben más országok hatóságaival is, mivel világszerte potenciálisan több bank is érintett lehet. A FINMA egyelőre nem árul el további részleteket a vizsgálattal kapcsoltban, mint ahogy a lehetségesen érintett bankok nevét sem közli.
Az ország két legnagyobb pénzintézete, a UBS és a Credit Suisse a brit pénzügyi lap megkeresésére nem volt hajlandó kommentálni a bejelentést.
A FINMA bejelentése a vizsgálatról négy hónappal azután érkezett, hogy az Egyesült Királyságban hasonló előzetes vizsgálatok kezdődtek a devizapiaci tranzakciókkal kapcsolatban. A brit felügyelethez (FCA) ugyanis több olyan ügyfélpanasz érkezett, amely alapján feltételezni lehet, hogy több bank is "front running"-ot hajtott végre, azaz az ügyfélmegbízások ismeretében előzetesen saját számlára kereskedett az ügyfelek megbízásának végrehajtása előtt, s kísérletet tettek a nagyobb jelentőségű árfolyamadatok manipulálására.
Az FT szerint a brit hatóság számos, Londonban nagy devizapiaci forgalmat lebonyolító banktól kértek be adatokat kereskedési tevékenységükkel kapcsolatban. Az FCA elsősorban a devizapiaci kereskedési adatok rögzítésére és közvetítésére szolgáló WM/Reuters napon belüli adataira fókuszált.
Forrás : www.napi.hu
http://www.napi.hu/nemzetkozi_vallalatok/erik_a_botrany_svajcbol_manipulaltak_a_devizaarfolyamokat.566322.html
Újra csúcson a forint és az elemzők a következő hónapokra is erősödést jósolnak. Érdemes lehet tehát egy hosszú távú deviza megtakarításon elgondolkodni. A Prémium Euró Magyar Államkötvény 2,25 százalékos kamatot fizet, de a bankok is kínálnak jól fizető megoldásokat.
Az optimális befektetés kiválasztásánál fontos szempont, hogy forintban vagy devizában (ez utóbbi Magyarországon leginkább az eurót, esetleg a svájci frankot, vagy az amerikai dollárt jelenti) tartsuk pénzünket. Az elmúlt évek tapasztalatai azt mutatják, hogy sokan választanak rossz befektetési stratégiát és gyenge forint mellett, szinte pánikszerűen váltják megtakarításaikat devizára.
Hónapokkal később így sokan csalódnak, hiszen nemhogy megfelelő hozamot nem kapnak, de még csökken is a megtakarításuk. De stabil vagy erős forint esetén már érdemes lehet elgondolkodni egy deviza alapú befektetésen. Főleg most, hogy a forint kamatok meredek zuhanásba kezdtek.

Mitől függ a deviza befektetésünk értéke ?
Alacsonyabb kamatok mellett akkor éri meg euróban befektetni, ha arra számítunk, hogy az árfolyam nekünk kedvező irányba mozdul el a lekötés ideje alatt. Ez az árfolyam különbözetnek kell fedeznie a kamatkülönbözetet és az átváltás költségét, hiszen az euró vételi és eladási árfolyam között több százalékpont eltérés is lehet.
Milyen deviza befektetések vannak ?
A bankbetétektől kezdve a kockázatosabb devizaopciókig több mindennel is kereskedhetünk, ha előnyt akarunk kovácsolni a forint gyengüléséből. Jelen cikkünkben inkább a kevésbé kockázatos befektetésekkel foglalkozunk, így a bankbetéteket és az euró állampapírokat vesézzük ki.
Az euró betétek gyakorlatilag semmiben nem különböznek a forintbetétektől a devizanemet eltekintve. A lejárat végén a meghatározott kamatokkal együtt juthatunk a pénzünkhöz. Ha feltörjük a megtakarításunkat, akkor a kamatot elbukhatjuk, de a befektetett tőke biztonságban van. Az átlagos kamatok 0,5, - 2,52 százalék között alakulnak. Ha a bankok helyett az államnak adnánk kölcsön a pénzünket, akkor a Prémium Euró Magyar Államkötvény lehet a legjobb megoldás. Ez a 3 éves futamidejű kötvény az euró zóna inflációjához van kötve. Emiatt változó kamatozású állampapírnak nevezzük.
A jelenlegi kamat erre 2,25 százalék. Ami nem is nevezhető rossznak, főleg a forinthozamok erős csökkenésével. A papír forgalmazói a Magyar Államkincstár, ahol akár 20 perc alatt is számlát nyithatunk, de a Concorde Értékpapír Zrt., az Erste Befektetési Zrt., az ING Bank N.V., valamint a Citibank, az FHB Bank Zrt, az MKB Bank Zrt; az OTP Bank Nyrt., a Raiffeisen Bank Zrt; a Sopron Bank Burgenland Zrt. és a TakarékBank Zrt. kijelölt fiókjaiban is vásárolhatunk.
- Nem lesz egyszeri forintosítás a devizahiteleknél
- 295-nél az euró
- Megvan a devizahitelesek tökéletes mentőcsomagja
- Várj a tankolással szerdáig
- Itt a bankok válasza: "Nem mi felelünk a forint gyengüléséért"
- Indul a devizahiteles háború?
- A devizahitelek kijavítására szólították fel a bankokat
- Esik a forint, a 303-as szint közelében jár az árfolyam
Forrás : www.penzcentrum.hu
http://www.penzcentrum.hu/ongondoskodas/eros_a_forint_ide_tedd_most_a_penzed.1037849.html?utm_source=hirstart&utm_medium=portfolio_linkek&utm_campaign=hiraggregator
Bezár a New York-i Szabadság-szobor. Akár hónapokig is elhúzódhat az amerikai fizetésképtelenség.
A világ lélegzet-visszafojtva figyel - ez volt kedd délután a CNN hírportáljának első címe. Leállt ugyanis a kormányzati szervek és szövetségi hivatalok nagy része az Egyesült Államokban. A dolgozók negyedét, 800 ezer embert kényszerszabadságra küldtek, miután a kongresszus republikánus és demokrata képviselői nem tudtak megállapodni a költségvetésről.
Bezárnak a múzeumok, nemzeti parkok, szünetel az útlevélkiadás, még a New York-i Szabadság-szobrot sem lehet látogatni - a hadsereg, a rendőrség, a tűzoltóság, a hírszerzés és a NASA azonban továbbra is kap pénzt, tehát működik. Volt már ilyen az Egyesült Államok történetében, Clinton elnöksége alatt, 1995 és 1996 fordulóján. Akkor 21 napig tartott.
A mostani megegyezés napokig, de akár hónapokig is eltarthat. Elemzők szerint ráadásul ez csak bemelegítés a következő nagy republikánus-demokrata csatára. Október közepéig ugyanis meg kellene állapodniuk arról, hogy a szövetségi kormányzat újabb hiteleket vehessen fel az elszaladt kiadások finanszírozására. Ebben az ügyben is mereven eltérőek az álláspontok.
Forrás : www.hír24.hu
http://www.hir24.hu/kulfold/2013/10/01/bezar-a-new-york-i-szabadsag-szobor/#a3
Horvát lapértesülések szerint az Interpol kiadta a körözést a Mol-vezér ellen, hatályba lépett az európai elfogatóparancs is.

Kedd délután hatályba lépett az Interpol körözése, valamint az európai elfogatóparancs Hernádi Zsolt, a Mol elnök-vezérigazgatója ellen – írta a Jutarnji List alapján a hvg.hu.
A horvát lap szerint értesülését a rendőrség megerősítette.
Később több horvát portálon is megjelent a hír, amely szerint Hernádi Zsolt az Interpol vörös körözési listájára került fel. Ez a legmagasabb riasztás, amely arra szólítja fel a szervezet tagjait, hogy helyezzék előzetes letartóztatásba a keresett személyt, azért, hogy később kiadják annak az államnak, amely a körözést kiadta.
Az Interpol gyakorlatilag nem tud kiadni nemzetközi letartóztatási parancsot a szó legszorosabb értelmében, ehhez nincs jogköre, ám a vörös riasztás hasonló erővel bír, az Interpol minden tagállamában kötelező őrizetbe venni Hernádit, ha megtalálják.
A Jutarnji List szerint az Interpol körözése alapján Magyarországnak nem kötelessége kiadni a Mol-vezért, az európai elfogatóparancs szerint viszont már igen.
Az Interpol nem kívánta kommentálni az MTI megkeresésére a hírt. A lyoni székhelyű nemzetközi rendőrségi szervezet honlapján kedden kora este Hernádi nem szerepelt a vörös körözési listán. Az Interpol illetékese ennek kapcsán annyit mondott az MTI párizsi tudósítójának, hogy ennek három oka lehet. Az egyik, hogy a horvát kérelem még nem érkezett meg Lyonba, egy másik ok lehet, hogy a kérelem még elbírálás alatt áll, a harmadik pedig az, hogy az elfogatóparancs csak a tagországok rendőrségei számára hozzáférhető.
Hernádi Zsolt vizsgálati őrizetbe vételét néhány napja ugyanaz a bíróság rendelte el, amely tavaly novemberben - nem jogerősen - 10 év börtönre ítélte Ivo Sanader volt kormányfőt. A horvátok szerint a Mol elnök-vezérigazgatója kenőpénzt fizetett a politikusnak azért, hogy a Mol irányító befolyást szerezhessen az INA olajvállalatban. Magyar részről a vádat mindig visszautasították, de az elfogatóparancs hírére a minap majdnem 2 százalékot esett a Mol-részvény árfolyama.
Buza János ügyvéd a Hír24-nek elmondta, hogy az európai elfogatóparancs alapján kötelező a magyar rendőrségnek a letartóztatást végrehajtania. Ezek után a Fővárosi Törvényszék bírója dönt a kiadatási kérelemről, annak tekintetében, hogy megalapozott-e az elfogatóparancs. Amennyiben az ebben foglalt tényállás megegyezik a magyar ügyészség által korábban már elutasított kérelemmel, úgy Hernádi Zsoltot nem fogják kiadni Horvátországnak, ha különbözik, akkor kötelező a kiadatás – mondta az ügyvéd.
Forrás : www.hir24.hu
http://www.hir24.hu/belfold/2013/10/01/kiadtak-a-nemzetkozi-korozest-a-mol-vezer-ellen/#a3
A Visa Europe marad Magyarországon és folytatja fejlesztéseit az elektronikus fizetési rendszerek területén - közölte a cég.
A Visa Europe tavaly decemberben jelentette be, hogy kivonul Magyarországról, ha bankközi jutalékkal kapcsolatban nem lesz Magyarországon szabályozás, ennek hiánya ugyanis rossz helyzetbe hozta céget, míg versenytársa, a MasterCard profitált belőle.
Döntött a parlament...
Az Országgyűlés hétfőn fogadta el a hazai bankközi jutalék mértékének szabályozását is tartalmazó törvénymódosítást, e szerint a bankkártyával fizető, valamint az azt elfogadó fél pénzügyi szolgáltatói - egymás között - nem számolhatnak fel betéti kártya esetén 0,2 százaléknál magasabb díjat és jutalékot (interchange díjat). Ugyanez a díj és jutalék - együttesen - legfeljebb 0,3 százalék lehet a hitelkártyáknál. Mindkét korlát feltétele az, hogy mindkét szolgáltatónak Magyarországon legyen a székhelye, illetve fióktelepe.
Magyarországon a módosítás hatálybalépését megelőzően a MasterCard 0,7 százalékot, plusz 12 forintot, míg a Visa 0,15 százalék, plusz 0,015 eurót számolt fel ezen a címen. A kártyát kibocsátó bankoknak pedig az volt az érdeke, hogy minél magasabb legyen ez az összeg, így egyre kevesebben adtak ki Visa kártyát.
Sok a készpénzezés...
Magyarország továbbra is készpénzközpontú a többi európai országhoz képest. A magyar lakosság jelentős része a bankkártyáját készpénzfelvételre használja. Az egy főre jutó POS terminálok száma Magyarországon az európai átlag felét sem éri el. Egy magyarországi lakosra jutó kártyás fizetési tranzakciók száma pedig csupán harmada az európai átlagnak.
A Visa Europe keresi az együttműködési lehetőségeket a hatóságokkal és a magyar kormánnyal a magyarországi elektronikus fizetési rendszer fejlesztése érdekében, mivel ez nagy részben támogatná a szürkegazdaság elleni harcot is.
Forrás : Privátbankár.hu
http://privatbankar.hu/penzugyek/valtozas-jon-a-bankkartya-piacon-igy-mar-marad-a-visa-is-261569
Tegnap Orbán Viktor azon meglepő kijelentés tette, hogy 2010-ben nem is volt (fülke)forradalom Magyarországon. Ma Orbán Gábor, az NGM államtitkára azt állította, hogy 2010 után nem unortodox gazdaságpolitika folyt, a növekvő kivándorlásnak viszont vannak pozitív hatásai. Úgy látja, van növekedési fordulat, az OTP és az MTA szakértője szerint nincs.

Már van növekedés, a fordulat bekövetkezett, és ez a tendencia az idén felgyorsul - mondta Orbán Gábor, a Nemzetgazdasági Minisztérium (NGM) adó- és pénzügypolitikai államtitkára a Privátbankár.hu Növekedés 2013 című konferenciáján. 2006-óta folyamatos költségvetési kiigazítás alatt állt a magyar gazdaság az idei évig, ráadásul mindezt kedvezőtlen külgazdasági környezetben, ehhez képest kerül le már idén a növekedési gát. A növekedési mellett lassú fordulat érzékelhető: az exportáló szektorokban a beruházási dinamika - régiós összehasonlításban - kiemelkedő, még akkor is, ha nemzetgazdasági szinten a beruházások dinamikája nem ilyen jelentős.

Az első lépés az államháztartás hiányának csökkentése volt, ez tavaly a GDP 1,9 százaléka volt és idén is három százalék alatt marad - ami a következő években is fenntartható. Az államadósság csökkentése a hozamszintek csökkentését eredményezte, ezzel megteremtődött a növekedés lehetősége. A kiigazítási kényszer megszűnt a magyar gazdaságban, ezt jelezte az unió túlzottdeficit-eljárásnak megszüntetése is - tette hozzá az államtitkár.
Nem unortodox, hanem nem sztenderd eszközök...
Nem unortodox gazdaságpolitika volt az, ami 2010 után folyt Magyarországon - másként írom le az elmúlt évek intézkedéseit - mondta Orbán Gábor. Erős kiadási kontroll jellemezte az intézkedéseket. A konfliktusok vállalása került előtérbe a nem létező pénzek elköltése helyett. Ugyanakkor bizonyos nem sztenderd eszközök is bevetésre kerültek - ezek az intézkedések vezettek a sikeres stabilizációhoz. Ezekkel az intézkedésekkel a költségvetési költségek kisebbek lettek és a kormány manőverező képessége megmarad, így nem destabilizálódott a kormány.
Az adóbevételek szerkezete átalakult, áttevődött a hangsúly a forgalmi, fogyasztási adókra a jövedelem típusú adókkal szemben. A cégek adóztatásában a fő csapásirány a kis- és középvállalati szektor felé fordult a foglalkoztatási fordulat érdekében. Az államtitkár ezen intézkedések között említette a lépcsőzetes társasági adó, vagy épp a kiva vagy a kata bevezetését. Az adópolitika vesztesei nagy erőfölénnyel rendelkező cégek, ágazatok lettek (pénzügyi és energiaszolgáltatók.)
A kivándorlás javította a foglalkoztatást...
A foglalkoztatási adatok változása jelentős mértékben a kivándorlásnak köszönhető - ismerte el az államtitkár. Ugyanakkor Orbán szerint az elmúlt évtizedekben folyamatosan probléma volt a munkaerő alacsony a mobilitása, most végre valami változik ezen a téren, annak ellenére, hogy a külföldön foglalkoztatottak aránya alacsonyabb, mint a környező országokban. Ráadásul a külföldön dolgozók jelentős jövedelmet utalhatnak haza, amely javítja a fizetési mérleget - tette hozzá.
Az idei 0,7 százalékos GDP növekedés tartható, jövőre két százalékos - konzervatív - növekedéssel számol a 2013-as büdzsé - mondta az államtitkár. Az alappálya reálbéremelkedéssel és a fogyasztás növekedéssel számol, amit segít a rezsicsökkentés és a pedagógus béremelés. A költségvetési alappálya nem számol devizaadósságok rendezésével, amely ha bekövetkezik, újabb fogyasztási lökést kaphat a gazdaság. Orbán szerint a családok nem megtakarítani fognak, hanem fogyasztani - ami akár a két százaléknál is gyorsabb gazdasági növekedést eredményezhet - mondta Orbán Gábor.
Hárommilliárd eurónyi beruházás marad el...
A magyar bankszektor konszolidálására 2011 óta a külföldi tulajdonosok hárommilliárd eurót költöttek el. Képzeljük el, mi lett volna, ha ezt a pénzt a magyar tulajdonosoknak kellett volna előteremteni - mondta Wolf László, az OTP vezérigazgató-helyettese. A magyar hitelezési helyzet nem áll helyre, az egyébként is gyengélkedő gazdaság helyzetét nehezíti, hogy a hitelezési hajlandóság 2009 óta csökken. A válság alatt mintegy 1600 milliárd forinttal csökkent a vállalatok hitelállománya, idén júniusban ez 6700 milliárd forint volt. Hasonló tendencia látható a lakossági ingatlanhitelezésben.
A magyar beruházási ráta leesett a GDP 16 százalékára, míg Kelet-Európában ez 20 százalék, ami azt jelenti, hogy mintegy 3 milliárd eurónyi beruházás marad el évente a magyar gazdaságban. Ez azt jelenti, hogy még nem igazán látszik a beruházási fordulat - vitatta Wolf Orbán optimizmusát. 2008 óta a magyar vállalati szektor jövedelemtermelő képessége megfeleződött, így hiányzik az önerő a beruházásokhoz. Ne tévesszen meg senkit a magas tőkebeáramlás - az a bankok veszteségeinek eltüntetését szolgálta, nem a vállalati szektor beruházásainak növekedését - mondta az OTP vezérhelyettese.
Nem jönnek új befektetők...
A bankok helyzete ugyan akadályozhatja a beruházások növekedést, ám nem érkeznek a magyar gazdaságba új befektetők, és belső tartalékok sem képződtek, vagyis a probléma jóval összetettebb. Ezen a helyzeten változtatott az MNB 750 milliárdos nemzeti hitelprogramja (nhp). AZ OTP szerint a program hatása pozitív, bár az idő rövidsége (a cégek három hónapot kaptak beruházás kidolgozására) miatt valójában már induló beruházásokat, vagy amúgy is megvalósuló tervezett fejlesztéseket valósítanak meg a cégek. A második nhp hatása méreténél (2000 milliárd forint) fogva problémásabb: nem biztos, hogy kizárólag beruházást fejleszt, hanem kiválthat külföldi hitelt is, vagy akár megtakarítás lehet belőle. A 10 éves nulla százalékos MNB-hitel kockázatokat rejt, hisz a kamatok majdani emelkedésével növeli a költségvetés veszteségét.
Wolf László szerint ugyanakkor, ha a bankoknak további veszteségeket okoznak devizaadósok újabb megmentésével, az az MNB hitelprogramjainak hatását is alááshatja. Az OTP számításai szerint, ha frankhiteleket 180 forinton átváltanák és nyolc százalékos tőkemegfelelést várnak el a bankoktól, akkor négy érintett bank azonnali 131 milliárdos tőkeinjekcióra szorulna. Amennyiben a tőkemegfelelési elvárás 10 százalék, akkor öt bank 250 milliárdos tőkevesztésének azonnali pótlására lenne szükség a frankhitelek 180 forinton való átváltásával. Wolf szerint a bankok nélkül nincs hitelezési fordulat, hitelezés nélkül pedig nem lesz beruházási fordulat.
Oblath : Nincs növekedési fordulat...
Nincs növekedési fordulat Magyarországon, a GDP a 2005-ös szinten stagnál - mondta Oblath Gábor, az MTA KRTK Közgazdaság-tudományi Intézetének főmunkatársa. A kutató felhívta a figyelmet, hogy 2009 óta nettó tőkekiáramlás jellemzi a magyar gazdaságot, míg korábban a magyar gazdaság nettó tőkevonzó volt. A mostani nettó tőkekiáramlás szoros összefüggésben van a magyar gazdaság exporttöbbletével.
A beruházási ráta már 2009-ben alacsonyabb volt a környező országokban tapasztaltnál - ez tovább csökkent az elmúlt években, ami csökkenti a növekedés elindulásának valószínűségét. Jelentős (nettó) exporttöbblet alakult ki az elmúlt években a gazdaságban - ám emögött a beruházások csökkenése áll - vagyis nem feltétlenül pozitív ez a jelenség.
A devizahitelek forintosításáról egy mondatban annyit mondott Oblath: annak forrása csakis a devizatartalék lehet.
Forrás : www.napi.hu
http://www.napi.hu/magyar_gazdasag/ezert_jo_a_kivandorlas_a_kormanynak_rengeteget_bukunk_beruhazasi_fronton.564761.html
Kína is beadta a derekát a G20 csúcson, így 2015-től általánossá válhat az adóügyi információk automatikus továbbítása a tagországok között – hívja fel a figyelmet közleményében a Faludi Wolf Theiss Ügyvédi Iroda. Az adóelkerülésnek és az adóoptimalizálásnak lassan búcsút kell mondani.
Számos gazdaságpolitikai kérdés mellett a G20 országok arról is megegyeztek szentpétervári ülésükön, hogy már 2015-től általánossá válhat az adóügyi információk automatikus továbbítása a tagországok között. Mivel a G20-ban az EU is nagyon aktívan részt vesz, az automatikus információcsere a magyar adózókat is közvetlenül érinteni fogja. Ez azt jelzi előre, hogy rövid időn belül nem lesz az adóhatóság elől elrejthető adat, információ.
A döntés hátterében az a nemzetközi célkitűzés áll, hogy a jövedelmeket ott kell megadóztatni, ahol a profitszerzést lehetővé tevő tényleges gazdasági tevékenységet végzik, és ahol az értékteremtés történik. Ezen célkitűzés mentén az utóbbi időben számos adóhatósági vizsgálatnak lehettünk szemtanúi világszerte: feltárták az Apple és a Starbucks cégek teljes adóstruktúráját, és több híres magánszemély külföldre menekített vagyonát is vizsgálgatni kezdték. Ez utóbbira jó példa Lionel Messi és a Dolce & Gabbana divattervező páros ügye, akiket az adóhatóság fellépése nyomán nemcsak adóbírság, hanem akár börtön is fenyegethet.
"A jövedelmeknek a tényleges profitszerzés helyén történő adóztatása csak akkor lehetséges, ha megfelelő információk állnak az adóhatóságok rendelkezésére. Ezt szolgálja az országok közötti automatikus információcsere. A G20 találkozó eredménye az, hogy megerősítette valamennyi nagyhatalom elkötelezettségét az automatikus információcsere mielőbbi általánossá tétele tekintetében. Ez egyben azt is jelenti, hogy hosszú távon nincs létjogosultsága azoknak a különleges nemzetközi struktúráknak, melyek a jövedelmek alacsony adóteherrel bíró országokba telepítését teszik lehetővé úgy, hogy az adóztatás országában nincs megfelelő szintű valós gazdasági tevékenység." – mondta el Békés Balázs, a Faludi Wolf Theiss Ügyvédi Iroda adópartnere.
Az OECD és az EU már hosszú idő óta dolgozik azon, hogy az információátadás révén hatékonyan léphessenek fel az adóelkerüléssel és az agresszív adótervezéssel szemben, vagyis az olyan magatartásokkal szemben, amelyek formailag ugyan nem jogellenesek, de az adórendszer sajátosságait, illetve az adórendszerek közötti eltéréseket használják ki az adóterhek csökkentése érdekében. Az eredmények között szerepel az OECD multilaterális egyezménye az információk átadásáról, továbbá az EU Megtakarítási Irányelve és a közigazgatási együttműködésről szóló irányelv. Ezzel párhuzamosan az USA is kialakított egy sajátos rendszert, a külföldi számlák adóügyi megfelelőségéről szóló szabályozást (FATCA). A FATCA révén az USA arra kényszeríti a világ összes bankját, hogy információt szolgáltasson az amerikai adóhatóságnak a külföldi bankszámlákon tartott amerikai érdekeltségű vagyonokról.
Röviddel a G20-találkozó előtt Kína is bejelentette, hogy támogatja az automatikus információátadás általánossá tételét. Korábban a G20-ak között Kína volt az utolsó állam, amely jelentős akadályokat gördíthetett volna az információátadás elé. A találkozó eredményeként az államok megerősítették azt a szándékot, hogy 2015-től kezdődően valamennyi tagország között automatikusan áramoljon az adóügyi információ. A részletszabályokat ugyan még ki kell dolgozni, de a fentiek mind azt erősítik, hogy az automatikus információcsere már nemcsak egy vízió, hanem rövid időn belül általános gyakorlattá válhat az egész világon.
"A világszintű fejlemények hatására a magyar adózóknak is meg kell barátkozniuk a gondolattal, hogy az adóhatóság mindent lát, és ennek megfelelően kell adóstruktúráikat kialakítaniuk. Azok az adózók, akik az adójogszabályokat rendeltetésellenesen, a törvényes célokkal ellentétesen kifejezetten adóelkerülésre törekedve gyakorolják, már ma is számíthatnak adóbírságra, mulasztási bírságra, vagy más adójogi szankciókra. Rendszerint az ilyen magatartásokat a büntetőjog is üldözi, és szabadságvesztéssel is járhat az ügyeskedő adózó számára. Az adóstruktúrák kialakítása során ezért a jövőben még nagyobb körültekintéssel kell eljárni." – mondta el Békés Balázs.
Forrás : www.ado.hu
http://ado.hu/rovatok/ado/2015-tol-mindent-lat-a-nav

A neves gazdaságszociológus, Gary Gereffi és szerzőtársa, Joonkoo Lee egy nemrég megjelent tanulmányukban elemzik a mobiltelefonok globális értékláncában végbement változásokat. A legjellemzőbb trend, hogy az 1990-es évek vége és a 2000-es évek eleje óta a termelés áttevődött a nagy telefonmárkák hazáját jelentő fejlett nyugati országokból a feltörekvő országokba. Ezeken az országokon belül pedig a gyártás pár körülhatárolható régióban koncentrálódott, ahol a méretgazdaságosságot kihasználva a márkacégek és beszállítóik szorosan integrált termelői "hotspotokat" hoztak létre. Ezek a központok egyúttal megnehezítik a kevésbé fejlett országok belépését a termelési láncba.
A mobiltelefon-gyártást a 2000-es évtized elején még a nyugati országok dominálták, 2001-ben a top−5 gyártó ország Németország, az Egyesült Királyság, Dél-Korea, az USA és Finnország volt. Az évtized közepétől azonban a termelés folyamatosan a feltörekvő piacokra költözött, elsősorban Kelet-Ázsiába, azon belül is Kínába, ahonnan mára a világ telefonexportjának a 70,6 százaléka származik. A fejlett országok termelésének visszaesését jelzi, hogy míg Németország 2001-ben a legnagyobb mobilexportőrként a világ kivitelének 13 százalékát nyújtotta, tíz évvel később már csak kicsivel kevesebb mint három százalék érkezett német gyárakból. A 2000-es évek közepéig úgy tűnt, hogy komoly kihívóként versenybe száll Brazília és Malajzia, azonban a 3-4 milliárd dolláros 2006-os csúcs után mindkét országban alábbhagyott a lendület és 2011-re a kibocsátás 1 milliárd dollár alá esett. A legújabb feltörekvők között találjuk Indiát és Csehországot, ahol az export csak 2007 után indult növekedésnek. Gereffi és Lee szerint ez a két ország, valamint Románia és Vietnam az elkövetkező öt-tíz évben a mobiltelefon-export élmezőnyébe kerülhet. Magyarország a kutatók szerint az élvonalba tartozik, 2012-ben még a tíz legnagyobb exportőr között szerepelt és folyamatosan növelni tudta részesedését a világkereskedelemben (a tanulmány készítésekor még nem állt le a komáromi Nokia-gyár).
Amellett, hogy a termelés a feltörekvő országokban összpontosul, a másik fontos trend a termelés országokon belüli koncentrációja. Kínában a telefon és egyéb könnyű elektronikai eszközök gyártása a Gyöngy-folyó deltavidékén összpontosul, ahol mind a márkacégek, mind a nagy beszállítók és alvállalkozók, mind a Foxconn és a Flextronics gyárai megtalálhatók, és ahol a földrajzi közelség miatt ki tudják használni a méretgazdaságosságból származó előnyöket és gyorsabban tudnak reagálni a megrendelők igényeire. A beszállító cégek maguk is máshonnan költöznek a gyakran különleges exportzónaként működő területekre, nyugati országokból követve a márkacégek termelését a fejlődő országokba, vagy − mint például az előbb említett két legnagyobb alvállalkozó − Tajvanból vagy Szingapúrból irányítva a termelést. A mobilpiacon tapasztalható koncentráció, amelynek során az Apple és a Samsung egyre nagyobb részét fedi le a világ telefoneladásainak, az alvállalkozóiknál is folyamatos növekedést eredményez. A földrajzi koncentráció és integráció viszont azt is jelenti Gereffi és Lee szerint, hogy a termelést egyre nehezebb lesz új helyszínekre átszervezni, a gyárak és vállalatok egyre jobban beágyazódnak a helyi társadalomba, aminek hatására a munkások és civil szervezezetek egyre hatékonyabban tudják majd a munkakörülmények javítását követelni. Ennek jelei azonban a Foxconnon és társain egyelőre nem látszanak.
| 1. | Kína | 81 453 710 179 |
| 2. | Dél-Korea | 12 096 875 838 |
| 3. | Hongkong | 11 011 640 876 |
| 4. | USA | 7 357 495 208 |
| 5. | Tajvan | 6 053 259 822 |
| 6. | Magyarország | 5 211 723 000 |
| 7. | Németország | 4 760 119 284 |
| 8. | Mexikó | 4 410 426 909 |
| 9. | India | 2 849 564 613 |
| 10. | Csehország | 2 020 335 904 |
| Forrás: UNComtrade | ||
Forrás : www.napi.hu
http://www.napi.hu/magyar_vallalatok/honnan_jonnek_a_mobiltelefonok_itt_a_lista.564153.html
A betéti kamatok brutális csökkenésének időszakában minden bizonnyal sokan keresnek olyan befektetési lehetőségeket, amelyekben sokkal jobban fial a pénzük. Mielőtt döntenénk, érdemes figyelembe venni Dana Anspach tanácsadó listáját, amely a biztos vagy majdnem biztos buktához vezető befektetési stratégiákat sorolja fel. A fix honoráriumért - azaz nem értékesítési jutalékért - dolgozó szakértő a MarketWatchon megjelent cikkében tuti buktának (code red) nevezi azokat a vissza-visszatérő hibákat, amelyek eredményeként valaki elveszti minden pénzét.
Az első megszívlelendő eset kevés embert érinthet Magyarországon, ám bizonyára vannak, akik úgy gondolják, hogy vállalatuk biztos lábon áll, ezért érdemes a munkaadó-munkavállaló kapcsolatnál szorosabb, tulajdonosi viszonyt kialakítaniuk vele. Anspach egyik korábbi ügyfele az Intelnél dolgozott vezető beosztásban. Javadalmazása egy részét részvényekben kapta. A papírok egy részét nem tudta szabadon forgalmazni, de voltak olyan részvényei is, amelyeket bármikor eladhatott.
Ne bízz a munkaadódban !
A tanácsadó beszámolója szerint számtanszol felhívták a figyelmét arra, hogy ne higgyen cége örökkévalóságában, azaz ne tartsa minden pénzét Intel-részvényekben. Amikor 73 dollárt értek a papírok, akkor 11 millió dollárt ért csomagja, ám amikor 22 dollárra eset az ár, már csak 3,3 milliót.
Az utóbbi is szép pénz, ám nagyságrendileg szerényebb lehetőségeket kínál birtokosának, mint a 11 milliós vagyon. Tanulság: ha a tanácsadója a kockázat mérséklését javasolja, hallgasson rá!
Az ingatlanüzlet szakma
Sokakat elcsábít az ingatlanpiac, ám nem kevesen végzik tuti buktával ingatlanüzleteiket. Anspach egyik jó barátja 12 ingatlanbefektetéssel rendelkezett 2007 végén, amelyek értéke hárommillió dollár volt. Néhány év alatt majdnem mind végrehajtás alá került. A szakértő tapasztalatai szerint csak annak érdemes ingatlanokat tartania ingatlanokat, akinek nagyon mély a zsebe.
A jelzáloghitelt és a karbantartás költségeit, illetve a rezsit akkor is fizetni kell, amikor nincs bérlő, ezért akinek nincs elég jövedelme vagy vagyona erre, az könnyen pofára eshet. Tanulság: az ingatlanpiaci befektetés önálló szakma. Nagyot csalódhat, aki azt hiszi, hogy vesz valamit, aminek értéknövekedése vagy bérbeadása könnyű passzív jövedelemhez juttatja.
Ugyanez a helyzet a hitelből végrehajtott befektetések esetén. Ezek általában csak akkor működnek, ha minden terv szerint, simán megy. Ha például valaki elveszti az állását vagy tőzsdei befektetésben utazik, és részvénypakettjének értékváltozása miatt plusztőkét kell betolnia az üzletbe, végzetes pénzzavarba kerülhet. Tanulság: a hitelből végrehajtott befektetések többször omlanak össze, mint ahányszor gazdaggá teszik a befektetőt.
Ne hallgass a taxisra !
Előfordult, hogy a tanácsadó maga is fejre állt, mert hagyta magát meggyőzni egy tuti befektetésről. Egyik barátja áradozott egy cégről, amelynek részt vett a közgyűlésein és alaposan elolvasta pénzügyi jelentéseit is. Így biztos volt benne, hogy a vállalat néhány éven belül megtriplázza piaci értékét. Amikor olcsónak látszott a papír, Anspach is vett egy csomagot néhány ezer dollárért. Egy idő múlva már csak pár száz dollárt ért pakk, ezért a részvények többségét eladta. Néhányat ugyanakkor megtartott, hogy emlékeztesse a tényre: szerencsejátékot játszott, amelyen bukott.
Hasonlóan járt az a nyugdíj előtt álló "befektető", aki a GM csődje idején minden megtakarítását az autógyártó papírjaiba fektette, mert úgy gondolta, hogy miután a kormány megmenti a céget, sokat kaszálhat az üzleten. A részvények ára azonban egy ideig tovább csökkent, az illető pánikba esett, és mindet eladta. Később erősödött a GM, de ez már nem nyújtott vigaszt egy életen át felhalmozott pénze elvesztéséért. Tanulság: ne tegyük fel családunk vagy magunk sorsát az ismerősök, vagy a bennfentesek jó tanácsaira, vagy saját rögeszméinkre! Tartsuk többféle befektetésben pénzünket!
Ne utánozod a nagyokat !
A legmenőbb befektetők állandóan mozgatják a pénzüket, keresik az éppen legjobb megtérülést ígérő lehetőségeket. A kilencvenes évek végén sokan minden pénzüket technológia részvényekbe akarták tolni, a kétezres évek elején jött az ingatlanpiac, majd 2011-ben az arany. Nem tanulnak abból, hogy a nagy emelkedéseket mindig nagy zuhanások követik. Tanulság: a befektetések állandó váltogatása olyan, mint amikor valaki a zsúfolt autópályán szlalomozva akar előre jutni. Ez is, az is általában azzal végződik, hogy hátrébb kerül.
Hátrább az egókkal !
Az egyik legbiztosabb módja pénzünk elvesztésének, ha hagyjuk beetetni magunkat. Anspach egyik ügyfele négymillió dolláros befektetést vitt el a bankjától azért, mert egy cég az utca túlsó oldalán válogatott ügyfeleknek kínált, exkluzív befektetési lehetőséggel kecsegtette. Minden pénzét elbukta.
Tanulság: messze kerüljük el azt, aki az egónkra akarja alapozni befektetési tanácsát. Ha azért bízzuk rá a pénzünket egy alapra, mert személy szerint gurunak tartjuk a vezetőjét, akkor ne sajnáljuk a pénzt egy tőle független auditor foglalkoztatására, aki felülvizsgálja az illető döntéseit. Így van esélyünk időben észrevenni, ha szélhámossal van dolgunk.
A biztosítás az biztosítás
A járadékra - elsősorban nyugdíjjáradékra - jogosító megtakarítások nem befektetések, hanem biztosítások. Az a céljuk, hogy mérsékeljük egy meghatározott helyzettel - például a nyugdíjaskorral - járó kockázatokat. Anspach számos esettel találkozott praxisában, amikor valakik vegyes biztosítást vásároltak - például olyat, amely haláluk esetére meghatározott összeget vagy életjáradékot ígért -, ám nem azt kapták, amire számítottak.
Csalódottságukban kiszálltak a programból, hatalmas pénzt veszítve ezen. A tévedés alapja minden esetben az volt, hogy befektetést láttak a rendszeres megtakarítással járó termékben, pedig nem erről volt szó. Az ilyen esetek nem tartoznak a tuti bukták fogalomkörébe, de közel állnak ahhoz.
Kire hallgassunk ?
Ugyanez mondható el arról, amikor valakik nem veszik figyelembe pénzügyi tanácsadójuk ösztönzését. Anspach megemlít egy esetet, amikor milliós nagyságrendű összeg elhelyezéséhez kérték a tanácsát. Az általa ajánlott befektetési csomag 6-7 százalékos hozamot ígért, ezért barátai egy másik szakértőre hallgattak, aki 12 százalékot ígért.
Ezt követően egy rakás illikvid, ám a közvetítőnek jelentős jutalékot kínáló eszközbe forgatta az illetők pénzét, amit majdnem mind elbuktak. Tanulság: óvakodjunk a befektetési termékeket kínáló cégek jutalékáért dolgozó tanácsadóktól.
- Oroszország segítene Szíriának - ideges a tőzsde
- Óriási árvíz pusztít, tízezrek váltak hajléktalanná
- Felemás amerikai adatok erősítik a forintot
- Nem dobhatjuk ki a bérlőt, ha elkel a lakás
- Még nagyobbat bukhat Magyarország
- Magyar ügyben nyilatkozott a Gazprom
Forrás : www.napi.hu
http://www.napi.hu/nemzetkozi_gazdasag/itt_a_figyelmeztetes_igy_vesztheti_el_on_is_az_osszes_penzet.563840.html
A bankok erkölcsi kötelességének tartja a miniszterelnök, hogy önként módosítsák a devizahitel-szerződéseket az ügyfelek javára.
Megerősítette Orbán Viktor a Kossuth Rádióban a rezsicsökkentésről, a családi adókedvezmény kiterjesztéséről és a devizahiteles mentésről szóló hírt. Sőt, azt sem zárta ki, hogy még tovább csökkentik a rezsiköltségeket, de ezt szerinte a magyar gazdaság teherbíró-képességétől kell függővé tenni.
A miniszterelnök kifejtette: a devizahitelesek nem járhatnak jobban, mint azok, akik forintban adósodtak el, vagy egyáltalán nem is vettek fel hitelt, de a bankoknak erkölcsi kötelessége a devizahitel-szerződések módosítása. A kormányfő hozzátette: véleménye szerint a szerződések megkötésekor a bankok rosszhiszeműen jártak el, mert a kockázatot egyedül az adósnak kellett viselnie.
A miniszterelnök azt is hangsúlyozta: ha a bankok november 1-ig nem rendezik a szerződéseket, akkor beavatkozik a kormány, és erre már megvannak a számítások is.
Forrás : Hír24
http://www.hir24.hu/gazdasag/2013/09/06/orban-a-bankok-erkolcsi-kotelessege-a-modositas/#a3
Erősödött a forint péntek délután a főbb nemzetközi devizákkal szemben: az eurót 300 forinton jegyezték röviddel fél négy után, míg reggel 301,79, csütörtökön délután pedig 301,92 forint volt az árfolyam.
Devizapiaci kereskedők szerint az Egyesült Államokból érkező munkaerő-piaci adatokból arra lehet következtetni, hogy a jegybank szerepét betöltő Fed nem fékezi le kötvényvásárlási programját. A svájci frank árfolyama pénteken délután 242,75 forint volt a reggeli 243,45 és az előző délutáni 243,67 forintot követően.
A dollárral szemben is erősödött a forint: az amerikai fizetőeszköz 228,20 forint ért a bankközi kereskedelemben délután, míg reggel még 230 forinton, csütörtökön délután pedig 230,14 forinton jegyezték. A japán jen árfolyama 2,3030 forint volt nem sokkal fél négy után, míg reggel 2,3038, előző délután pedig 2,3001 forinton állt a jegyzés.
Forrás : MTI
http://www.hir24.hu/gazdasag/2013/09/06/nagyot-erosodott-a-forint/#a3
A Magyar Nemzeti Bank (MNB) a devizahitelekkel kapcsolatban olyan megoldást fog támogatni, amely végleg rendezi a problémát - nyilatkozta Balog Ádám a Heti Válasznak.
A jegybank alelnöke a hetilap csütörtökön megjelenő számában kifejti: a lakossági devizahitel-állomány az ország egyik legsúlyosabb megoldandó problémája, nemcsak szociális, hanem konjunkturális és pénzügyi stabilitási szempontból is. Olyan megoldásra van szükség, amely mindháromra tekintettel van.
A jegybank olyan megoldást fog támogatni, amely nemcsak egy vagy öt évre, hanem – még ha nem is egy lépésben – végleg rendezi a devizahitelekkel kapcsolatos problémát, mégpedig úgy, hogy közben nem sérülhet az ország pénzügyi stabilitása, sőt, a gazdaság kockázati megítélése is javul - mondta.
Az MNB növekedési hitelprogramját értékelve azt mondta, a legoptimistább várakozásaikat is felülmúlja az új hitelek bővülése. Az eddigi adatok alapján arra számítanak, hogy a második, devizahitel-kiváltást segítő pillér keretösszegét is minimum 70 százalékban le fogják hívni.
Ami a harmadik pillért illeti: a bankok valóban nem éltek a felkínált devizacsere-ügyletekkel az előzetesen vállalt mértékben, hogy kifizessék rövid lejáratú külső adósságaikat. A rendelkezésükre bocsátott összeg negyedét, körülbelül 500 milliárd forintot vettek igénybe erre a célra. Fő okként a devizahitelek kivezetésével kapcsolatos bizonytalanságot jelölték meg. Ha ez megszűnik, akkor elképzelhető, hogy mégis szükségük lesz erre a pillérre, ezért hosszabbította meg a tendereket a Monetáris Tanács a 2,5 milliárd eurós korlát eléréséig vagy visszavonásig.
A tanács a másik két pillér meghosszabbításáról még szeptemberben dönt, de előtte megkérdezik a bankokat, és értékelik a három hónap eredményeit - mondta az alelnök.
Szerző : MTI Eco
http://www.vg.hu/gazdasag/gazdasagpolitika/az-mnb-vegleg-megoldana-a-devizahitelesek-problemajat-411162
A bankoknak ki kell javítani a devizahitelek hibáit, különben jön a forintosítás – erről döntött a Fidesz és a KDNP Visegrádon. A pénzintézeteknek november elejéig az ügyfelek javára kell dönteniük. A frakcióülésen az is eldőlt, hogy 11,1 százalékkal csökken a rezsi, csak még azt nem tudni pontosan, hogy mikortól. A választások közeledtével ennyivel nem érte be a kormány: a harmadik ígéret szerint, aki eddig nem tudta érvényesíteni a családi adókedvezményt, annak nagyobb esélye lesz erre jövőre.
Újabb rezsicsökkentés...
A fűtési szezon kezdetével 11,1 százalékkal csökken a villamos energia, a gáz és a távfűtés ára - jelentette be Rogán Antal , a Fidesz frakcióvezetője csütörtökön Visegrádon, a kormánypárti frakciószövetség évadnyitó ülésének helyszínén. A politikus azt mondta, a rezsicsökkentés vagy október 15-én, vagy november 1-jén lép hatályba.
A 11,1 százalékos mértéket azzal magyarázta, hogy így csökkenhet a tavaly decemberi árakhoz képest az áram, a gáz és a távhő ára 20 százalékkal idén decemberre.
A bankoknak javítani kell...
Rogán arról is beszélt, hogy a Fidesz-KDNP arra szólítja fel a bankokat, hogy november 1-jéig javítsa ki a devizahitelek hibáit, a szerződéseket pedig módosítsák az ügyfelek javára.
A Fidesz a devizahitelek kialakulásáért a bankokat tartja felelősnek, ez egy hibás termék - nyomatékosította Rogán Antal.
Ha a bankok november 1-jéig nem módosítják az ügyfelek javára a devizahitel-szerződéseket, a várható parlamenti döntés iránya "elég egyértelmű", ugyanis a devizaalapú jelzáloghitelek kivezetését fogják célul tűzni, "és ezeknek gyakorlatilag a forintosítását végrehajtani" - fogalmazott Rogán Antal.
Szerinte alapvetően úgy kell igazságot szolgáltatni a devizahiteleseknek, hogy annak terheit a bankoknak kell viselniük, és elsősorban az ő feladatuk, hogy "a devizahitelesek számára helyreállítsák azt a helyzetet, amit ők a maguk részéről várható kockázatként mérlegelhettek abban az időszakban, amikor a hiteleket felvették".
Szintén kérdésre Rogán Antal azt mondta, most azt várják a pénzintézetektől, hogy üljenek le a devizahitelesek képviselőivel, egyezzenek meg velük, és ha ez nem történik meg, "belép" az állam. Azt is hozzátette, hogy szerinte nem fenyegeti veszély a bankrendszert.
A frakcióvezető tájékoztatása szerint ma Magyarországon körülbelül 510 ezer olyan devizahitel van, amelynek esetében a lakás veszélyben forog. Bár a végtörlesztéssel, az árfolyamrögzítéssel és az eszközkezelővel már eddig is segítettek mintegy 360 ezer családnak, azonban azokat is támogatni kell, akik ma még "a devizahitelek régi terheit nyögik" - mondta.
A politikus hangsúlyozta ugyanakkor azt is, az nem indokolt, hogy a devizahitelesek jobban járjanak, mintha ugyanabban az időszakban forintban adósodtak volna el.
„Látszik, hogy elhúzódik az alku a bankok és a kormány között" – mondta a Világgazdaságnak Samu János . A Concorde makrogazdasági elemzője szerint a novemberi időpont azt jelenti, hogy a felek még messze vannak a megállapodástól.
Több adókedvezmény...
Harrach Péter, a KDNP frakcióvezetője pedig azt közölte, hogy kiszélesítik a gyermekek utáni adókedvezményt, amelyet így a jövőben nemcsak a személyi jövedelemadóból, hanem a járulékból is le lehet majd vonni. Hozzátette, ezzel körülbelül 50 milliárd forint marad a családok zsebében.
Rogán Antal az elhangzottakhoz hozzáfűzte, hogy a családi adókedvezményt január 1-jével biztosan kiterjesztik, segítve ezzel az alacsony keresetű családokat. A KDNP javaslata azért jó, mert 260 ezer családnak többletjövedelemmel jár együtt, 110 ezer család esetében pedig "a bruttó jövedelem gyakorlatilag nettóvá válik" - mutatott rá.
Rogán Antal Fidesz-frakcióvezető hozzáfűzte, a családi adókedvezményt január 1-jével biztosan kiterjesztik, segítve ezzel az alacsony keresetű családokat.
A kormánypárti frakciószövetség évadnyitó ülésének helyszínén Harrach Péter arról is beszámolt, hogy Orbán Viktor miniszterelnök is támogatja a családi csődvédelem intézményét, amelyről jelenleg zajlik a tárcák közötti egyeztetés.
„Az adókedvezmény kiterjesztése szociális szempontból kedvező, ahogyan a rezsicsökkentés is" – mondta Samu János. „Még így is lesznek azonban olyan alacsony jövedelműek, akik nem tudják teljesen igénybe venni a kedvezményt" – mutatott rá a Concorde elemzője. „A progresszió megmarad a rendszerben, vagyis a magasabb jövedelműek nagyobb kedvezményt kapnak, de ez egy elmozdulás a társadalmi igazságosság felé."
Extra Gyed...
Rogán azt is közölte, hogy az úgynevezett gyed extra bevezetése is szóba került a tanácskozáson, ahol a kormány felhatalmazást kapott arra, hogy dolgozza ki a részletes szabályokat, és a költségvetéssel együtt "hozza vissza" a témát a parlament elé. A garanciális elemeket még ki kell dolgozni - hangsúlyozta. A gyed extra a kismamák munkaerő-piaci visszatérését segítené, lehetővé válna ugyanis, hogy ha a gyed lejárta előtt akarnak munkába állni, akkor akár egy év alatt megkaphassák azt a teljes támogatást, amely a gyed keretében járna - ismertette korábban a frakcióvezető.
Rogán a sajtótájékoztató végén közölte, a frakcióülést délután folytatják, egy áramszünet után, amely - mint fogalmazott - "szinte kísértetiesen akkor" történt, amikor a rezsicsökkentés végső számáról megállapodtak.
Szerző : MTI - Világgazdaság Online
http://www.vg.hu/gazdasag/gazdasagpolitika/megmenekulnek-a-devizahitelesek-csokken-a-rezsi-adokedvezmeny-jon-411189