-
Kezdőlap

-
Hírek
-
Egyéb hírek
- Életmód : Túlzásba vitt tisztálkodás - 2013.11.19.
Megoszlottak az elemzők véleményei arról, hogy az elmúlt időszak alacsony inflációs számai korszakváltást vetítenek-e előre, vagy csak átmenetileg csökkent le a pénzromlás mértéke idehaza. Abban persze valamennyien egyet értettek, hogy az MNB-inflációs célja alatti számok elsősorban a kormányzati intézkedéseknek köszönhető. De a rezsicsökkentés hatásának kifutása után mi várható, abban megoszlottak a vélemények a Joint Venture Szövetség által szervezett konferencia vezető elemzők paneljében.
Tardos Márton, az OTP vezető elemzője szerint, hacsak el nem rontjuk, akkor komoly esély van arra, hogy tartósan beköszöntött az alacsony infláció kora. A rezsicsökkentések mellett ugyanis látható egy olyan folyamat, amelyet persze a nagyon gyenge kereslet váltott ki, hogy a vállalatok nem tudják megnövekedett termelési költségeiket a fogyasztókra áthárítani, így a költségek csökkentével, a visszafogott bérezéssel próbálják helyreállítani jövedelmezőségüket. Ez a folyamat, a rezsicsökkentések hatásával együtt érdemben hozhatja le az inflációs várakozásokat. Az alacsony szinten lehorgonyozott várakozások pedig hosszú távon alacsony fogyasztói árindexet jelenthetnek.
Kondrát Zsolt, az MKB vezető elemzője ugyanakkor arra hívta fel a figyelmet, hogy mind külső, mind belső sokkok gyorsan el tudják rontani azt az idilli képet, amit Tardos felvázolt. Véleménye szerint kizárt, hogy a következő években ne érje külső sokk a magyar gazdaságot, vagy ne legyenek olyan kormányzati intézkedések, amelyek alapvetően elmozdíthatják az inflációt a mostani szintjéről. A mostani alacsony szintet egyértelműen ennek köszönhetjük, amit ráadásul a rezsicsökkentések második köre, vagy (az egyelőre csak) a húskészítményekre beharangozott ÁFA-csökkentés még tovább fog fokozni. Emiatt, jegyezte meg, nem is fog teljesülni az MNB inflációs célja, hiszen az 3 +/- 1 százalék, és jó eséllyel idén alatta leszünk. Kondrát szerint, ahogy a mostani alacsony szintben a kormányzati intézkedések a meghatározóak, úgy egyáltalán nem lesz meglepődve, ha a következő időszakban olyan intézkedéseket látnánk, amelyek viszont felfele tolják a pénzromlás ütemét. Így az szakember óv attól, hogy fanfárokat fújjunk.
Az elemzők többsége egyébként úgy látta, hogy 2014 második felére a fogyasztói árak növekedési üteme visszamehet 3 százalék környékére, így a jegybank kamatvágási ciklusának valahol 3,5 százalék környékén kell véget érnie. Ez pedig már viszonylag alacsony reálkamatokat jelent, ami tartósan alacsonyabb, 300 és 310 forint közötti euróárfolyamot hozhat a következő időszakban.
Némileg szintén eltérően látják az elemzők, hogy a fejlődő piacokon az utóbbi időben megfigyelhető piaci turbulenciák mikor és milyen mértékben fogják elérni hazánkat. Azzal egyet értenek, hogy az amerikai gazdaság állapota nem teszi szükségessé a mostani szinten a QE programot, így az részben, vagy teljesen kivonásra fog kerülni. Ez pedig forráskiáramlást okoz majd, illetve már okoz is a fejlődő piacokon. Közép-Európában egyelőre mérsékeltek ez a hatás, de Török Zoltán, a Raiffeisen elemzője szerint ebből a fertőzésből nem fogunk tudni kimaradni. Tardos szerint is ideérhet a válság, de mivel Magyarország külső és belső egyensúlya is rendben van, így minket kevésbé fog érinteni. Ugyanakkor a környező országokból átgyűrűző hatásokkal viszont kell számolnunk. Kuti Ákos, az Equilor elemzője attól tart, hogy az európai piacok egyáltalán nincsenek felkészülve arra, hogy a fertőzés ideérhet, így ha valóban megjelenik, az komoly felfordulást okozhat, amelynek reálgazdasági hatásai is lehetnek.
Forrás : www.mfor.hu / Menedzsment Fórum
Szerző : Sz.P.
http://www.mfor.hu/cikkek/Kondrat__korai_a_fanfarokat_fujni_az_inflacio_miatt.html
Egyebek közt a mi devizánkon fog csattanni az ostor, ha az USA-nak jó.
Az Egyesült Államok jegybankjának jelzései, mely szerint a vártnál erősebb gazdasági növekedésre válaszul hamarosan elkezd szigorítani a monetáris politikán - vagyis leállítja a pénznyomdát, és esetleg kamatot is emel -, aggasztó hullámokat indítottak el a feltörekvő piacokon, amely hullám ma már Magyarországot is eléri – foglal össze egy elemzést a Pénzügyi Szemle blog. A részletes elemzés itt érhető el.

Fotó: MTI/Szigetváry Zsolt
Eszerint a feltörekvő piaci befektetési alapokból nyár eleje óta áramlik ki a tőke, s romlik a helyi pénz értéke. Ami az USA-nak öröm – vagyis a gyorsuló növekedés és egyre egészségesebb gazdaság – az a feltörekvő piacok számára könnyen bánatot jelenthet – véli a blog. Ha ugyanis a Fed elzárja a pénzcsapokat, az a feltörekvő piacok számára lassuló tőkebeáramlást, sőt esetleg pénzkivonást is eredményezhet. Ez pedig együtt jár a hazai deviza gyengülésével, amire a jegybankoknak előbb-utóbb devizapiaci intervenciókkal és kamatemelésekkel kell reagálniuk.
Az új irány ráadásul jó eséllyel nem egy-két napra dőlt el: könnyen lehet, hogy a pénzbőséggel együtt járó békeévek, amikor gond nélkül lehetett csökkenteni a kamatokat, véget értek.
Különösen nagy bajban azok az országok vannak, akik fokozottan rá vannak utalva a külföldi befektetők jóindulatára, vagyis külföldi hitelekből túlköltekeznek és/vagy tetemes külső adósságot cipelnek – állapítja meg a blog. A globális likviditás szűkülése hazánkat is eléri, amit a 300-as euróárfolyam és a nyár eleji mélypontok óta emelkedő állampapírpiaci hozamok is jeleznek.
Forrás : FN24
http://fn.hir24.hu/gazdasag/2013/08/22/veszhelyzetben-a-forint/#aktualis
Egyenesen „Baljós árnyak” címmel publikálta OTP-elemzését a Concorde Értékpapír, de a többi elemző és újságíró is inkább fanyalog, általában aggasztó folyamatokra, a mélyben romló számokra hívja fel a figyelmet. Főleg a nem fizető hitelek arányának emelkedése aggasztó.

Bár látszólag kiváló az OTP második negyedéves eredménye, mégsem örülhetünk igazán – írja Gyurcsik Attila, a Concorde Értékpapír Zrt. elemzési vezetője. „A vártnál jóval erősebb számokat tett közzé ma reggel az OTP Bank. Az elemzői várakozásoknál 34 százalékkal magasabb, mintegy 40,6 milliárd forint profitot termelt a bank a második negyedévben. Mindezt úgy, hogy ez az összeg már tartalmazza azt az extra 13,5 milliárd forint tranzakciós illetéket, amelyet a Varga-csomag keretében utólag vetettek ki a bankokra” – foglalja össze a számokat röviden.
Számottevő romlás a háttérben...
 A díjbevételek 19 százalékkal emelkedtek, jóval a várakozások felett. A bank nem adott magyarázatot a váratlan emelkedésre, a gyorsjelentés alapján annyi látható, hogy a díjbevételek emelkedése nagyrészt a magyarországi operációnak köszönhető. Kérdés, hogy ez fenntartható-e.
Csakhogy „a mögöttes folyamatok tekintetében számottevő romlás tapasztalható, különösen gyenge negyedévet zárt az orosz leányvállalat” - folytatják. A nettó profit a már gyengének mondott első negyedévhez képest is harmadolódott. Az első félévben az orosz bank mindössze tízmilliárd forint profitot termelt, miközben az éves elemzői várakozások még mindig 40 milliárd forint közelében mozognak. A gyenge orosz teljesítmény mögött a hitelportfólió drasztikus romlása húzódik meg.
Kevesebb a céltartalék, de jó-e ez ?
A hitelállomány romlása nem állt meg az orosz határon, gyorsuló romlásról számolt be a bank Ukrajnában és Magyarországon is. A negyedév során 90 milliárd forintnyi hitel dőlt be a pénzintézetnél, az előző negyedéves 48 milliárd forint után. Ez 2010. második negyedéve óta a legnagyobb romlás az OTP-nél.
 |
| (Forrás: Concorde Értékpapír) |
„A portfólió-romlás nem látszik meg a számokon, ennek pedig elsősorban az az oka, hogy bank kevesebb céltartalékot képzett, mint amennyit a fent említett romlás indokolna. Magyarul, a rossz hitelekre jutó céltartalék-fedezettség csökkenése révén alakultak ilyen kedvezően a számok” – teszi hozzá az elemző. A banknak az első negyedévesnek megfelelő céltartalékolási politika mellett 27 milliárd forinttal több tartalékot kellett volna képeznie most.
Fenntartva lettek pesszimistábbak...
A brókercég szerint a hitelportfólió-romlás üteme aggasztó mértéket öltött. Az orosz bank gyenge teljesítménye miatt az eredményvárakozások további csökkenésével számolnak. Fenntartják ugyan egyenlő súlyozás ajánlásukat, de ez egy kisebbfajta leminősítéssel egyenértékű: „de megítélésünk szerint a kockázatok egyértelműen lefelé mutatnak” – fűzik ugyanis hozzá a Concorde-nál.
Buda-Cash: Csak első blikkre jó
A Buda-Cash Brókerház napi jelentése szerint csak első blikkre jó az OTP gyorsjelentése. Ők is azzal kezdik, hogy a vártnál lényegesen magasabb negyedéves eredményről számolt be az OTP. Az egyszeri tételektől megtisztított adózott nyereség 52,3 milliárd forint, ami „28 százalékkal magasabb az előző negyedévinél, az elemzői várakozások átlagát pedig közel 20 százalékkal múlja felül”.
 A folyamatok azonban vegyes képet mutatnak. Gyorsult a portfólió-minőség romlása, „főként az orosz és az ukrán operációknál látható e téren növekvő probléma, emiatt a két leánybank eredménykilátásait növekvő kérdőjelek övezik”- írják. A jutalék- és egyéb bevételek pozitív meglepetést okoztak. Lényegében ennek és a jelentősen csökkenő adófizetési kötelezettségnek köszönhető a kedvező negyedéves eredményadat. Összességében tehát vegyes képet mutat a gyorsjelentés, a vártnál jobb főszám ellenére egyáltalán nem biztos a pozitív árfolyamhatás – vélik a társaságnál.
Erste: növekvő céltartalékolás
Az Erste napi hírlevele egyelőre nem kommentálja a gyorsjelentést, csak a fontosabb számokat emeli ki. Eszerint az OTP az általuk vártnál 19 százalékkal, míg a piaci konszenzusnál 31 százalékkal jobb adózott eredményt ért el a II. negyedévben. „Ennek elsődleges oka a megugró díj és jutalékbevétel, ami kompenzálta a magasabb adóterheket. A vártnál magasabb lett a nem kamatjellegű bevétel is, elsősorban a devizapozíciókon elért nyereség és a magasabb céltartalékolás miatt.”
 |
| Friss árfolyamok>>> |
A cégnél hasonló számokat emelnek ki, mint a többiek: „A nem teljesítő hitelek aránya 20,8 százalék, míg a fedezettség 78,6 százalék volt. A nettó kamatbevételek alakulása megfelelt a vártnak. A betét-, és a hitelállomány nagyjából azonos mértékben csökkent. A céltartalékolás negyedéves összehasonlításban 9 százalékkal nőtt, ami elsősorban a külföldi (orosz, ukrán és bolgár) leányoknak tudható be” – fejezik be.
A szakújságírók is fanyalognak...
Az önálló elemzéseket készítő gazdasági szaksajtóban három helyen is olyan vélemények jelentek meg eddig, amelyek a felszínen jónak, a mélyben inkább felemásnak vagy romlónak tartják a bank eredményét, sőt csalókának a pozitív meglepetést.
Forrás : privatbankar.hu
http://privatbankar.hu/penzugyek/baljos-arnyakat-latnak-az-otp-felett-260486
Csúnyán elszámolták magukat Orbán Viktorék - Lesz itt még tennivaló

A Napi Gazdaság csütörtöki számának cikke...
Az első hat hónapban érkezett adóbevételek alapján az Orbán-kormánynak az idén lesz még tennivalója. A részletes adatok szerint nagy különbségek vannak ugyanis a tervek és a tények között, s az idő előrehaladtával sem látszik javulás. Az áfa, az szja vagy a jövedéki adó hozza nagyjából az előirányzatot, a társasági adó és az új adónemek azonban egyelőre halványan szerepelnek. A fő probléma, hogy a kabinet elszámolta az új adónemek adóvonzatát. Azt még sikerült belőni, hogy az átalakítások miatt az egyszerűsített vállalkozói adó (eva) iránti érdeklődés tovább csökken − nagyjából ötödével kevesebbet hoz várhatóan az idén az adónem, mivel több mint tízezren átléptek a kisadózók tételes adója (kata) hatálya alá −, ám a többi sor egyelőre nem túl biztató.
- Online kasszák: brutálisan megugró adóbevételek Horvátországban
- Lesz verseny? Újabb pénztárgép kapott engedélyt
- Nem kapott felszólítást a NAV-tól? - Kezdhet aggódni
- Így népszerűsítik Magyarországot Orbánék - mire mennek a milliárdok?
- Húsz éve senki sem látott ilyet a Balatonnál
- Problémás lehet a kerti kút fúrása - zavart okozhat a törvénymódosítás
A kata lett a népszerűbb, de ez is messze alulmúlja a várakozásokat. A tervek 74 milliárd forint bevételről szóltak, ám decemberig ez nem jön össze. Reálisan a bevétel fele is túlzó elvárás volna. Még rosszabb a helyzet a másik slágernek tervezett adónem, a kisvállalkozói adónál (kiva): fél év alatt négymilliárd forint sem folyt be belőle. Lehet ugyan azt mondani, hogy később népszerű lesz az adónem vagy az adóelőlegek alapján korai temetni, ezzel együtt valószínű, hogy a kiva nem lesz siker. Különösen hogy 130 milliárd forint az éves cél. Ráadásul a hiányzó több mint százmilliárd forint nem bukkan elő más adónál (például legalább a társasági adónál). Sőt az utóbbinál kezelhető mértékű, de a tervekhez képest néhány milliárd forintos elmaradás figyelhető meg. Vagyis a gazdálkodó szervezetek a kormány terveihez képest alsó hangon százmilliárd forinttal kevesebb adót fizetnek majd be.
Ezt a többi főbb adónem biztosan nem képes kompenzálni. Az általános forgalmi adónál (áfa) egyelőre elmaradás figyelhető meg, mivel a korábban 70 napra kitolt kiutalási határidő eddig duzzasztotta az áfabevételeket, most azonban nőtt a kiutalások volumene. A személyi jövedelemadóban (szja) az előirányzatnak megfelelő bevételek generálódtak, ami valamivel több a tavalyinál. Ez azonban nem a több szja-fizetőnek köszönhető, hanem annak, hogy kisebb az igénybe vett kedvezmény.
A kormány az augusztus elsejétől életbe léptetett adóemelésektől remélhet még pluszbevételt. A legnagyobb tételt a tranzakciós illeték hozza majd, köszönhetően a nem túl elegáns eljárásnak, amely egyszerűen előírta az adóalanyok számára a korábbi igen jelentős elmaradás visszapótlását a költségvetésbe. A tervek éves szinten 300 milliárd forintról szóltak, ehhez képest fél év alatt 70 milliárd se folyt be. A távközlési adó emelése is hoz 15-20 milliárdot, s valamennyi csurran-cseppen a kamatjövedelmeket terhelő hatszázalékos egészségügyi hozzájárulásból (eho) is. Ez nem lesz hatalmas összeg, mivel a módosítók kivették a fizetési kötelezettség alól az állampapírt és a tartós befektetési számlára tett összegeket.
A pluszforrások ugyanakkor nem biztos, hogy mindenre elegendők lesznek. Az elúszó kiva és kata mellett ugyanis más pótlásra is szükség volna. A pénztárgépek cseréjéből következő fehéredés generálta 95 milliárd forint egy részéről már lemondott a kormány, ezt is ellentételezni kell. Az elektronikus útdíj az első havi adatok alapján hozhatja a fél évre várt 75 milliárd forint bevételt. A különadók közül a biztosítási és a távközlési adó nagyjából megfelel a vártnak, ám még egy kis pluszbevétel sem volna elég a teljes bevételi oldalnak. A regisztrációs adó pedig némi élénkülést mutat, a használt autók importjának köszönhetően.
Főbb adóbevételek alakulása 2013-ban
| Adónem (Milliárd forint ) |
Éves terv | Tény (I. félév) |
| Társasági adó | 321,0 | 151,7 |
| Kata | 74,3 | 11,4 |
| Kiva | 130,2 | 3,8 |
| Szja | 1657,8 | 814,9 |
| Áfa | 2953,0 | 1314,0 |
| Jövedéki adó | 947,0 | 411,0 |
| Regisztrációs adó | 14,0 | 7,2 |
| Tranzakciós illeték | 301,0 | 68,6 |
| Távközlési adó | 44,0 | 20,0 |
| Biztosítási adó | 27,5 | 12,9 |
| Forrás: kormany.hu | ||
Forrás : www.napi.hu
http://www.napi.hu/ado/csunyan_elszamoltak_magukat_orbanek_lesz_itt_meg_tennivalo.561497.html
A magas lakástulajdon-hányad növeli a munkanélküliséget, elnyújtja a munkába járással töltött időt, ráadásul az ingatlanpiac gyakran összeomlik, maga alá temetve a lakástulajdonosok egy jelentős részét.
Kutatások bizonyítják, hogy a magas lakástulajdon-hányad nem segíti az építőipar fellendülését, nem hoz létre szebb és jobb minőségű lakásokat, sőt, merevebb munkaerőpiacot, magasabb munkanélküliséget, a munkába járás átlagos idejének növekedését, és kevesebb számú vállalkozást eredményez. Aki elkezd „keresni”, és nincs saját lakása, Magyarországon többnyire egy szép házról vagy lakásról álmodik, a közgazdaságtan logikája alapján ugyanakkor megeshet, hogy élete egyik legrosszabb befektetése előtt áll, amivel még ráadásul a társadalom egészének is árt. Az eredeti elemzés itt érhető el.
Ha van saját lakásod, az jó, ha nincs, akkor sajnálnak. Ez többnyire igaznak bizonyul Magyarországon. Franciaországban, Németországban, vagy épp Japánban ugyanakkor az emberek mindössze felének van saját lakása. Oroszországban, Nepálban vagy Mexikóban rendre 80 százalék fölötti ez az arány. Ki a gazdag, ki a szegény, akinek van saját lakása, vagy akinek nincs?
Az emberek többségének legnagyobb, sőt gyakran egyetlen befektetése a lakóingatlana, ami ugyanakkor mind az egyének, mind a teljes gazdaság számára egy improduktív tőkebefektetés. A lakóingatlan nem teremt munkahelyet, leköti a lakosság befektethető tőkéjét, és olyan kockázatokat hordoz, mint például a közelmúlt ingatlanpiaci lufija és összeomlása, a svájcifrank-hiteleken keresztül elszenvedett árfolyamkockázat, a hitelkamatok emelkedése, vagy épp az ingatlanadó bevezetésének lehetősége. (Egyik korábbi posztunkban bemutatott, hasonló témát boncolgató elemzés elérhető itt.)
Adam S. Posen és kutatótársa, Tomas Hellebrandt egy elemzésükben kimutatták, hogy a történelem legtöbb pénzügyi és reálgazdasági összeomlásáért pont az ingatlanpiaci buborékok voltak a felelősek, vagyis egyik másik befektetési eszközosztály sem okozott még annyi bajt a múltban, mint az ingatlan- és lakáspiac. Ezek alapján a lakásvásárlóknak érdemes feltenniük a kérdést: biztos, hogy életük legnagyobb befektetését jól választották meg?
A lakóingatlan a közhiedelemmel ellentétben tehát közel sem kockázatmentes, és az általa megtermelt hozam sem kiemelkedő. Mindenki számára ismerős a jelmondat, mely szerint inkább fizessem a saját lakásom törlesztőrészleteit, mint az albérletet, mondván az elsőnél magamnak gyűjtök, a másodiknál kidobom a pénzt az ablakon.
Kutatások ugyanakkor bizonyítják, hogy ez a jelmondat közel sem állja meg a helyét - igaz, a bemutatott tanulmányok következtetései elsőre meredeknek tűnnek -, sőt jellemzően azok a gazdaságok az erősebbek, ahol alacsonyabb a saját tulajdon aránya a lakáspiacon.Meglehet, hogy ezek alapján az államnak nem is a lakáshoz jutást kellene támogatnia, hanem az albérleteket?
Forrás : penzugyiszemle.hu
http://penzugyiszemle.blog.hu/2013/08/01/ovakodj_a_sajat_lakastol
Megkezdte a Nemzeti Adó- és Vámhivatal (NAV) a folyószámla-kivonatok és a késedelmipótlék-értesítők kiküldését. Mindenki jól nézze meg a kivonatot, tudni kell, az egyik adónemben fennálló túlfizetés nem egyenlíti ki automatikusan a másik adónemben fennálló tartozást, az átvezetést kérni kell az adóhatóságtól! A hátralékot minél előbb rendezni kell, pár ezer forintos tartozás is tízezer forintra duzzadhat néhány év alatt.

Október végéig több mint másfél millióan kapnak értesítést az adóhivataltól. Folyószámla-kivonatot csak az kap, aki legalább egy adónemben több mint 1000 forinttal tartozik, vagy több mint ezer forint túlfizetése van. Késedelmipótlék-értesítőt pedig csak az találhat a postaládájában, aki fizetési kötelezettségét nem, vagy csak késedelmesen teljesítette, és ezért 2012-re vonatkozóan késedelmi pótléka keletkezett. A NAV mindkét esetben az adófolyószámla 2012. december 31-ei állapotát veszi alapul.
Az elektronikus bevallók ugyanakkor nem kapnak postai értesítést esetleges tartozásukról, vagy túlfizetésükről. Ők az ügyfélkapus regisztrációt követően - a netes felületen - folyamatosan nyomon követhetik folyószámlájuk alakulását. Augusztus elejétől pedig már megtekinthetik az előző évre vonatkozó késedelmipótlék-levezetésüket is.
A folyószámla-kivonat illetve a pótlékértesítő átvétele után célszerű azt a saját nyilvántartások adataival összehasonlítani - hívja fel a figyelmet az adóhatóság. Ha az egyeztetést követően valaki eltérést tapasztal, észrevételt tehet személyesen az ügyfélszolgálatokon, telefonon a 40/20-21-22 számon a NAV Ügyféltájékoztató és Ügyintéző Rendszerén (ÜCC) keresztül, vagy írásban, amelyhez a NAV honlapjáról (www.nav.gov.hu) letölthető "Folyószámla-kivonatra észrevétel" elnevezésű nyomtatvány nyújt segítséget.
Arra azonban továbbra sem figyelmeztet az adóhatóság közleményében, hogy az esetleges túlfizetés, illetve egy másik adónemben szereplő tartozás nem egyenlítik ki egymást automatikusan. Elaltathatja az adózókat, ha túlfizetés szerepel az adó-folyószámlájukon valamely adónemben, ami több, mint amennyi tartozásuk van egy másik adó- vagy illetékszámlán. Ebben az esetben ugyanis az adóügyekben nem kellőképpen tájékozott adózó számára csak annyi derül ki a folyószámlájából, hogy a többlete meghaladja a tartozás összegét.
A két összeg azonban nem egyenlíti ki egymást automatikusan, kérni kell a túlfizetés átvezetését a másik adónemben meglévő tartozás rendezésére. A kimutatott hátralékot érdemes azonnal megfizetni, vagy a többlet átvezetését kérni, pár ezer forintos tartozás is tízezer forintra duzzadhat néhány év alatt a bírságokkal és a pótlékokkal együtt.
Nem számít feltétlenül jó hírnek, ha valamely adónem számláján többlet szerepel. Előfordulhat például, hogy valaki ugyan megfizette az adóját, viszont nem adott be bevallást. A folyószámla ezért úgy néz ki, mintha a kelleténél több adót fizetett volna be, miközben csak az esedékes kötelezettségének tett eleget. Az adóbevallás elmulasztásáért viszont akár 100 ezer forint bírságot is kiróhat az adóhatóság, és egyből negatív lesz az adózó egyenlege.
Ha az adózónak nincs adótartozása, és eleget tett a bevallási kötelezettségeinek, akkor akár vissza is kérheti a túlfizetését. Ebben az esetben azonban nagy esély van arra, hogy ellenőrzi az adóhatóság. Ehelyett célszerű inkább a később esedékes adókötelezettséget rendezni a túlfizetés összegéből. Előtte azonban mindenképpen érdemes tájékozódni arról, hogy valóban szerepel-e többlet az adózó folyószámláján!Ha viszont az adózónak évekig nem keletkezik adófizetési kötelezettsége, akkor ügyelnie kell arra, hogy a többletet még az elévülési időn belül visszakérje. hivatalból törli az adóhatóság.
Az adózás rendjéről szóló törvény szerint a túlfizetés visszaigényléséhez való jog 5 év elteltével elévül. Vagyis a többlet átvezetését sem lehet kérni egy másik adószámlán fennálló tartozás kiegyenlítésére. A túlfizetés visszaigényléséhez való jog elévülését követően az adóhatóság a túlfizetés összegét hivatalból vagy kérelemre az általa nyilvántartott, az adózót terhelő más adótartozásra számolja el, vagy adótartozás hiányában azt hivatalból törli.
- Így bukhatsz tízezreket a családi adókedvezményen
- Családi adókedvezmény: zavarosban halászik a kormány
- Durván rászállt a NAV az interneten eladókra: telefonon riogat
- Brutális összegű bírság fenyeget: minden számlát őrizz meg!
- Így keresnek 7 milliót pluszmunka nélkül a kormány emberei
Forrás : penzcentrum.hu
http://www.penzcentrum.hu/adozas/sok_penzt_elbukhatsz_nezd_meg_az_adofolyoszamladat.1037265.html?utm_source=hirstart&utm_medium=portfolio_linkek&utm_campaign=hiraggregator
Mától ismét jelentősen változik a tavaly júliusban hatályba lépett új Munka törvénykönyve (Mt.). A módosítások több, azóta egyértelművé vált problémára is megoldást nyújtanak, ugyanakkor – mivel jelentős részben a bérszámfejtés területét érintik – az évközi változtatás sok vállalkozás nyilvántartásának átállítását megnehezítheti.
A csütörtöktől életbe lépő változások végre rendezik a távolléti díj számításának anomáliáit. A jövőben emiatt már nem fordulhat elő, hogy egyes hónapokban jobban megéri szabadságra menni, miközben más hónapokban a szabadság idejére kifizetett alacsonyabb távolléti díj miatt a havi bér esetleg még a szerződés szerinti havi alapbér összegét sem érte el. A minimálbéreseknél az is bizonytalan helyzetet okozott, ha emiatt a számítási mód miatt még a törvényi minimumot sem érte el a járandóság – közölte a Trenkwalder.
Szintén a távolléti díj számításával kapcsolatos az a változtatás, amely nagyban egyszerűsíti a bérszámfejtők munkáját. Augusztus 1-jétől megszűnik a tételes bérpótlékolási kötelezettség a távolléti díj számításakor, tehát nem kell figyelembe venni a dolgozó tervezett beosztását a szabadsága ideje alatt. Ez alól a szabály alól továbbra is van egy kivétel, mégpedig az állásidőre járó bér számítása. Itt ugyanis továbbra is figyelni kell azt, hogy a munkavállaló milyen műszakban dolgozott volna.
Most válik igazán kötetlenné a kötetlen munkaidő: a munkáltató eddig ugyanis rendelkezhetett a munkavállaló munkaidejének felével. Egy európai bírósági döntés nyomán a munkáltatónak írásban kell átengednie a teljes munkaidő beosztásának jogát. Ettől függetlenül a munkáltató eseti jelleggel továbbra is előírhatja a kötelező megjelenést, tehát bizonyos szűk körben továbbra is rendelkezhet a munkavállaló munkaidejével.
Az Mt-hez kapcsolódó rendelkezések életbe lépése alig két héttel követi a táppénzszámítási szabályok július 15-i módosítását, amely minden munkavállalót érint. Ennek részeként a jövedelemigazolást a jövőben csak írásos kérésre kell kiadni a munkavállalónak, illetve megszűnik a jövedelemigazolási tömb is. Ez utóbbi módosítás egy immár anakronisztikussá vált gyakorlatot, a kézzel kitöltendő, szigorú számadású nyomtatvány vezetési kötelezettségét szünteti meg.
„Miközben kedvező fejlemény, hogy a jogalkotó lépésről lépésre orvosolja a Munka törvénykönyve tavalyi bevezetése során napvilágra került problémákat, a gyakori, jellemzően évközben bevezetett változások különösen azokat a vállalkozásokat állíthatják komoly kihívások elé, amelyek saját, kis létszámú bérelszámoló részleggel igyekeznek követni a rendelkezéseket" – magyarázza Fehér Tamás, a Trenkwalder ügyvezetője. „A jogszabályok hektikus bevezetésére jó példa a táppénzszámítási eljárások egyébként előremutató, két héttel ezelőtti változása, amelyet nemcsak évközben, de ráadásul hónap közepén léptettek hatályba."
Fehér Tamás hozzátette: „Tekintettel arra, hogy a sűrű változások időszaka még korántsem ért véget, sok cég számára a költséghatékonyság mellett ez a tény is komoly szempont lehet, amikor a bérszámfejtési szolgáltatások tapasztalt szolgáltatóhoz történő kiszervezéséről kell döntést hozniuk."
Szerző : Világgazdaság Online
http://www.vg.hu/gazdasag/gazdasagpolitika/most-valik-igazan-kotetlenne-a-kotetlen-munkaido-409041
A devizahitelek forintosítása a megoldás, de nincs elég pénze a költségvetésnek. A jelzálog alapú devizahitelek valamilyen módon történő forintosításával segítheti a kormány a devizahiteleseket - mondta Varga Mihály nemzetgazdasági miniszter csütörtökön a Kossuth Rádió 180 perc című műsorában.
A miniszter úgy fogalmazott: a civil érdekképviselettel, valamint a Magyar Bankszövetséggel történt egyeztetések során körvonalazódott, hogy "valószínű olyan megoldást kell alkalmazni, amely valamilyen módon forintosítja ezeket a hiteleket".
Varga Mihály kifejtette: a kormányváltáskor több mint 730 ezer jelzálog alapú devizahiteles volt Magyarországon, az elmúlt években a végtörlesztéssel, az árfolyamgát bevezetésével, a Nemzeti Eszközkezelő elindításával, illetve a különböző banki ügyfélsegítő programokkal 488 ezer embernek sikerült valamilyen segítséget adni. Emlékeztetett arra, hogy a kormány úgy döntött, a jelzálog alapú devizahitelt ki kell vezetni a piacról, mert rossz termék, és szeretnének segíteni azoknak az embereknek, akiket az eddigi megoldások nem értek el.
Arra kell valamilyen megoldást találni, hogy az időközben jelentősen megváltozott árfolyamot és "a hektikusan változó kamatszintet megpróbáljuk valamilyen módon fixálni" - jelezte Varga Mihály, hozzátéve, hogy erre is vannak európai példák, például a kamatszint rögzítése egy plusz-mínusz sávban.
Az érintettekről elmondta: az elsőszámú kedvezményezettek azok lehetnek, akik lakáscélú devizaalapú jelzáloghitelt vettek fel, de azok nem, akik szabad felhasználású jelzáloghitelt vettek fel. "Ezen hitelek kivezetése máshogyan történhet majd meg" - fűzte hozzá Varga Mihály. Vannak, akik befektetési céllal vásároltak lakást, rajtuk "nem tudunk segíteni" - mondta Varga Mihály.
Kifejtette: az egyeztetéseken arról még nem volt szó, hogy a bankok mekkora terhet tudnak elviselni, a tehermegosztás nem került szóba. Kiemelte: a tárgyalásokon neki - az állam mellett - nemcsak az érintett hiteleseket, hanem azokat az embereket is képviselnie kell, akik semmilyen hitelt vagy csak forinthitelt vettek fel.
Varga a TV2 műsorában arra is kitért ugyanakkor, hogy az államnak nincs elég pénze a devizahitelesek megmentésére. Azt is mondta, ha meg tudnak állapodni a bankszövetséggel, akkor kompromisszumos javaslat lesz, de ha nem, akkor a kormány önállóan dönt.
Mindez megerősíti Rogán Antal (Fidesz frakcióvezető) korábbi szavait, aki szerint akkor is intézkedéseket hoznak, ha nem születik megállapodás a bankszövetséggel.
A Kossuth Rádióban Varga arra a kérdésre, hogy miként lehet majd kiszűrni azokat, akik tudnák fizetni hitelüket, mégis az állami segítségre várnak, Varga Mihály leszögezte: "a hitelt mindenkinek fizetnie kell", csak azokon tudnak és akarnak segíteni, akik a rossz szerződések, a rossz termék miatt kerültek nehéz helyzetbe.
A miniszter jelezte: kapkodni nem kell, de megoldást kell találni, legkésőbb őszre el kell készülnie egy megoldási javaslatnak. Mivel a jövő évi költségvetésről szóló törvényt szeptember 30-áig kell benyújtani az Országgyűlésnek, addigra fel kell mérni azt, hogy egy ilyen segítő program mennyibe kerülhet az államnak.
A Nemzetközi Valutaalaptól (IMF) felvett hitel visszafizetéséről Varga Mihály elmondta: 2,2 milliárd eurót kell visszatörleszteni az IMF-nek; erre rendelkezésre áll a fedezet, több forrása is van a visszafizetésnek, és biztonságos tartalék is marad.
Varga Mihály kiemelte: az, hogy a magyar kormány az elmúlt három évben el tudott jutni idáig, törleszti a 2008-ban az előző kormány által felvett hitelt és még jelentős tartalékai is maradnak, azt jelenti, helyes irányba indultak el. Jelezte: az előtörlesztéssel, a rendelkezésre állási díj és a kamatszolgálat megtakarításával körülbelül 5 milliárd forintot nyer az ország.
Szerző : MTI - Világgazdaság Online
http://www.vg.hu/gazdasag/gazdasagpolitika/varga-a-devizahitelek-forintositasa-a-megoldas-de-nincs-eleg-penze-a-koltsegvetesnek-409032
Hiába a kedvező nemzetközi makroadatok, a forint gyengülő pályán maradhat: a devizahiteles mentőcsomagnak és a rendületlen kamatvágásnak köszönhetően.
Folytatódik a jegybanki kamatcsökkentési ciklus, amelynek végén 3-3,5 százalék lehet az irányadó ráta – ezt még múlt kedden közölte Matolcsy György, a Magyar Nemzeti Bank elnöke a kamatdöntő ülést követően. Soós Róbert, az XTB brókercég vezető elemzője szerint a 300 közeli euró részben arra vezethető vissza, hogy a piac beárazza a korábban vártnál alacsonyabb alapkamatot, vagyis az enyhítési ciklus folytatását. Korábban ugyanis a befektetők arra számítottak, hogy 4 százalékig tarthat az irányadó ráta csökkentése, és ezt követően kivár a jegybank. A legutóbbi Matolcsy-nyilatkozat viszont ezt írta felül. Az alapkamat jelenleg 4 százalékos.
Eközben Varga Mihály megint üzent a bankoknak, miszerint ősszel – a bankokkal vagy nélkülük – létrejön az újabb devizahiteles mentőcsomag. A vezető elemző szerint a nemzetgazdasági miniszter üzenete azt erősíti meg, hogy fel lehet készülni a nyár végi forintgyengülésre.
Magyarországon a devizaalapú jelzáloghitel-állomány meghaladja a 4000 milliárd forintot. Ha a kormány egy újabb végtörlesztést választ megoldásként, akkor a devizahitelek visszafizetése miatt is veszíthet még erejéből a hazai deviza. A szakértő szerint a kabinetnek a mentőcsomag kidolgozásánál nincs túl nagy mozgástere, hiszen tartania kell a GDP-arányosan 3 százalék alatti államháztartási hiányt. „A nagy kérdés, hogy ki vállalja a terheket? Az államon kívül érthetően csak a bankok és a lakosság jöhetnek szóba. A piacok számára a pénzintézetek további terhelése negatív lépés, hiszen ezzel a bankok továbbra sem tudják kivenni a részüket a hitelezés beindításában, és a gazdaság talpra állításában. Ha pedig a lakosság kap újabb terheket, akkor az rövid távon visszavetheti az egyébként is halvány fogyasztást" – összegezte Soós Róbert.
300 alatt, felett...
Tegnap pár fillérrel haladta meg az eurójegyzése a 300 forintot. A délelőtti órákban az árfolyam 299 és 300 között mozgott. Az XTB kereskedési szakértője elmondta: a következő ellenállás (technikai támaszszint) 301,5 forintnál található. A piac egyelőre várja a kormány megoldási terveit a devizahitelekkel kapcsolatban. Radikális program esetén elképzelhető, hogy 301 fölé kerülhet az euróárfolyam. Természetesen másik oldalon nem érdeke az államnak a túlzottan gyenge forint, hiszen ez emeli a devizában lévő államadósságot és a devizahitelesek törlesztőrészleteit is – tette hozzá az elemző.
Nesze semmi, fogd meg jól !
A nemzetközi piacokon a hét kiemelkedő eseménye az amerikai jegybank szerepét betöltő Fed kamatdöntő ülése. A testület tegnap adott ki egy közleményt, amelyben nem volt túl sok újdonság. A makroadatok tükrében az amerikai jegybank csökkentheti vagy szinten tarthatja a jelenlegi kötvényvásárlások szintjét, vagyis tovább zakatolhat még a pénznyomda. Emellett az infláció kapcsán kisebb aggodalmat lehet kiolvasni a sorok között. A Fed ugyanis 2 százalékos inflációs céllal dolgozik, az amerikai fogyasztói árindex viszont tartósan ez alatt van. Mindezek arra utalnak, hogy várhatóan szeptemberben még nem fogják kivezetni a QE3 mennyiségi lazítást. A tegnap közzétett amerikai GDP-adat akár reménykeltő is lehetne, de megítélése a statisztikai módszertan-váltás miatt kérdéses. Az amerikai gazdaság a második negyedévben a várt 1 százalék helyett 1,7 százalékkal bővült.
A befektetők most már a hét másik kiemelt adatát várják. A mezőgazdaságon kívüliek foglalkoztatottsági szintjét (nonfarm payroll) pénteken teszik közzé a tengerentúlon.
Forrás : FN24
http://fn.hir24.hu/tozsdei-tippek/2013/08/01/varga-es-matolcsy-gyengiti-a-forintot/#aktualis
Ezt a hónapkezdetet nem fogjuk szeretni

Négy adóterületen is változást hoz augusztus elseje. A leghúsbavágóbb a tranzakciós illeték emelkedése, illetve a lekötött betétek és egyéb kamatbevételt generáló ügyletek után járó hatszázalékos egészségügyi hozzájárulás.

A Napi Gazdaság szerdai számának cikke
Több változásra is fel kell készülni augusztus elsejétől. Ezek közül a legfontosabb az emelkedő pénzügyi tranzakciós illeték, ez két ezrelékről három ezrelékre nő átutalás esetén és három ezrelékről hat ezrelékre készpénzfelvételnél. Utóbbi esetben a hatezer forintos felső határ is megszűnik.
Az augusztustól lekötött betétek és egyéb ügyletek után keletkező kamatbevételt hatszázalékos egészségügyi hozzájárulás is terheli. Az eho nem vonatkozik a tartós befektetési számlákon, nyugdíj-előtakarékossági számlákon felhalmozott megtakarításokra, ha azok kedvezményesen adóznak, illetve egyáltalán nem az augusztus előtt nyitott számlákra. Fontos, hogy az eho nem terheli az árfolyamnyereségből származó jövedelmet, vagyis augusztustól jelentős különbség lesz a kétfajta befektetés adója között.
Szintén kellemetlen változás, hogy a telefonadó a céges előfizetőknél emelkedik: hívásoknál percenként két forint helyett három forint lesz az adó, s hasonló teher rakódik az sms-ekre is. (Nem ritka az a megoldás, hogy magánszemélyek is céges flottában vannak az így elérhető alacsonyabb tarifák miatt, így az adóemelés e körnek tehernövekedést jelent - a szerk.) Ennek fényében a távközlési cégek is módosítják általános szerződési feltételeiket. A módosításokban nem csak a telefonadót érintően lehetnek változások, így érdemes lehet ezeket átfutni.
Nincs vége még az adóknak, augusztustól lép hatályba ugyanis az úgynevezett kocsmaadóról szóló törvény is. Az éjszaka is nyitva tartó szórakozóhelyeknek kell megfizetniük az úgynevezett felügyeleti díjat. Ez valójában ősszel élesedhet, mert az egyes önkormányzatoknak maguknak is rendeletet kell alkotniuk. A felügyeleti díj a befogadóképesség alapján húsz forint fejenként, s a bevételt kizárólag a szórakozóhelyek okozta károk elhárítására, illetve biztonsági intézkedésekre lehet fordítani. A díjat legfeljebb néhány kerület vezeti be, köztük az egyik leglelkesebb a hetedik.
Van jó hír is...
Valamennyi jó hír is marad augusztusra: a munka törvénykönyvének legújabb módosításaként rendeződik ugyanis a távolléti díj számítása. Kissé félresikerült az eredetileg egyszerűsítésnek szánt, egy szorzószámra épülő számítási mód, amely egyebek mellett hátrányosan érintette azokat a dolgozókat, akik olyan hónapban mentek szabadságra, amelyben kevesebb volt a munkanap. Még több gondot okozott a számítás azoknál a munkavállalóknál, akik nem klasszikus munkarendben dolgoznak. A szenvedésekkel teli utólagos egyeztetések eredményeképp a szabályozás a korábbi rendszer szerint működik augusztustól. Azt nem garantálta a jogszabály, hogy a munkaügyi ellenőrzések alkalmával a jogbizonytalanságból adódó hibákat nem szankcionálják.
Négy adóterületen is változást hoz 2013. augusztus elseje. A leghúsbavágóbb a tranzakciós illeték emelkedése, illetve a lekötött betétek és egyéb kamatbevételt generáló ügyletek után járó hatszázalékos egészségügyi hozzájárulás – emlékeztet a Napi Gazdaság.
A pénzügyi tranzakciós illeték két ezrelékről három ezrelékre nő átutalásnál, és háromról hatra a készpénzfelvételnél. Utóbbi esetben a hatezer forintos felső határ is megszűnik.
Augusztusól a lekötött betétek és egyéb ügyletek utáni kamatbevételt hatszázalékos egészségügyi hozzájárulás terheli. Az eho nem vonatkozik a tartós befektetési számlákon, nyugdíj-előtakarékossági számlákon felhalmozott megtakarításokra, ha azok kedvezményesen adóznak. Nem terheli eho az augusztus előtt nyitott számlákat, az árfolyamnyereségből származó jövedelmet, vagyis augusztustól jelentős különbség lesz a kétfajta befektetés adója között.
Emelkedik a telefonadó a céges előfizetőknél: hívásoknál percenként két forint helyett három forint lesz az adó, s hasonló teher rakódik az SMS-ekre is. Ennek fényében a távközlési cégek is módosítják általános szerződési feltételeiket. A módosításokban nem csak a telefonadót érintően lehetnek változások, így érdemes lehet ezeket átfutni - tanácsolja a lap.
Augusztustól lép hatályba az úgynevezett kocsmaadóról szóló törvény is. Az éjszaka is nyitva tartó szórakozóhelyeknek kell fizetniük az úgynevezett felügyeleti díjat. Ez valójában ősszel élesedhet, mert az egyes önkormányzatoknak maguknak is rendeletet kell alkotniuk. A felügyeleti díj a befogadóképesség alapján húsz forint fejenként, s a bevételt kizárólag a szórakozóhelyek okozta károk elhárítására, illetve biztonsági intézkedésekre lehet fordítani. A díjat legfeljebb néhány kerület vezeti be, köztük az egyik leglelkesebb a hetedik.
Augusztustól a Munka törvénykönyvének legújabb módosításaként rendeződik a távolléti díj számítása. Az eredetileg egyszerűsítésnek szánt, egy szorzószámra épülő számítási mód hátrányosan érintette azokat, akik olyan hónapban mentek szabadságra, amelyben kevesebb volt a munkanap. Az egyeztetések eredményeképp a szabályozás a korábbi rendszer szerint működik augusztustól - írja a Napi Gazdaság.
Forrás : Napi Gazdaság
http://fn.hir24.hu/gazdasag/2013/07/31/igy-valtozik-holnaptol-az-elet-4-rossz-1-jo-hir/#aktualis
Mohácson épít óriásvágóhidat – erősítette meg a város polgármestere a Hír TV-nek.
Szekó József közölte, hogy a Csányi Sándor OTP-vezér érdekeltségébe tartozó Bonafarm 2016-ig – a szerződés szerint – egy akár kétmillió sertés vágására is alkalmas vágóhidat épít. A beruházás költsége meghaladhatja a 10 milliárd forintot. Ez gyakorlatilag akkora összeg, amennyit a pénzintézet elnöke részvényei eladásából szerzett.
Mint korábban megírtuk, sajtóinformációk szerint Csányi Sándor ma éjjel érkezik haza külföldről, de korábban részvényei eladását az OTP is azzal indokolta, hogy Csányi Sándor a pénzt agrárérdekeltségei fejlesztésére kívánja fordítani.
Bizonytalanok a befektetők, egyelőre nem lehet tudni, miért kezdett részvényeladásba Csányi Sándor. Samu János, a Concorde elemzője a közrádióban úgy fogalmazott: mindenki a sötétben tapogatózik, próbálnak rájönni, mik lehetnek azok a változások, információk, amelyek miatt részvényeladásba kezdett a bankvezér.
Olyan már volt, hogy nagybefektetők komolyabb részvénycsomagokat adtak és vettek, de most olyan ember tette ezt, aki a többieknél több információval rendelkezhet a bank jövőjét meghatározó folyamatokról. Ez okozza a bizonytalanságot – magyarázta.
Samu János szerint Csányi Sándor szerdai indoklásán sok múlik. A bejelentéstől függ, mi vár a részvényekre. Ha olyan hírek érkeznek, amelyekből arra lehet következtetni, hogy fenntartható az OTP eredményessége, akkor megnyugodhatnak a kedélyek. Rossz hírek ugyanakkor átírhatják a befektetők elgondolásait.
Fontos tényező emellett a devizahiteles mentőcsomagról készülő kormánydöntés is. Egyelőre nem lehet tudni, hogy az egész bankrendszert érintő program milyen formát ölt. A pénzintézetek és a részvények szempontjából sem mindegy, hogy kizárólag a bankok pénzéből finanszírozzák a mentőcsomagot, vagy lesz egy kockázatmegosztás a bank, az adós és az állam között – tette hozzá a Concorde elemzője a közrádióban.
Az OTP egyébként a jogi fellépés lehetőségét vizsgálja egy rémhírkeltésre alkalmas levél miatt, amely kedden került fel több internetes honlapra. A bank határozottan visszautasította azt az írást, mely szerint a bank 2007-ben kétes pénzpiaci műveleteket hajtott volna végre vagy csődbe ment volna.
A hitelintézet kiemeli: működése megfelel a mindenkor hatályos jogszabályi feltételeknek, amelyet a PSZÁF rendszeresen ellenőriz, valamint tőzsdei cégként gazdálkodásának adatai nyilvánosak és könyvvizsgáló által hitelesítettek. Az OTP Bank az európai stresszteszt alapján Európa harmadik legstabilabb bankja, tőkehelyzete és likviditása kiváló.
Az OTP-vezér májusban azt mondta: a mostani nyolc nagy pénzintézetből pár éven belül csak négy lesz Magyarországon. Csányi Sándor a Reuters hírügynökségnek arról beszélt, a magyar bankszektorban a nyereség hiánya miatt konszolidációs folyamat következhet, ennek eredménye lehet a nagybankok számának felére csökkenése. Nem nevezett meg ugyanakkor konkrét pénzintézeteket.
Korábban az OTP közölte, tőkéje elég arra, hogy esetleg két magyarországi, illetve több külföldi bankot is megvegyen, de az akvizíciókat konzervatív módon kívánják végrehajtanl – emlékeztet az Origo. Csányi most arról beszélt, hogy két vagy három év múlva az OTP nyereségének 70-75 százaléka származhat a külföldi egységekből a jelenlegi 45 százalékhoz képest. Tíz év múlva ez az arány várhatóan meghaladja a 90 százalékot, miután a bank a bővülő piacokon is felvásárlásokat tervez.
Azt is mondta: a bankok számára a magyar működési környezet kedvezőtlen marad, miután a piaci bizalom – a jegybank kamatcsökkentései ellenére – lassan tér vissza.
Forrás: hirado/MNO/FN24
http://fn.hir24.hu/gazdasag/2013/07/23/ezert-adta-el-otp-papirjait-csanyi/#aktualis
Újabb 25 bázisponttal, 4 százalékra csökkentette az irányadó kamatszintet a Magyar Nemzeti Bank (MNB) Monetáris Tanácsa. Ez volt a 12. egymást követő kamatdöntő ülés, ahol csökkent az irányadó ráta.
Új történelmi mélypontra vágta a kamatot az MNB, összhangban az elemzői várakozásokkal. Az újabb kamatcsökkentést támogatta, hogy az infláció a monetáris politika számára releváns középtávú időhorizonton a 3 százalékos célszint alatt maradhat. Júliusban 1,9 százalékos volt a pénzromlás üteme, igaz, a maginfláció 3 százalékos.
A kamatpálya további alakulása kapcsán azonban teljesen megosztottak az elemzők. Vannak, akik úgy látják, hogy 4 százalékon megállhat a ciklus, mások akár 2,5 százalékos kamatszintet is el tudnak képzelni.
A bizonytalanságot részben az váltotta ki, hogy Matolcsy György – az MNB új elnöke – megszüntette a kamatdöntések utáni sajtótájékoztatót, így a piaci szereplőknek egy közlemény segít a várható kamatpályáról alkotott kép kialakításában. Igaz, néha – konferencián, vagy más célból tartott sajtótájékoztatón – megszólalnak a központi bank vezetői a várható kamatpálya kapcsán.
Most mégis úgy ítélték meg, hogy Matolcsy György sajtótájékoztatót tart a kamatdöntés után, és iránymutatást ad (forward guidance) a piacnak. A múlt havi kamatdöntés rövidített jegyzőkönyve szerint már ott is szóba került ez a lehetőség.
A jegyzőkönyv szerint egyes döntéshozók felvetették, hogy a „indokolt lehet a korábbiaknál részletesebb üzenetet megfogalmazni a Monetáris Tanács állásfoglalásában a kamatciklusra vonatkozóan. A tanácstagok egyetértettek abban, hogy a bizonytalanabbá váló pénzpiaci környezetre vonatkozó korábbiaknál erősebb utalás célravezető a jelen helyzetben".
Korábban ugyanis csak arra utaltak, hogy a kedvező külpiaci környezetben folytatódhatnak a kamatvágások, ugyanakkor véleményük szerint indokolt az óvatosság.
Mostanában nem okoz meglepetést a jegybank, most sem tette - véli Duronelly Péter . A Budapest Alapkezelő befektetési igazgatója szerint a piac korábban ennél agresszívebb vágást is beárazott, volt, hogy 3,5 százalék alatti kamatot sem tartottak elképzelhetetlennek. A mostani várakozások szerint még egy negyedszázalékos vágás van benne a pakliban. A mostani csökkentésben minden bizonnyal szerepet játszott az, hogy a laza amerikai kamatpolitika végét vizionáló félelmek végül nem lettek úrrá a befektetőkön, és a fontosabb kockázatos piacok a júniusi megingások után stabilizálódni látszanak.
A magyar gazdaság fundamentumai nem sokat változtak: a növekedési kilátások lehangolóak, ugyanakkor inflációs nyomásról sem lehet beszélni. A pénzintézeti szektor továbbra is összehúzódik, ami viszont az ország nettó és bruttó külső adósságát is csökkenti, mérsékelve Magyarország pénzügyi kockázatait. A világ jegybankjai részéről összességében inkább további lazítás, mintsem szigorítás várható, ami szintén a kamatvágás irányába hatott. Úgy tűnik, a nemzetközi tőzsdék lerázták magukról a nyár eleji aggodalmakat, viszont figyelemre méltó, hogy a feltörekvő piaci kötvényalapokból hétről hétre jelentős mennyiségű tőke áramlik ki. Ez utóbbi egyelőre nem érezteti hatását a magyar kamatlábpiacon, ezért volt lehetősége az MNB-nek az újabb csökkentésre. Nem kizárt, hogy ez a helyzet az augusztusi ülésen sem fog változni - véli Duronelly.
Szerző : Világgazdaság Online
http://www.vg.hu/gazdasag/makrogazdasag/nincs-megallas-itt-a-12-kamatcsokkentes-az-mnb-tol-408420
A nemzetgazdaságban – a legalább 5 főt foglalkoztató vállalkozásoknál, a költségvetési intézményeknél és a megfigyelt nonprofit szervezeteknél – a bruttó átlagkeresetek 3,3, a nettó átlagkeresetek 4,6 százalékkal haladták meg az egy évvel korábbit, közölte a KSH.
2013. január–májusban a teljes munkaidőben alkalmazásban állók átlagos bruttó keresete 227 800 forint volt. A vállalkozásoknál dolgozók átlagosan 239 500, míg a közszférában – a nem közfoglalkoztatás keretében – foglalkoztatottak 216 000 forintot kerestek. A közfoglalkoztatottak átlagkeresete 78 100 forint volt. Nemzetgazdasági szinten a bruttó keresetek 3,3 százalékkal haladták meg a 2012. január–májusit. Az átlagkeresetek a versenyszférában 3,4 százalékkal nőttek. A költségvetés területén a közfoglalkoztatás súlyváltozásának hatását kiszűrve, átlagosan 3,6 százalékos volt a bruttó keresetek emelkedése. A nonprofit szektorban az alkalmazásban állók bruttó keresete 4,3 százalékkal, 205 900 forintra emelkedett.
A bruttó átlagkeresetek a pénzügyi, biztosítási tevékenység gazdasági ágban voltak a legmagasabbak (484 700 forint), ezt az információ és kommunikáció (434 400 forint), valamint az energiaipar (villamosenergia-, gáz-, gőzellátás, légkondicionálás) követte (397 500 forint). A legkevesebbet a szálláshely-szolgáltatás, vendéglátás (146 100 forint), a humán-egészségügyi, szociális ellátás (155 000 forint), illetve a mezőgazdaság, erdő-gazdálkodás, halászat (163 900 forint) ágakban dolgozók kerestek.
2013. január–májusban a költségvetési szférában dolgozók egy része átlagosan 10 600 forint – az adó- és járulékváltozások ellentételezését szolgáló, a keresetbe nem tartozó – kompenzációban részesült, míg a nonprofit szervezeteknél az erre jogosultak átlagosan 11 480 forint juttatást kaptak ezen a címen.
2013. január–májusban a rendszeres (prémium, jutalom, egyhavi különjuttatás nélküli) kereset átlagosan 3,2 százalékkal haladta meg az egy évvel ezelőttit. Ezen belül a versenyszférában dolgozók rendszeres keresete, illetve a költségvetési intézményeknél – a nem közfoglalkoztatás keretében – alkalmazottak alapilletménye azonos mértékben (3,3 százalék) nőtt.
Nemzetgazdasági szinten az átlagos – családi kedvezmény nélkül számított – nettó kereset 149 200 (ezen belül a fizikai foglalkozásúaké 103 600, a szellemi foglalkozásúaké 196 800) forint volt, 4,6 százalékkal magasabb az előző évinél. A versenyszférában a nettó keresetek 4,8, a közszférában 4,6, a nonprofit szervezeteknél 5,3 százalékkal nőttek 2012 azonos időszakához képest. (A nettó keresetek számításáról lásd a módszertani megjegyzéseket.)
A 240 300 forintos nemzetgazdasági szintű, átlagos havi munkajövedelem 3,5 százalékkal volt magasabb a 2012. január–májusinál. A munkajövedelmen belül az egyéb munkajövedelem aránya átlagosan 5,2 százalék volt.
2013. január-májusban a versenyszférában és a közszférában is növekedtek a reálkeresetek – közölte a Nemzetgazdasági Minisztérium. "Nemzetgazdasági szinten a január-májusi időszakban mért 2,4 százalékos infláció mellett 2,2 százalékkal emelkedett a bérek vásárlóereje" – írta az NGM.
Szerző : Világgazdaság Online
http://www.vg.hu/gazdasag/makrogazdasag/ennyi-a-magyar-atlagkereset-408209
A hitel 80 százalékát is elengedi a Bank
2013. július 20. A jövő héten lehetünk okosabbak abban, vajon milyen újabb segítséget nyújt a kormány a devizahiteleseknek. Közben email-ben forog egy olyan dokumentum, amiből kiderül: az egyik bank lízingcégével az adósok akár a tartozás 80 százalékának elengedésében is megállapodhatnak. A dolog persze az eddigi tapasztalatok alapján nem annyira egyszerű.
A kormány július 24-én foglalkozik azzal a mentőcsomaggal, amelyről korábban letették a nagyesküt, hogy nem várható. Az elmúlt napokban ráadásul meglehetősen eltérő nyilatkozatok születtek arról, hogyan is mentenék a devizahiteleseket. A Közigazgatási és Igazságügyi Minisztérium (KIM) vezetője, Navracsics Tibor a Hír tévében még igen óvatosan fogalmazott. Nyilatkozatából úgy tűnt, a Kúria árfolyamréssel kapcsolatos ítéletét ültetnék generálisan át a gyakorlatba. Ennél is több forgatókönyv képzelhető el, de erről most már kár lenne találgatni.
Varga Mihály nemzetgazdasági miniszter (képünk MTI, Kovács Tamás) szerdán „pontosított", amiből annyi plusz derült ki, hogy a kormány tárgyal az ügyről a bankszövetséggel. A következő nap viszont mindezt felülírta a KIM Reutersnak adott nyilatkozata."A szerződések módosítását indokló körülmény elsősorban a devizaárfolyam-különbség, mivel az adós nem hibáztatható azért, ha képtelenné válik az adósságszolgálatra egy olyan külső ok miatt, amilyen az árfolyam romlása" – idézte a portfolio.hu a Reuters beszámolóját. A szakportál végigvette a különböző lehetséges forgatókönyveket és azok bankszektorra gyakorolt hatását.
A végtörlesztés (többen egyébként most is ilyen kilátást emlegetnek) – és nem is egy egyéb, időközben meghozott intézkedés – láttán bármilyen rendelkezés elképzelhető. Például az, hogy a barnáknak minden visszajár, a vöröseknek azonban semmi. (Legalább félig nem komolyan, és persze csak a hajszínre gondolunk.) Úgy tűnik, a devizahiteleseket képviselő „civilek" és ügyvédek szintén bármit el tudnak képzelni.
Az origo.hu már az idézett Reuters-hír előtt arról írt, hogy az állam a teljes árfolyamkülönbözet elengedését is elképzelhetőnek tartja. Barabás Gyula, a Széchenyi Hitelszövetség elnöke a portálnak elmondta: sok múlik majd a definíciókon, mert az előre nem látható változások körébe szinte bármi beleeshet. Emellett egyébként arról is szót ejtett, hogy „az eddigi mentőakciók érdemi sikereket sem az adósok, sem a pénzintézetek oldalán nem hoztak".
Kivel is tárgyal, nem tárgyal, tárgyaljon a kormány ?
Léhmann György siófoki ügyvéd azt firtatta, hogy a kormány a bankszövetség helyett miért nem az adósokat képviselőkkel ül le tárgyalni. (Megjegyezzük, az ilyen megbeszélésekről nem biztos, hogy mindent azonnal komolyan kell venni, hiszen például Varga ugyan bejelentette, hogy a tranzakciós illeték emeléséről megállapodtak a bankszövetséggel, de a szervezet ezt azonnal cáfolta is.) Léhmann több száz címre eljuttatott levelében arra is kitért, hogy létezik olyan bank, amelyik az adós tartozásának 80 százalékát elengedi minden további követelése megszüntetésével, a szerződés végleges felszámolásával együtt csak azért, hogy a fennálló tartozás 20 százalékához az adóstól hozzájusson.
A pénzintézeti lízingcég aligha örül, de a nyilván nem széles körben kínált ajánlata így közkinccsé vált. A közzétett dokumentumból kiderül: a több mint 3,5 millió forintos tartozástól nem egészen 717 ezer forint befizetésével teljes egészében megszabadulhat ügyfele. Feltétel, hogy a pénz és az szja-nyilatkozat (ekkora elengedésnél jókora adót is kell fizetni) időben beérkezzék.
Problémák pedig ezen a téren is akadnak (ezt persze sok sikertelen végtörlesztő is megtapasztalhatta, de a kilátásban levő csomag is rejthet ilyen veszélyeket). Bármilyen jó ugyanis az ajánlat akkor, ha valaki egyszerűen nem képes még az erősen csökkentett összeget sem előteremteni. Korábban írtunk arról, hogy az egyik bank sokaknak tett olyan speciális ajánlatot, ami akár a hitel felének elengedését is eredményezhette. Mint később megtudtuk: a vártnál jóval kevesebben éltek (tudtak élni) a lehetőséggel. Részben a szoros határidő, részben azonban a szükséges pénz előteremtése okozott gondot.
Kapcsolódó anyagok
- 2013.07.06 - A devizahiteleseknél minden végrehajtás leállítható
- 2013.07.05 - Devizahitelek: semmis, de mégis érvényes a szerződés
- 2013.01.11 - Hitelelengedés: nem kell félni az adóhivataltól
- 2012.12.14 - Titokban működik a magáncsőd
- 2012.11.27 - A hitel felét is elengedheti a bank
Forrás : www.azenpenzem.hu
http://www.azenpenzem.hu/cikkek/a-hitel-80-szazalekat-is-elengedi-a-bank/1333/
Íme, az ön ingyen pénze.
A Brian élete című film talán leghíresebb jelenete az, amikor a rómaiak ellen lázítani kívánó népvezér azt kérdezi híveitől: És mit adtak nekünk a kiszipolyozásért cserébe? Mire a tömegből egy bátortalan hang: vízvezetéket. Aztán egy másik: csatornázást. Majd egy harmadik: és az utakat. Majd egy negyedik: az öntözést. És így megy ez tovább, míg Reg, a szónok, gondolati fonalát veszítve ott nem áll romba dőlve, és kínjában nem marad neki más, mint hogy ledemagógozza honfitársait.
Valami hasonló a helyzet az EU-val is. Politikusokidőről időre kritizálják az EU-t. Ki a "birodalmi hozzáállás" ellen emel szót, ki inkább arra hegyezi ki mondanivalóját, hogy hazánk többet fizet a közös kasszába, mint amennyit kap onnét. Ebben a cikkben elégedjünk meg az utóbbi állítás vizsgálatával.
Számokra bontva...
Az Európai Bizottságtól kapott táblázat alapján a csatlakozásunk óta minden egyes esztendőben jelentős pluszt könyvelhettünk el. Íme.

Brutális összegek...
2011 végéig összesen 9,3 milliárd eurót, vagyis úgy 2800 milliárd forintot "nyertünk" az EU-tól a tagságunk révén - ez kicsit több, mint a tavaly államosított magánnyugdíj-pénztári vagyon. Fejenként körülbelül 280 ezer forintnak felel meg, tehát minden egyes magyar állampolgárra, a csecsemőre is ennyi jut a német, holland, brit, skandináv adófizetők jóvoltából.
Lényegében az összes jelentős magyarországi beruházáshoz kapcsolódik uniós támogatás, ami olcsóbbá teszi ezeket a cégek számára, ezáltal megkönnyíti a tőkefelhalmozást, ami fokozza a jólétet – legalábbis elvben.
Fogalmuk sincs...
És még két érdekesség.
Az egyik: a napokban több parlamenti képviselőtől is kérdeztük a parlamenti folyosón, tudja-e, miként is áll mérlegünk az EU-val, de egyikük sem tudott útba igazítani bennünket. Mentségükre legyen mondva, nehéz a föladat: ilyen szumma ugyanis a költségvetésben nem szerepel, legfeljebb egyes elemei jelennek meg különböző sorokon.
A másik: az uniós támogatás az egyetlen, ami át tudta valamelyest venni a válság kezdete óta elapadt közvetlen tőkebeáramlás szerepét.

Az utóbbi öt évben több pénz érkezett az országba az Európai Uniós tagságunk révén, mint amennyit az összes külföldi cég összesen befektetett. És ez nem demagógia.
Forrás : FN24
http://fn.hir24.hu/gazdasag/2013/07/05/ennyit-kapott-minden-magyar-az-eu-tol/#aktualis
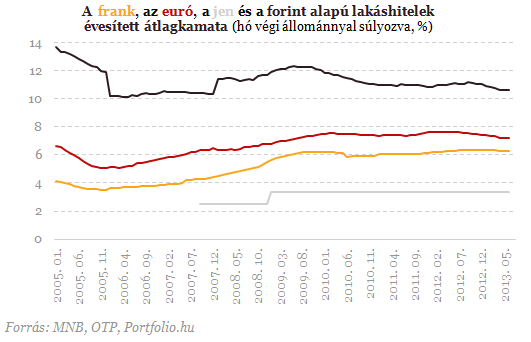
Az euró többnyire 290 és 300 forint között, a svájci frank pedig 235 és 245 forint között hullámzott az év első felében. A jen viszont erőteljesen gyengült a magyar fizetőeszközzel szemben, kedvező helyzetbe hozva a jenhiteleseket. A friss árfolyammozgásokat, illetve az árfolyamrögzítést is figyelembe véve vajon jobb lett volna inkább forintban eladósodnia a sok százezer devizahitelesnek? Ezúttal is megvizsgáltuk a kérdést pusztán a törlesztőrészletek szempontjából.
Az alábbi fő következtetésekre jutottunk:
- egyre több olyan devizahitel található az átlagos kamatozásúak között is, amelyek rosszabb választásnak bizonyultak a piaci forinthitelekkel szemben az eddig kifizetett törlesztőrészletek alapján
- ez leginkább a 2008 nyarán, nagyon erős forint mellett eladósodottakra igaz
- a devizahitelesek közül általában a jen- és euróhitelesek fizették ki eddig a legkisebb törlesztőrészletet, most pedig a jen gyengülése miatt a jenhitelesek állnak a legjobban
- az árfolyamgát az euróhiteleseknél a válság előtti, a frankhiteleseknél pedig a 2009-es szint közelébe hozza le a törlesztőrészletet, míg a jenhiteleseknél (amíg a gyűjtőszámla nem nullázódik le) megemeli azt.
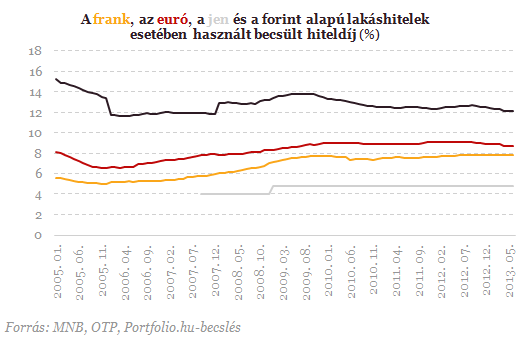
Példáinkban frank-, euró-, jen- és forinthiteleket hasonlítottunk össze. Ennek során a következő állandó feltételezésekkel éltünk: 1. a hitelek futamideje 20 év, 2. a hitelek folyósítási összege 8 millió forint volt, 3. a hitelek törlesztési módja normál annuitásos, 4. a hitelek rendszeres (nem kamatjellegű) költsége minden esetben 1,5% (becslés), 5. a forinthitelek piaci kamatozásúak (állami támogatás nélküliek), 6. májusra és júniusra a legfrissebb (áprilisi) kamatadattal, és júniusra a 20-áig terjedő időszak átlagárfolyamaival számoltunk. Magát az összehasonlítást pedig a változó tényezők teszik lehetővé, amelyek a következők: 1. a hitelek felvételének időpontja (mikor melyiket érte meg?), 2. a devizahitelek folyósítási és törlesztési árfolyama (milyen árfolyam mellett kellett volna?), 3. a hitelek átlagos kamatszintjének változása. Az alábbiakban e változó tényezőket vesszük végig röviden, majd bemutatjuk számításaink eredményét.
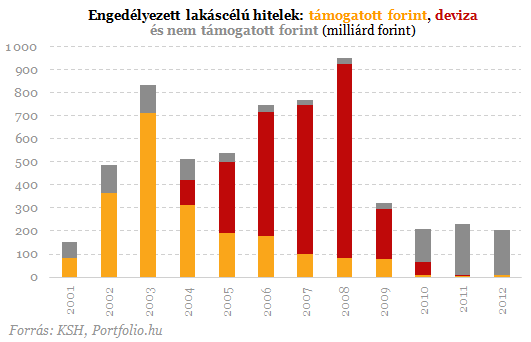
A hitelek felvételének időpontjaA devizahitelek csaknem 100%-át 2004 eleje és 2010 augusztusa között folyósították a magyar bankok, azóta ugyanis csak nagyon szigorú feltételek (pl. a minimálbér 15-szörösére rúgó devizajövedelem) mellett lehet ilyet jelzálogfedezettel felvenni. A frank- és jenhitelek döntő részét a válság 2008. őszi kirobbanása előtt (jenhitelt csak 2007 szeptemberétől), az euróhitelek jelentős hányadát pedig 2009-2010-ben folyósították. A forinthitelek folyósítása (a végtörlesztési időszakot leszámítva) egyenletesen alacsony volt.
A devizahitelek folyósítási és törlesztési árfolyama
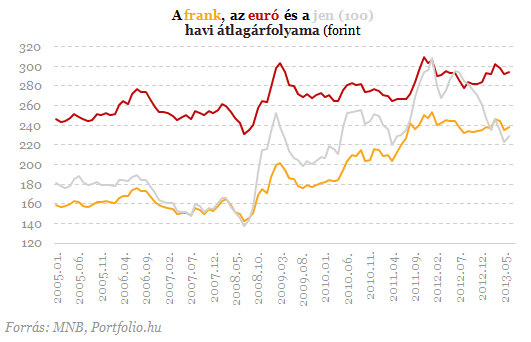
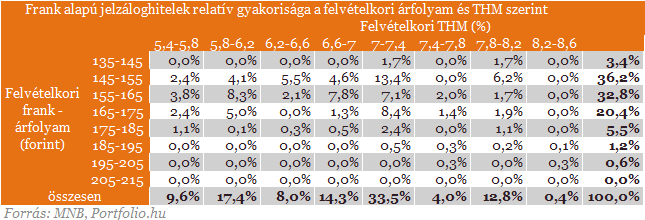
A frankhitelek 93%-át 175 forintos frankárfolyam alatt vették fel az ügyfelek, szemben a mostani 240 körüli árfolyammal. Az euróhiteleknél 260-280 forint volt a jellemző folyósítási árfolyam a mostani 290 forint fölötti szint helyett, a jenhitelek nagy része pedig 1,4-1,8 forint között került folyósításra, szemben a mostani 2,3 forint körüli árfolyammal. Az azóta bekövetkezett árfolyamemelkedés tehát a devizahitelesek többségénél mind a három deviza esetében jelentős. A jenhitelesek örömére az év elején bejelentett japán monetáris politikai lazítás tovább gyengítette a japán fizetőeszközt egy másfél éve tartó gyengülési hullámot felerősítve. Végül a forinthitel nagy előnye, hogy az árfolyamkockázattal nem kell számolni.
A hitelek átlagos kamatszintjének változása
A kamatszint szempontjából viszont épp a piaci forinthitelek bizonyultak a legrosszabb választásnak, hiszen még ma is csaknem 5 százalékponttal magasabb ezek átlagkamata, mint a frankhiteleké. Figyelembe kell venni azonban a devizahitelek kamatemelkedését is: 2007 szeptemberéhez képest például ma a meglévő frankhitelek átlagkamata 2,0, az euróhiteleké és a jenhiteleké 0,9, százalékponttal magasabb. Némi növekedés (több mint 0,2 százalékpontos) a forinthiteleknél is történt. A kamatemeléseknek jellemzően egy nagyobb (2009-es) és egy kisebb (2012-es) hulláma volt, azóta kis mértékben csökkent a kamatszint.
Egy példa ...
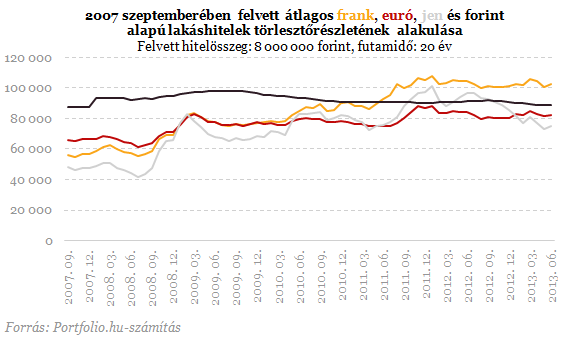
Az említett tényezőket figyelembe véve megnéztük a 2007 szeptemberében felvett, csupán a devizanem tekintetében eltérő hitelek jelenlegi törlesztőrészletét. A kezdeti törlesztőrészlet alapján a sorrend: 1. jen (48 ezer forint), 2. svájci frank (56 ezer), 3. euró (66 ezer), 4. forint (88 ezer). A jelenlegi törlesztőrészlet alapján már más a sorrend: 1. jen (75 ezer), 2. euró (82 ezer), forint (89 ezer), frank (103 ezer). A legfontosabb (már tudható) szempontnak számító átlagos eddigi törlesztőrészlet alapján pedig szintén 1. jen (74 ezer), 2. euró (77 ezer), 3. frank (84 ezer), 4. forint (93 ezer) a sorrend. Tehát a kezdetekkor, jelenleg és az összes eddigi törlesztőrészlet alapján is a jen bizonyult a legjobb választásnak. A második helyen kezdetben a frank állt, mára azonban az utolsó helyre került. A legrosszabb választásnak a kezdetekkor a forinthitel tűnt, ma viszont már a frankhitel törlesztőrészlete a legmagasabb, összességében azonban még mindig a forinthitelesek fizették eddig a legtöbbet a 2007 szeptemberében hitelt felvevők közül.
Mit változtat ezen az árfolyamgát ?
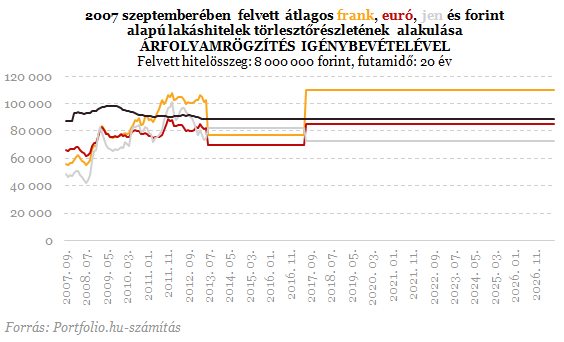
Abból a feltételezésből indulunk ki, hogy a piaci árfolyamok 2017 júniusáig a jelenlegi szinten maradnak. Mint ismeretes, a rögzített árfolyam a frank esetében 180 forint, az euró esetében 250 forint, a jennél pedig 2,5 forint. A frank- és euróhitelesek esetében mindez könnyítést jelent jelenleg, a jenhitelesek számára viszont magasabb a most 2,3 forint körüli piaci árfolyamnál. Ezzel a jogszabályalkotói "félreárazással" azonban csak addig magasabb az árfolyamrögzített hitel törlesztőrészlete a piacinál, amíg a gyűjtőszámla-tartozás le nem nullázódik (ezt már nem veszi figyelembe az alábbi ábra: ha ez bekövetkezik, akkor a piaci árfolyam a mérvadó). Relatív értelemben a frankhitelesek számára nyújtja a legnagyobb könnyítést az árfolyamgát, viszont az euróhitelesek törlesztőrészlete lesz abszolút értelemben a legalacsonyabb. 2017 közepétől a példában szereplő hitelek esetében az alábbiak szerint alakul a törlesztőrészlet: a frankhitelesé a mostani 103 ezer forintról 110 ezer forintra, az euróhitelesé a mostani 82 ezerről 85 ezerre nő, a jenhiteleseké viszont 73 ezerre csökkenhet, továbbá - mivel a gyűjtőszámlán felhalmozott tartozás a piacinál magasabb rögzített árfolyam miatt negatív lesz - még előtörleszthet is a jenhiteles.
Mikor melyiket volt érdemes felvenni ?
A fenti példa konkrét időpontban (2007 szeptemberében) felvett hitelekre vonatkozott. Csakhogy a bekövetkezett árfolyamváltozások miatt nem mindegy, mikor adósodott el valaki. Feltételezhetjük, hogy voltak olyan időszakok, amikor utólag, a mából visszatekintve a frank- vagy éppen a forinthitel bizonyult a legjobb választásnak. A különböző időpontokban felvett hiteleket hasonlítjuk ezért össze a kezdeti, a jelenlegi és az átlagos eddigi törlesztőrészlet alapján. Mint az alábbi ábrán is látható, a kezdeti törlesztőrészlet alapján egyértelműen 1. jen, 2., frank, 3. euró, 4. forint a sorrend attól függetlenül, mikor adósodott el az illető.
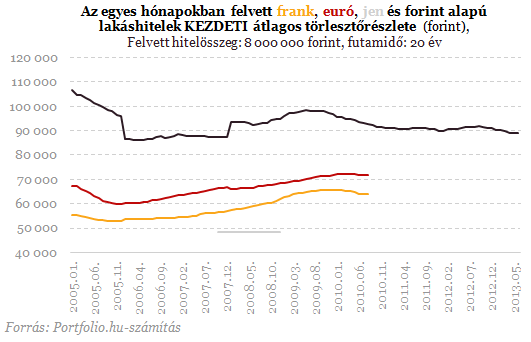
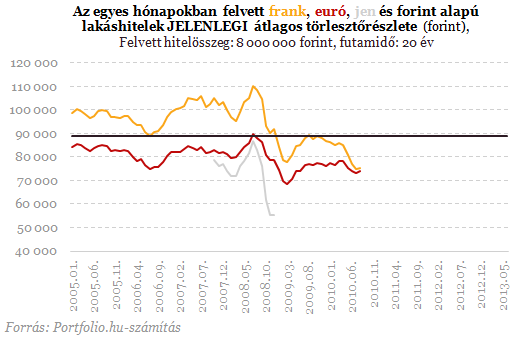
A jelenlegi átlagos törlesztőrészlet azonban nagyon eltér a kezdetitől: a 2008 végén folyósított jenhitelek esetében a legalacsonyabb (kevesebb, mint 60 ezer forint), a 2008 nyarán folyósított frankhiteleknél pedig a legmagasabb (csaknem 110 ezer forint) a húsz évre felvett 8 millió forintos hitelek törlesztőrészlete.
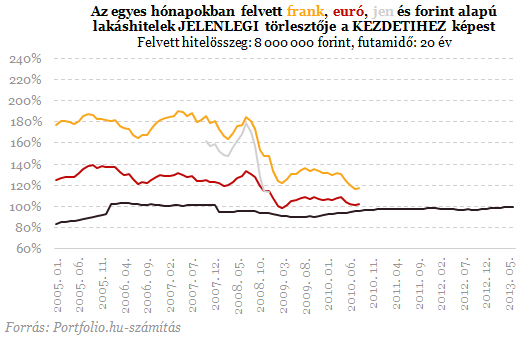
Ami a kezdetek óta bekövetkezett relatív törlesztőrészlet-emelkedést illeti, szintén a frankhitelek törlesztőrészlete emelkedett a leginkább (akár 80%-kal), a 2005-ben felvett forinthitelek törlesztőrészlete viszont több mint 10%-kal is alacsonyabb lehet most, szintén a kezdetinél.
Hogy mikor melyik devizában volt érdemes eladósodni, azt nem a kezdeti és nem is a jelenlegi, hanem a kifizetett teljes törlesztőrészlet összege (esetleg ezek jelenértéke) dönti el. Mivel a futamidő egészére erről még nincs adatunk, érdemes az eddigi törlesztőrészletek összegéből, illetve átlagából kiindulni. Ez alapján a forinthitelek, illetve a 2008 nyarán felvett frankhitelek teljesítettek a legrosszabbul, a 2006 nyarán felvett devizahitelek, valamint a válság kitörése után folyósított jenhitelek azonban kiemelkedően jó döntésnek bizonyultak eddig. Nagy átlagban kijelenthető, hogy az eddigi törlesztőrészletek alapján a devizahitelesek jobban jártak a forinthiteleseknél.
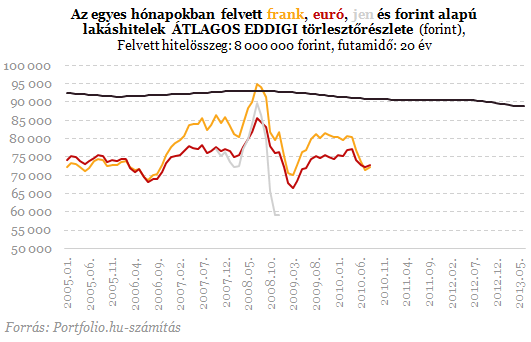
A kezdeti törlesztőrészlethez képest persze sokakat ért kellemetlen meglepetés még akkor is, ha átlagos eddigi törlesztőrészletük nem a legmagasabb másokéhoz viszonyítva. Leginkább a 2008 nyarán felvett devizahitelekre (közöttük is a jenhitelekre) igaz ez, hisz akkor volt a legerősebb a forint.
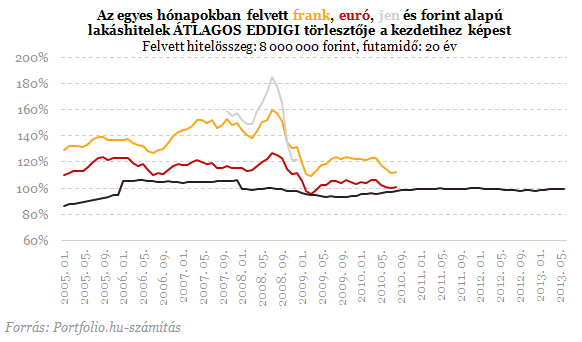
Következtetésképpen kijelenthető, hogy egy adott időpontban átlagosnak számító (!) devizahitel 2008 nyarát leszámítva minden időszakban jobb döntésnek bizonyult az eddig befizetett törlesztőrészletek alapján, mint egy átlagos akkori, piaci kamatozású forinthitel. A kezdetihez képest azonban a devizahitelesek sokszor elviselhetetlenül nagy törlesztőrészlet-emelkedést voltak kénytelenek elszenvedni. Ezen most a jenhitelesek kivételével enyhít az árfolyamgát, amelyre most már határidő nélkül jelentkezhetnek az ingatlanfedezetes devizahitellel rendelkezők.
Forrás : www.portfolio.hu
Szerző : Palkó István
http://www.portfolio.hu/vallalatok/penzugy/friss_adatok_totalis_bukasra_allnak_a_frankhitelek.185627.html?utm_source=hirstart&utm_medium=portfolio_linkek&utm_campaign=hiraggregator
Az Áfa nem hozzáadottérték-adóként működik, azt szinte kizárólag a végső fogyasztó fizeti, mert az értékesítési láncolat tagjai többféle módon eltitkolják forgalmukat, így az általuk fizetendő áfa jó részét elcsalják. A fordított adózás bevezetése nem jelent érdemi segítséget, mert a NAV ellenőrzési kapacitásainak lekötése sokszor biztatást jelent a „hagyományos" szektorok áfacsalói számára. A csalás módszerei is egyre kifinomultabbak: már nem a visszaigénylés, hanem az áfa-minimalizálás a divat, sok cég pedig Budapestre költözik és eltűnik a tömegben. Az áfacsalások által okozott kár ezermilliárdos is lehet évente.
Hozzáadott érték helyett a végfogyasztót sújtja az Áfa
Az általános forgalmi adó - uniós nyelvezetben Hozzáadott Érték Adó (HÉA) - jellegéből adódóan hozzáadott érték típusú adó, mert a termeléstől a végső fogyasztásig zajló fogyasztási láncban minden egyes láncszemnek (pl. termelő, feldolgozó, kereskedő) az utolsó láncszemet kivéve csak az általa hozzáadott érték után kell az adót megfizetni. Így a termék, szolgáltatás végső ára tartalmazza a benne lévő összes hozzáadott értéket, mely után a végső fogyasztó megfizeti az általános forgalmi adót, amelynek teljes összege – elméletileg - az államot illeti. A közbenső láncszemek, termelők, kereskedők a rájuk átterhelt általános forgalmi adót levonhatják, s ezzel csak az általuk termelt hozzáadott érték után kell adózniuk.
Ugyanakkor látható, hogy az általános forgalmi adó ténylegesen és valójában a végső – belföldi - fogyasztást adóztatja, amelyben az igénybe vett szolgáltatások és termékek után a végső felhasználó - döntően a lakosság és az idegenforgalom - megfizeti a törvényben rögzített mértékű közterhet. Az adómentes tevékenységet végző gazdálkodók, szervezetek a hozzáadott adó rendszerében szintén végső fogyasztónak minősülnek, ugyanis a tevékenységükhöz szükséges beszerzések általános forgalmi adóját nem vonhatják le, azok beépülnek a termékeik, szolgáltatásaik ellenértékébe.
Az értékesítési láncolatban viszont minden egyes láncszemmel megnövekedik a lehetőség a végső fogyasztó által ténylegesen megfizetett adó elcsalására, kiszóródására. A rendszerből eredő logikus következmény lett a fiktív számlagyártás rendszere az egy-két éves cégekkel és eltűnő tulajdonosokkal, cégképviselőkkel egyetemben; mindez a magyar gazdaság rákfenéje.
A végső fogyasztási adó másik költségvetéstől elvonó módszere a bevétel eltitkolása, a nyugta és számlaadási kötelezettség elmulasztásának rendszere, mellyel minden végső fogyasztó naponta rendszeresen találkozik, szinte mindegyik fogyasztási területen. Mindennapos dolog a zsúfolt strandokon, szórakozóhelyeken való fogyasztás esetén a nyugtaelmaradás, a kiskereskedőknél (különösen a külföldi, sokszor azonosíthatatlan és később elérhetetlen tulajdonosú kereskedésekben), a kisiparosnál, stb. tekintettel arra, hogy a legtöbb végső fogyasztót (lakosságot) nem érdekli, hogy kap-e nyugtát, illetve legtöbb esetben nem kér számlát, mivel a fogyasztásához költség-elszámolási szándék nem kapcsolódik. Gyakorlattá lett az is, hogy az a magánszemély, aki nem kér számlát, kedvezményt kap, így a végső fogyasztó is érdekeltté válik a bevétel- és az áfa-eltitkolás rendszerében.
Nem megoldás a fordított áfázás...
Napjaink híradásaiban rendszeresen visszatérő hír a különböző ÁFA csalások feltárása, bemutatása, s mivel egyes területeken igen elszaporodott jelenséggé vált a számlagyártásokra, illetve közösségi kereskedelemre épülő ÁFA csalás, az elmúlt időszakban ezeken a területeken (építőipar, mezőgazdaság) bevezették a fordított adózás rendszerét, mely gazdasági „ÁFA" alanyok esetén nem a számlakibocsátó (értékesítő, szolgáltatásnyújtó), hanem a vevő kötelezettségévé tette a fizetendő ÁFA felszámítását.
A fordított adózás rendszerében azonban a vevők jogosultak is a felszámított ÁFA levonására, így ebben a rendszerben tényleges ÁFA fizetés nem történik, csak az adóbevallásokban tüntetnek fel egy kvázi megfizetendő és levonható adóértéket. Az érintett területeken a fordított adózás bevezetésével visszaesett az ÁFA csalások száma, mértéke, de mert a számlakibocsátó gazdálkodóknak ÁFA fizetési kötelezettségük nem keletkezik, rendkívüli mértékben megnőtt az ÁFA visszaigénylések száma és gyakorisága, mivel a beszerzéseik utáni adót visszakérik. Ezek a többnyire jogos visszaigénylések könyvelői tapasztalatom szerint az adóhatósági ellenőrzések kapacitását szinte teljes egészében lekötik, s elvonják az adóhatóság energiáját a valódi csalások feltárásától és felkutatásától.
Az ÁFA csalási területek fordított adózással való leszűkítésével a csalások száma - megítélésem szerint - nem csökkent és nem mérséklődik, s mivel az adóhatóság kapacitását lekötik a jogos visszaigénylések ellenőrzései, még inkább vérszemet kaptak az ezen a területen szabálytalankodók. A hamis számlázások rendszerével nemcsak a megfizetett adó elcsalása, hanem a vállalkozásból való adómentes jövedelem kivét lehetősége is megnyílik, mely meghatározó forrása a munkavállalók „zsebből történő" jövedelem kiegészítésének is.
A profi csalók már nem igényelnek vissza és Budapestre települnek...
Az adóhatósági ellenőrzésekkel kapcsolatos adóellenőri és könyvelői tapasztalatom, hogy a hatóság szinte csak az ÁFA visszaigénylésekre fókuszál, s ezt felismerve az ÁFA csalók nem visszaigényléseket adnak be, hanem kismértékű fizetendő adókat, ahol sok fizetendő adókötelezettség keletkezne, ott a bevallásban fiktív számlák alapján, vagy számlák nélkül a fizetendőtől valamivel kevesebb levonható adót is feltüntetnek, s a bevallott kis összeget meg is fizetik. Így elkerülik az adóhatóság érdeklődését, illetve ha esetleg pár év múlva sorra kerülnek, addigra a tulajdonos- és székhelyváltozások nyomán már bottal üthetik nyomukat a hatóságok.
Ugyanakkor a hozzáadott értékadó rendszerből eredően nem csak a fiktív számázás rendszerével, hanem kis összegű, valós számlákkal, de igazából személyi szükségletek kielégítését célzó beszerzésekkel is általánosan csökkentik a fizetendő adó mértékét a vállalkozások, ezeknek legjellemzőbb esete, amikor tehergépjárművel rendelkező társaságokban a személygépkocsikba való gázolajbeszerzés Áfáját is levonásba helyezik. A viszonylag kis összegek, illetve a bonyolult bizonyítási eljárások miatt ennek ellenőrzése nem éri el az adóhatóság ingerküszöbét, azonban a „sok kicsi sokra megy" elv érvényesülése okán összességében jelentős adótól esik el így is a költségvetés.
A hatósági vizsgálatokkal szembeni védekezésként tendencia lett az elmúlt években a problémásabb, adóhatósági megállapításokkal sújtott és/vagy nagy összegű (ÁFA) adótömeget mozgató vállalkozásoknak budapesti székhelyre való áttelepülése, mivel a fővárosi adóhatóságnál kisebb az esélye egy adóhatósági ellenőrzésnek. Ennek oka, hogy a fővárosba való tömeges székhelyáthelyezéssel, az ott koncentrálódó nagyobb vállalatokkal, a vállalkozások nagyobb számával az adóhatóságnak arányában jóval kevesebb kapacitása van az illetékességi területén lévő ellenőrzésre, mint a vidéki adóhatóságoknak.
Mára az általános forgalmi adó hozzáadott értékadóként való szabályozása túlbonyolított, túldimenzionált szabályozássá vált, mely nem csak az adózóknak, hanem az ellenőrző hatóságoknak és bíróságoknak is sokszor értelmezési problémákat okoz, rengeteg vitát, pert eredményezve, az ellenőrzési kapacitásokat indokolatlan mértékben lekötve.
A közösségi kereskedelemben, a közösségi ÁFA adóalanyok között is a fordított adózás rendszere működik, mely intézmény lényegében alátámasztja az általános forgalmi adónak végső fogyasztási adóként való működését.
Számoljunk !
Az általános forgalmi adónak a fentiekben tömören leírt visszásságai miatt a végső fogyasztók által ténylegesen megfizetett adóból a költségvetésből kieső, kiszóródó összege megítélésem szerint több ezer (!!!) milliárd forint, mely figyelemmel az állami költségvetés éves bevételi főösszegeire (2011.év: 13.223 Mrd Ft, 2012.év: 15.314 Mrd Ft) a mindenkori költségvetés legnagyobb problémáját, s a gazdasági fejlődés akadályát jelentik.
Tudom, hatalmas számokról írok, s álláspontom különösen kirívó annak tükrében, hogy az ÁFA csalások mértékét igazából még sosem merték megbecsülni, de ha a végső fogyasztási adó minőségében végiggondoljuk, hogy mennyi bevételnek kellene a hazai lakossági és idegenforgalmi fogyasztásból befolynia, akkor több adatsor is igencsak elgondolkodtató.
Vizsgáljunk meg például két, a végső fogyasztásban számottevő és viszonylag pontosan számszerűsíthető tételt:
A lakossági villamos energia fogyasztás a MAVIR adatai szerint 2011.évben 10.879 GWh volt, 44 Ft/kWh bruttó átlagárral számolva ennek összértéke 479 Mrd Ft, melyből az ÁFA tartalom - a 2011.évi 25%-os ÁFA kulcs alapján - 20%, azaz 96 Mrd Ft, a lakosság ezt nagy valószínűséggel megfizette az áramszolgáltatóknak.
A belföldi benzinfogyasztás a Magyar Ásványolaj Szövetség honlapján fellelhető adatai szerint 2011.évben 1,293 Mrd liter, mely 380 Ft/l átlagáron bruttó 491 Mrd Ft forgalmi értéket képez, melynek a 20%-os ÁFA tartalma 98 Mrd Ft. A benzin általános forgalmi adója az esetek döntő részében nem vonható le, így a forgalom utáni általános forgalmi adónak a költségvetésbe be kell(ene) folynia a hozzáadott értékadó rendszerben is.
Csak a fenti két tétel alapján közel 200 Mrd Ft ÁFA bevétel illeti meg a költségvetést, és akkor még nem beszéltünk a belföldi végső fogyasztás meghatározó többi eleméről: élelmiszerek, gyógyszerek, ruházkodás, földgáz, gázolaj, műszaki eszközök, személygépjárművek, idegenforgalom, telekommunikáció, szórakoztatóipar, stb., stb.. Látható, hogy ennek a két tételnek a súlya, aránya eléri a 10%-át a ténylegesen befolyt 2.220 Mrd ÁFA összegnek. A 10 százalék vélhetően a ténylegesnél jóval nagyobb arányt mutat, jelezve, hogy a költségvetésbe befolyt áfabevétel igen-igen kevés.
Kapcsolódó anyagok :- Az áfalevonási tilalmak
- Áfa: önellenőrzési tilalmak
- Tételes áfabevallás: nem éri meg hibázni
- Pénzforgalmi áfafizetés a gyakorlatban – 1. rész
- Áfa-bevallás: először küldünk tételes összesítő jelentést
- Tételes áfa-bevallás: hogy kell számlát módosítani, érvényteleníteni?
- Pénzforgalmi áfafizetés: példák részletfizetésre
- Tételes áfa-bevallás: mi lesz az előlegszámlával és a gyűjtőszámlával?
- Áfa-változások 2013-b
Forrás : www.ado.hu
Szerző : Rák Tamás
http://ado.hu/rovatok/ado/hogyan-viragzik-az-afacsalas
A pénzügyi hatóság óva inti a Kúriát attól, hogy meggondolatlanul semmissé nyilvánítsa a devizahitel-szerződéseket.
Az Origo birtokába jutott, és az egyik adósvédő szervezet, a PITEE honlapjára is feltett két és fél oldalas levélben Szász Károly PSZÁF-elnök kifejti, miért tartja veszélyesnek, ha a bíróság az adósok javára, vagyis a bankokkal szemben ítélkezik a devizahitel-perekben.
A szervezet levele szerint "egy- vagy kétszázezer devizahiteles jelenlegi gondja, több millió betétes jövőbeli problémájává is eszkalálódhat, ami nyilvánvalóan nem lehet cél", ha a bíróság megkérdőjelezi a devizahitelek jogszerűségét.
A PSZÁF a perekben tipikusan előforduló felvetésekre válaszul határozottan kijelenti, hogy a devizahitelek igenis devizahitelek, vagyis "a deviza és devizaalapú hitelek mögött mindig devizaforrások állnak", ami azért fontos, mert egyes adósvédő szervezetek és ügyvédek azzal keresnek fogást a szerződéseken, hogy valójában nem állt mögöttük devizatranzakció.
Ez lenne, ha...
A legérdekesebb az Origo szerint annak számszerűsítése, hogy mi történne, ha a bíróságok kimondanák a devizahitel-szerződések érvénytelenségét, és valamilyen módon a bankok és adósaik végleg megpróbálnának elszámolni egymással egyfajta végtörlesztésként.
Ez esetben az adósoknak 2796 milliárd forintot kellene összeszedniük, és ez a bankoknak összesen 1697 milliárd forint veszteséget okozna. A PSZÁF számítása szerint ez a veszteség a korábbi államilag szabályozott végtörlesztés több mint ötszöröse, a bankrendszer saját tőkéjének 70 százaléka volna, és mivel a bankoknak a mögöttes devizaforrásokat egyszerre vissza kellene fizetniük, a Forint is nagyon meggyengülne. Ez pedig még akár államcsődöt is okozhatna.
Forrás : Origo/Hír24
http://www.hir24.hu/gazdasag/2013/06/17/a-pszaf-szerint-allamcsodot-okozhatnanak-a-devizahitelesek/#aktualis
Az MNB egyelőre tovább csökkentheti az alapkamatot, hiszen az infláció alacsony, ha azonban a közelmúltban a világban lezajlott hozamemelkedés tartós lesz, az a hazai kamatcsökkentési ciklus végét hozhatja a QUAESTOR Zrt. vezető elemzője szerint.
Háda Bálint pénteki budapesti sajtótájékoztatóján kifejtette: a fejlett piaci kötvényhozamok emelkedését részben az amerikai jegybanki pénznyomtatás lassításának lehetősége, részben az optimista gazdasági növekedési várakozások okozzák. A likviditáskivonás rossz időzítése azonban a pénzáramlások megfordulását hozhatja, finanszírozást vonhat el például a periférikus országokból, és rövid távon profitrealizálási hullámot indíthat el a börzéken is.
A pénzügyi tanácsadó cég 2013 végére 4,50 százalékos alapkamatot vár, a 2014. év végi előrejelzésében pedig 5 százalékos jegybanki alapkamat szerepel.
Szerző : MTI Eco
http://www.vg.hu/gazdasag/gazdasagpolitika/elemzo-vege-lehet-az-mnb-kamatvagasi-ciklusanak-405760